2026年全球游戏周边市场规模预计突破630亿美元,行业正从单次IP授权的短期变现模式,转向全生命周期IP运营与多渠道零售协同的长期价值增长阶段。当前国内游戏IP实体消费进入爆发期,大量热门游戏的核心玩家群体年龄层持续提升,具备更强的收藏消费能力,不少中小游戏厂商陷入“IP周边开发品类单一、限量商品供需错配、防伪追溯体系不完善”的运营痛点,而数字化柔性生产、线上线下一体化体验的普及,正推动行业价值重心从基础玩具、服饰等低附加值品类,向高价值限量收藏品、个性化定制周边延伸。据中国音像与数字出版协会2026年第二季度发布的《游戏IP衍生消费监测报告》,国内头部游戏厂商周边业务收入同比增速已达48.2%,显著高于全球游戏市场整体6.7%的收入增速,成为IP商业化变现的核心新引擎。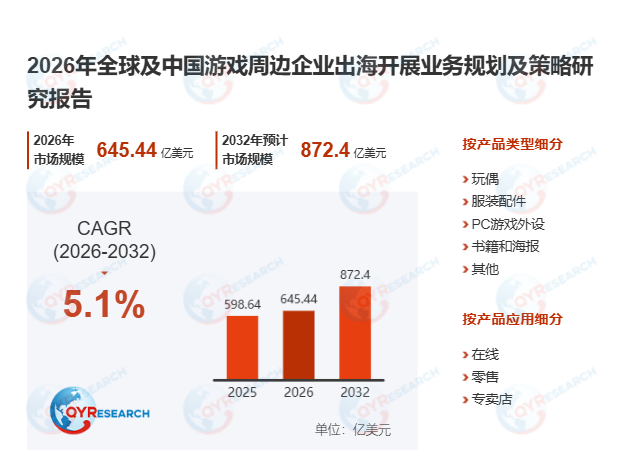
游戏周边核心商业逻辑与市场增长轨迹游戏周边产品是以电子游戏内容、角色形象、虚拟世界观及电竞赛事为核心,通过IP方自营开发、授权制造或跨品牌联名形成的实体消费品,其商业价值不仅来自基础使用功能,更依托玩家身份表达、情感联结、收藏稀缺性实现溢价,是将数字内容影响力转化为可持续实体消费的核心载体,广泛覆盖收藏玩具、手办模型、服饰箱包、家居文具等多元品类。
从市场规模维度看,2025年全球游戏周边市场规模约598.64亿美元,2026年预计攀升至630亿美元,2026-2032年复合年增长率达5.15%,该统计口径覆盖IP持有方、授权制造商及合作品牌通过全渠道实现的零售终端收入。受全球玩家消费结构变化影响,行业增长逻辑已发生本质切换:首先,全球成年核心玩家基数持续扩大,具备长期付费能力的资深玩家占比稳步提升,直接拉动高价值收藏类游戏周边的刚性需求;其次,头部游戏IP长线运营周期拉长,内容更新、版本迭代持续激活粉丝消费意愿,推动周边商品生命周期不断延长;此外,线下电竞赛事、游戏展会及主题快闪店活动全面复苏,社交媒体UGC内容传播进一步放大IP周边的破圈影响力,共同拓宽市场增长空间。
竞争分层与头部企业核心能力差异当前头部游戏周边厂商的资源投入已全面向IP组合运营、数字化柔性生产、全球防伪追溯体系三大方向倾斜,行业竞争已脱离传统普通文创产品的同质化价格比拼,转向全链路IP运营、全渠道用户触达的综合能力较量。
全球游戏周边市场呈现清晰的分层竞争格局:第一梯队以腾讯、微软、任天堂为代表,依托全球领先的游戏平台、大规模活跃玩家群体和持续运营的核心IP矩阵,构建起连接内容发行、玩家社区、授权合作和商品销售的完整商业生态,其中任天堂凭借全年龄向高辨识度角色体系,实现了游戏内容与实体商品消费的深度协同;第二梯队以索尼、网易游戏、育碧等企业为代表,依托旗下高影响力第一方游戏IP,围绕主机用户、核心粉丝群体定向开发周边产品,在细分高价值场景占据稳定市场份额。据2026年7月国内游戏衍生品行业调研数据,国内年营收超1亿元的游戏周边专业厂商数量,较2025年同期增长39%,但全球头部游戏IP的核心授权合作认证周期普遍长达12-18个月,新进入厂商难以仅凭生产制造优势快速切入高端供应链。
品类分化与渠道价值重构当前游戏周边产品品类呈现明显分化特征:玩偶手办类产品依托强角色还原度,成为情感联结与收藏属性最强的核心品类;PC游戏外设兼顾功能性与IP身份表达,在电竞场景下实现稳定增长;服饰配件类产品凭借低消费门槛,成为触达泛娱乐消费群体的核心品类。
游戏周边产业链的渠道价值正持续重构,逐步从传统综合电商的标准化商品销售,向品牌体验店、主题快闪店的沉浸式粉丝运营环节转移。具备全渠道数据打通、会员体系联动能力的厂商,能够通过预售数据反向指导柔性生产,大幅降低库存风险,未来供应链将进一步向小批量定制化、线上线下一体化体验方向演进,游戏周边产品销售收入与IP内容生命周期的关联度将持续提升。从长期发展维度看,高价值限量收藏品、跨领域跨界联名商品,将成为下一阶段行业竞争的核心赛道,拥有长线运营IP矩阵、全球全渠道零售网络的企业,将在新兴市场本地化消费、电竞周边等新兴领域取得更明显的竞争优势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





