2026年全球高频高速覆铜板市场预计突破4460百万美元,行业正从通信基础设施单一驱动,转向AI服务器、高性能计算、800G/1.6T交换网络多场景协同拉动的高价值增长周期。当前国内AI算力集群建设进入爆发期,单通道信号传输速率持续突破,大量传统中低损耗PCB基材难以满足低插入损耗、高阻抗一致性的严苛要求,不少线路板厂商陷入“高端高频高速覆铜板认证门槛高、大尺寸高层板良率难以爬坡”的转型痛点,而低介电损耗树脂配方、高速信号互连技术的迭代,正推动行业价值重心从普通刚性覆铜板加工,向高频高速覆铜板定制化开发、全链路信号仿真服务延伸。据中国电子电路行业协会2026年第二季度发布的《高频高速基材运行监测报告》,国内AI服务器用高频高速板订单同比增速已达52.3%,显著高于普通通信PCB 13.7%的增速,成为行业增长的核心新引擎。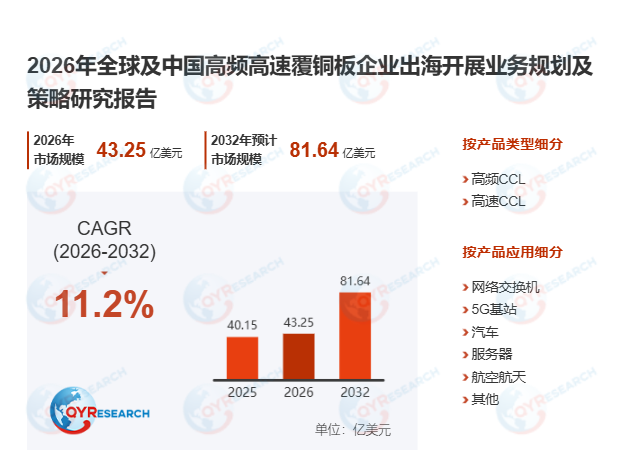
高频高速覆铜板核心特性与市场增长逻辑高频高速覆铜板是以低介电损耗树脂体系、电子级玻璃纤维布、低轮廓铜箔为核心原料,通过含浸、精密涂布、高温热压等特殊工艺制成的高端电子电路基材,核心性能表现为低且稳定的介电常数、极低介质损耗、优异的热尺寸稳定性,是承载AI服务器高速数字信号、数据中心毫米波射频信号的核心互连载体,广泛应用于800G/1.6T光通信设备、汽车毫米波雷达、低轨卫星通信等高端场景。
从市场规模维度看,2025年全球高频高速板市场规模约4015百万美元,2026年预计攀升至4460百万美元,2026-2032年复合年增长率达11.17%,该统计口径覆盖面向高速数字、高频射频及混合信号应用交付的高频高速裸板销售收入,包括低损耗高层数多层板、RF/微波板及高频高速混合材料板。受全球下游算力基建结构变化影响,行业增长逻辑已发生本质切换:首先,全球AI算力集群建设持续提速,AI服务器单机PCB层数普遍提升至16层以上,直接拉动超低损耗高频高速覆铜板的刚性需求;其次,800G光模块规模化部署、1.6T交换网络启动试点,推动数据中心交换机、路由器的高速信号互连材料迭代升级;此外,车载ADAS毫米波雷达、低轨卫星星座建设的需求持续释放,进一步拓宽高频高速板的应用边界。
技术迭代重构行业供给竞争体系当前头部高频高速覆铜板厂商的研发投入已全面向超低损耗树脂配方、低轮廓铜箔匹配、高层板加工适配三大方向倾斜,行业竞争已脱离传统普通刚性覆铜板的规模价格比拼,转向材料体系定制化、终端客户联合验证的综合能力较量。
全球高频高速板市场呈现清晰的分层竞争格局:第一梯队以松下、台光电子、台燿科技为代表,依托完整的高速数字覆铜板产品体系、全球头部云计算客户认证基础,在AI服务器、高端数据交换机等核心场景占据主导份额,其中松下MEGTRON 8系列已针对800GbE下一代高速网络完成定向优化;第二梯队以罗杰斯、生益科技、Resonac等企业为代表,罗杰斯在碳氢陶瓷、PTFE微波射频材料领域拥有长期技术积累,生益科技等国内厂商则依托本地化供应链优势,在中低损耗高速数字材料领域快速实现进口替代。据2026年7月国内电子基材行业调研数据,国内具备AI服务器用超低损耗高频高速覆铜板量产能力的厂商数量,较2025年同期增长47%,但头部海外云计算客户的核心供应商认证周期普遍长达18-24个月,新进入厂商难以仅凭成本优势快速切入高端供应链。
产品技术路线分化与产业链价值转移当前高频高速覆铜板技术路线呈现明显分化特征:以松下MEGTRON系列为代表的高速数字材料路线,重点优化多层板加工适配性与低传输损耗性能,适配AI服务器、高速交换机等大尺寸高层板场景;以罗杰斯RO4000系列为代表的专业高频材料路线,依托碳氢树脂-陶瓷复合体系,为微波、毫米波电路提供极低信号损耗,适配射频通信、汽车雷达等场景。
高频高速覆铜板产业链的价值重心正持续上移,逐步从普通覆铜板的钢板、树脂等原材料加工环节,向低介电损耗树脂配方开发、信号叠层仿真支持、终端客户联合验证等高附加值环节转移。具备全流程材料性能测试、多场景终端认证能力的厂商,能够获取更高附加值订单,未来供应链将进一步向区域化就近配套、定制化快速响应方向演进,高频高速覆铜板产品销售收入与后续技术支持服务的关联度将持续提升。从长期发展维度看,适配1.6T及更高速率网络的超低损耗材料,将成为下一阶段行业竞争的核心赛道,拥有完整材料体系、全球头部客户认证网络的企业,将在AI算力基建、低轨卫星等新兴高端市场取得更明显的竞争优势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





