集成电路引线框架全球市场发展格局及前景动态预测报告2026-2032版
集成电路引线框架全球市场总体规模
集成电路引线框架(IC Lead Frame)是半导体封装中的一种关键金属结构件,主要用于承载芯片、连接芯片与外部电路,并在封装过程中提供机械支撑、电气连接和一定的散热功能。它通常由铜合金、铁镍合金等金属材料通过冲压或蚀刻工艺制成,是传统引线型半导体封装中不可缺少的基础部件。
在典型的IC封装结构中,引线框架主要由芯片承载区(Die Pad)和引脚/引线(Leads)组成。芯片首先通过银胶、焊料或其他粘接材料固定在芯片承载区上,再通过金线、铜线或铝线等键合线将芯片电极与引线框架连接,随后进行塑封。封装完成后,引线框架的一部分形成外部引脚,用于与PCB电路板连接。因此,引线框架实际上承担了“芯片内部电路—封装结构—外部PCB”之间的电气和机械连接作用。
从生产工艺来看,IC引线框架主要分为冲压引线框架(Stamped Lead Frame)和蚀刻引线框架(Etched Lead Frame)。冲压型通过高速精密模具连续冲压金属带材形成,适合标准化、大批量生产,成本相对较低;蚀刻型则利用光刻和化学蚀刻形成复杂精细结构,更适用于高密度、细间距和结构复杂的封装
产品。随着QFN、DFN、SOP、DIP、QFP等封装形式的发展,引线框架也持续向薄型化、高密度化、高导电性和高散热性能方向升级。
2025年全球集成电路(IC)引线框架市场规模为25.89亿美元,预计到2032年将达到38.41亿美元,2026年至2032年间的复合年增长率(CAGR)为5.2%。
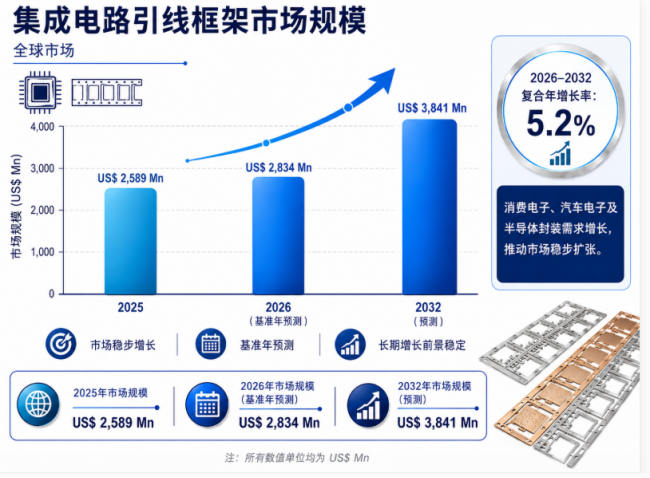
集成电路引线框架,全球市场总体规模
如上图表/数据,摘自中智信投研究网最新报告“全球集成电路引线框架市场研究报告2026-2032”.
主要驱动因素:
半导体产业持续扩张带动引线框架基础需求增长。 集成电路引线框架是传统及部分先进封装中的关键基础材料,其需求与全球半导体产量、封装测试规模以及芯片出货量高度相关。随着消费电子、汽车电子、工业控制、通信设备、人工智能终端及物联网设备持续增加芯片使用量,集成电路封装需求随之扩大,从而带动QFN、DFN、SOP、QFP等采用引线框架的封装产品持续增长,为IC引线框架行业提供稳定的基础需求。
汽车电子和新能源汽车成为重要增量市场。 汽车电动化、智能化和网联化趋势推动单车半导体价值量不断提高,功率管理芯片、模拟芯片、MCU、传感器、驱动芯片以及车载通信芯片等器件使用量明显增加。这些芯片中相当一部分仍采用基于引线框架的封装形式,尤其是在对可靠性、散热性能和成本控制要求较高的汽车电子领域。因此,新能源汽车、ADAS、智能座舱和车身电子系统快速发展,为高可靠性、高导热和精密型IC引线框架创造了新的增长空间。
消费电子及通信设备升级持续扩大封装材料需求。 智能手机、可穿戴设备、智能家居、服务器、网络通信设备等终端产品不断向小型化、多功能化和高集成度方向发展,使芯片数量和封装密度持续提升。尽管部分高端芯片逐步采用BGA、FC-BGA等封装方案,但大量电源管理、模拟、射频、接口及控制类芯片仍广泛采用QFN、DFN和SOP等引线框架封装。因此,消费电子更新换代、5G及下一代通信基础设施建设,以及数据中心设备扩张,都将继续支撑IC引线框架的市场需求。
封装小型化与高性能化推动高附加值引线框架升级。 下游芯片封装正在向更细间距、更薄型、更高I/O密度和更高散热性能方向发展,对引线框架的尺寸精度、材料强度、导电性、平整度及表面处理质量提出了更高要求。这一趋势推动蚀刻引线框架、高精密冲压引线框架、预镀引线框架以及适用于QFN、DFN等高密度封装的产品需求增加。产品结构从标准化、低附加值型号向高精度和定制化型号升级,有助于提升行业整体价值量和市场规模。
主要阻碍因素:
集成电路引线框架行业对铜合金、铁镍合金、镀银材料以及化学药液等原材料依赖程度较高,而这些材料价格一旦出现明显波动,就会直接压缩企业利润空间。尤其是在下游客户议价能力较强、产品价格传导不顺畅的情况下,引线框架厂商往往难以及时将成本上涨完全转嫁给客户,从而面临较大的经营压力。此外,能源、人工和环保处理成本持续上升,也进一步推高了制造端综合成本,对中小厂商的盈利能力形成较大制约。
随着半导体封装不断向小型化、高集成度、高散热和高可靠性方向发展,集成电路引线框架产品也需要不断提高精度、材料性能和一致性。这意味着企业必须持续投入冲压模具、蚀刻工艺、表面处理、自动化检测和精密制造设备,以满足更细间距、更复杂结构和更高稳定性的要求。对于技术积累不足或研发投入有限的企业而言,产品升级难度较大,一旦不能及时跟进先进封装需求,就容易在市场竞争中失去订单和客户认可。
集成电路引线框架的需求与消费电子、汽车电子、工业控制、通信设备等下游市场景气度密切相关,而半导体行业本身具有较明显的周期性波动特征。当智能手机、家电、PC或汽车等终端市场需求放缓时,封装厂和芯片厂通常会同步调整库存和采购计划,进而影响引线框架企业的出货节奏和产能利用率。在需求波动较大的背景下,企业既要承担库存管理压力,又要防范价格竞争加剧和订单缩减带来的业绩不稳定风险。
虽然集成电路引线框架仍然是众多传统封装形式的重要基础材料,但行业内部竞争较为激烈,尤其是在中低端和标准化产品市场,价格竞争往往较为明显。同时,随着先进封装、基板类封装以及其他高密度互连技术的发展,部分高端应用对传统引线框架的依赖程度有所下降,这也对行业未来增长形成一定压力。换句话说,集成电路引线框架企业不仅要面对同业之间的竞争,还要应对封装技术路线变化所带来的结构性挑战。
集成电路引线框架产业链
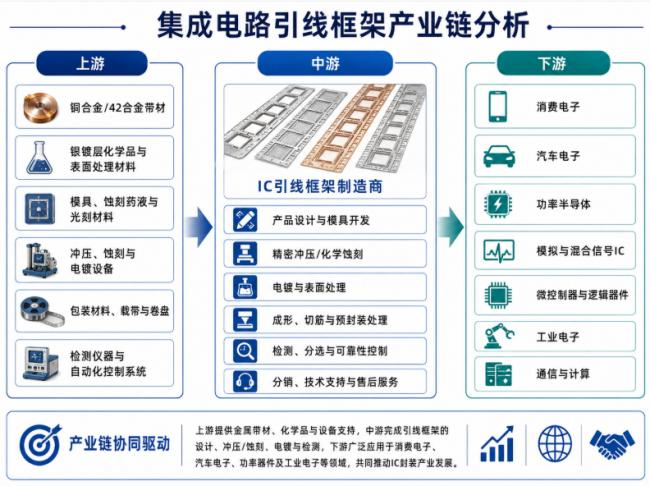
如上图表/数据,摘自中智信投研究网最新报告“全球集成电路引线框架市场研究报告2026-2032”.
集成电路引线框架(IC Lead Frame)产业链上游主要由金属材料、化学品、模具及生产设备构成,是整个产业链的基础支撑环节。核心原材料通常包括铜合金带材、42合金带材等金属基材,它们直接决定引线框架的导电性、导热性、强度和成形性能;与此同时,银镀层化学品、表面处理材料、蚀刻药液、光刻材料等则对产品的表面质量、可焊性和可靠性具有重要影响。此外,精密冲压设备、化学蚀刻设备、电镀设备、检测仪器以及自动化控制系统,也是实现高精度量产不可缺少的条件。整体来看,上游环节具有材料与装备门槛较高、对品质稳定性要求严格的特点,其供给能力会直接影响中游厂商的成本、良率和交付能力。
中游是集成电路引线框架产业链的核心制造环节,主要包括产品设计与模具开发、精密冲压或化学蚀刻、电镀与表面处理、成形与切筋、预封装处理、检测分选以及可靠性控制等流程。不同封装形式对引线框架的尺寸精度、引脚间距、平整度和表面镀层有不同要求,因此中游厂商不仅需要具备成熟的工艺控制能力,还需要根据客户需求提供定制化设计和持续优化服务。尤其在QFN、DFN、SOP、QFP等封装需求增长的背景下,中游制造商越来越强调高精度、高一致性和自动化生产,以满足封装测试企业和芯片厂对品质、效率及稳定供货的要求。可以说,中游企业是连接基础材料和终端半导体应用的关键枢纽。
下游则主要面向消费电子、汽车电子、功率半导体、模拟与混合信号IC、微控制器与逻辑器件、工业电子以及通信与计算等领域。消费电子的大批量需求为引线框架提供了广阔的出货基础,而汽车电子则对耐高温、高可靠性和长期稳定性提出更高标准,推动高端引线框架产品升级。与此同时,功率器件和工业控制领域也对散热性能、机械强度和封装适配能力有较强需求,这使得引线框架在传统封装体系中仍保持重要地位。整体而言,下游应用越广泛、芯片种类越多样,对中游产品规格和性能的细分需求也越明显,从而带动产业链持续演进。
从产业链协同角度看,IC引线框架行业呈现出“上游材料和设备支撑—中游精密制造转化—下游封装与终端应用拉动”的典型结构。随着半导体封装向小型化、高密度、高散热和高可靠性方向发展,产业链各环节之间的协同程度不断提高:上游需要提供更优的材料与设备,中游需要提升精密加工和质量控制能力,下游则持续提出更高性能和更短交期的要求。未来,随着消费电子升级、汽车电子渗透率提升以及全球半导体封装产能扩张,集成电路引线框架产业链仍具备较强的发展韧性和升级空间。
全球集成电路引线框架市场主要厂商竞争格局
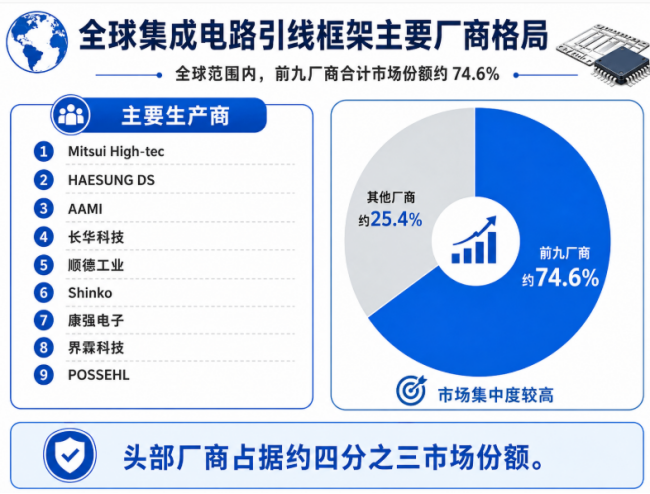
如上图表/数据,摘自中智信投研究网报告“全球集成电路引线框架市场研究报告2026-2032”,排名基于2025数据。目前最新数据,以本公司最新调研数据为准。
2025年全球集成电路引线框架(IC Lead Frame)市场呈现出较为明显的头部集中格局。Mitsui High-tec、HAESUNG DS、AAMI、Chang Wah Technology、SDI、Shinko、Kangqiang Electronics、Jih Lin Technology 以及 POSSEHL 等前9家厂商合计占据约74.6%的市场份额,说明行业资源、客户订单和技术能力已较大程度向头部企业集中。由于IC引线框架属于半导体封装关键材料之一,对尺寸精度、冲压/蚀刻工艺、镀层质量和供货稳定性要求较高,因此具备规模优势和长期客户认证基础的企业更容易保持领先地位。
从竞争层次来看,日本、韩国及中国台湾地区厂商在全球IC引线框架市场中占据重要位置,凭借成熟的精密制造能力、先进模具技术和稳定的半导体封装客户关系,在中高端市场拥有较强竞争力。其中,Mitsui High-tec、HAESUNG DS、Shinko 等企业在高精度产品、客户覆盖和工艺积累方面具有较强优势;Chang Wah Technology、Jih Lin Technology、AAMI 等厂商则在封装配套能力和区域市场渗透方面保持竞争力。与此同时,康强电子等中国大陆企业也在依托本土化供应、成本控制和快速响应能力,持续提升在全球市场中的影响力。
整体来看,全球IC引线框架市场竞争已不仅是价格竞争,更集中体现为技术能力、产品一致性、良率控制、交付能力以及与封测客户的协同开发能力之间的竞争。前9大厂商之外的其他企业合计份额约25.4%,表明中小厂商仍然存在,但整体影响力相对有限。未来,随着消费电子、汽车电子、功率半导体及工业电子等应用持续增长,具备高精度制造能力、稳定品质体系和全球化客户服务能力的头部企业,有望进一步巩固市场地位,行业集中度预计仍将维持在较高水平。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





