数据说明
样本选择:全部A股2000-2024年数据
包含两个版本:一份未剔除、一份剔除金融和ST、*ST或PT
注:提供了剔除所需数据和剔除代码,若无需做该项剔除处理,自行删除相关代码重新运行即可
行业参照证监会2012年行业分类标准,制造业用二级行业分类,其他用一级分类来计算
并对连续型变量进行了1%和99%分位数的缩尾处理
计算说明
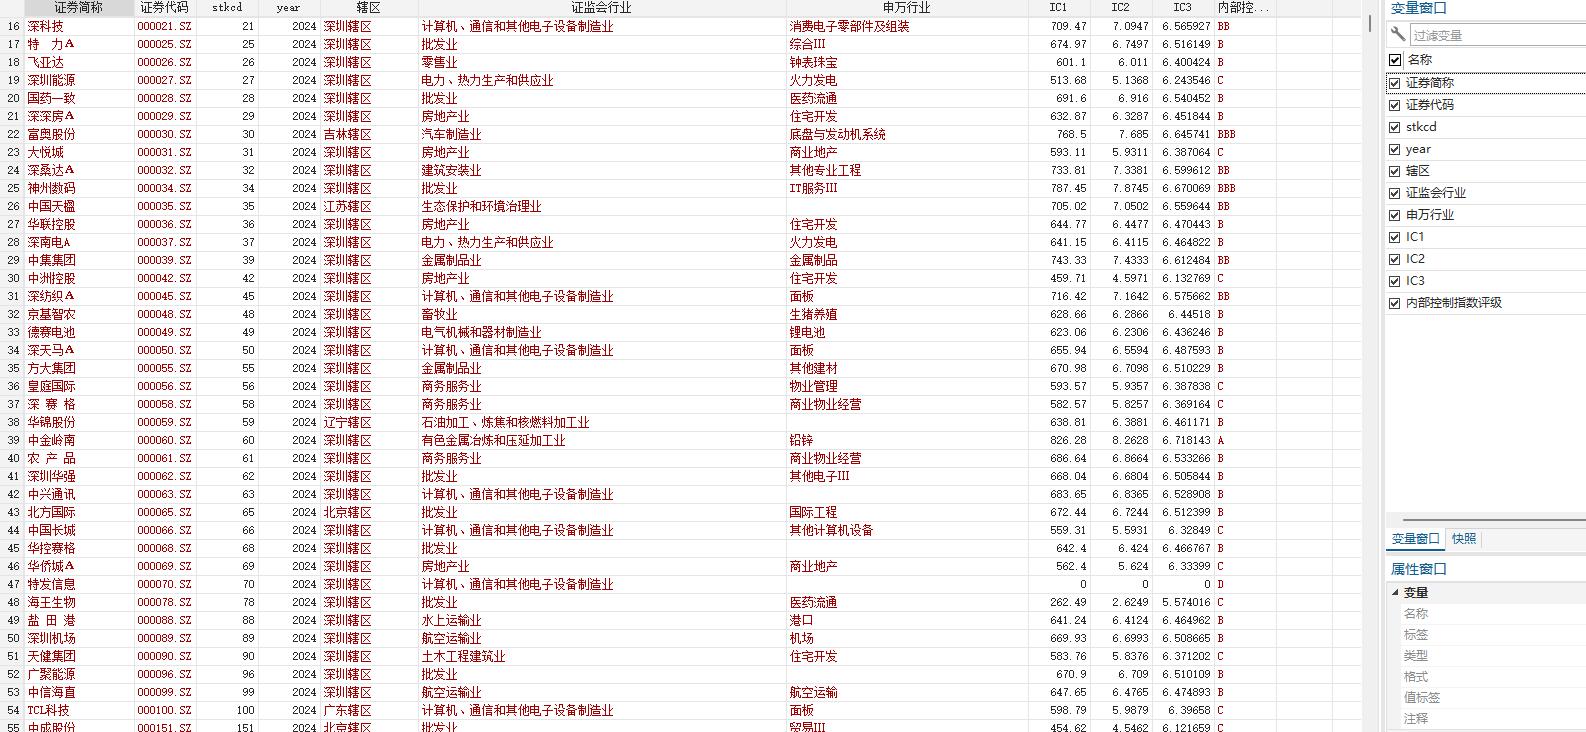
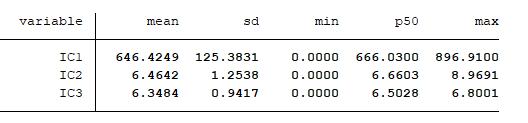
IC1:内部控制指数原始评分
IC2:内部控制指数评分除以100。
IC3:内部控制指数评分加一取自然对数。
内部控制指数评级:内部控制评级D级到AAA级
参考文献
[1]耿云江,王丽琼.成本粘性、内部控制质量与企业风险——来自中国上市公司的经验证据[J].会计研究,2019,(05):75-81.
[2]权小锋,吴世农,尹洪英.企业社会责任与股价崩盘风险:“价值利器”或“自利工具”?[J].经济研究,2015,50(11):49-64.
[3]谢志华.内部控制、公司治理、风险管理:关系与整合[J].会计研究,2007,(10):37-45+95.
[4]李万福,林斌,宋璐.内部控制在公司投资中的角色:效率促进还是抑制?[J].管理世界,2011,(02):81-99+188.DOI:10.19744
[5]叶康涛,曹丰,王化成.内部控制信息披露能够降低股价崩盘风险吗?[J].金融研究,2015,(02):192-206.
[6]刘运国,郑巧,蔡贵龙.非国有股东提高了国有企业的内部控制质量吗?——来自国有上市公司的经验证据![J].会计研究,2016,(11):61-68+96.

数据截图
分年份数据量统计 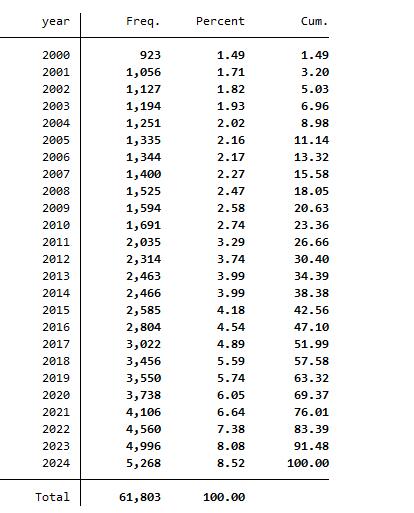
描述性统计




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





