
立即打开

黏胶碳纤维是以再生纤维素黏胶纤维为前驱体,经稳定化、碳化及选择性石墨化制得的特种碳材料,核心优势在于低导热、可控烧蚀、高纯度和高温尺寸稳定性。据QYResearch统计,2025年全球黏胶碳纤维市场销售额约2.86亿美元,预计2032年达4.32亿美元,2026-2032年复合增长率(CAGR)为6.1%。与PAN基、沥青基碳纤维相比,黏胶碳纤维更聚焦极端热防护和高温隔热场景,而非大规模结构增强。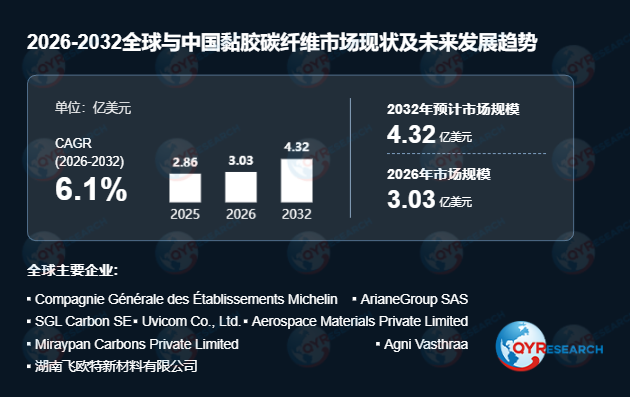 首先,产品形态分化明显,碳毡与石墨碳毡构成规模基础,航空航天碳布维持高单位价值。碳毡和石墨毡主要应用于真空炉、惰性气氛炉、半导体单晶炉及粉末冶金炉等高温隔热场景,差异化体现在导热性能、灰分、体积密度和最高使用温度。随着光伏N型硅片、半导体洁净度要求提升,低灰分、高纯度黏胶基石墨毡需求进一步凸显。碳化机织物市场规模较小,但单位价值显著更高,主要用于火箭喷管、燃烧室、再入热防护等烧蚀结构,其商业壁垒来自认证历史、织造组织可控性和工艺重复性。
其次,技术路线正由通用材料向场景化等级升级。航空航天领域更强调烧蚀性能稳定、纺织结构可重复、导热可控和制造过程可追溯;工业领域则通过提高石墨化温度、增加提纯工序和改善密度均匀性,延长炉体隔热材料寿命。国内企业已在前驱体控制、连续式碳化石墨化、低灰分提纯等方面取得进展,例如安徽弘昌新材料提出黏胶基碳纤维保温材料连续式生产制备技术,推动工业级产品效率提升和成本优化。但行业仍面临前驱体质量波动、碳化收率偏低、能耗较高和批次一致性控制等难点。
此外,下游需求呈现“高认证壁垒+周期性更换”双特征。航空航天和国防军工对黏胶碳纤维具有较强技术刚性,运载火箭、导弹推进、再入热防护等系统需要材料在高热流和冲蚀条件下保持可靠性能;工业市场则依赖炉体隔热材料的定期更换,形成稳定耗材需求。黏胶碳纤维制造过程复杂、供应商数量有限,新进入者需跨越高温炉设备、气氛控制、检测认证和可追溯体系等多重壁垒。
从区域格局看,亚太地区已形成较完整的黏胶来源碳毡和石墨毡制造基础,中国是工业高温隔热材料重要生产区域,印度在航空航天黏胶基碳布方面具备专业能力。北美和欧洲在高价值航空航天与国防应用中仍具优势,主要依托成熟认证体系、长期碳化技术积累及关键热防护项目参与度。俄罗斯也保留部分特种碳材料制造能力。区域竞争呈现明显分工:亚太地区侧重工业规模制造,欧美在高认证门槛应用中保持影响力。
竞争格局方面,市场由少数专业制造商构成,供应商基础显著小于主流碳纤维市场。SGL Carbon、Michelin旗下Tex Tech、ArianeGroup等在航空航天和国防用黏胶基碳化织物、热防护材料方面具备长期积累;Aerospace Materials Private Limited等在印度形成黏胶织物碳化能力。中国厂商如湖南飞欧特、安徽弘昌、湖南东映碳材料、四川君瑞碳纤维、青岛望展等更多布局黏胶基碳毡、石墨毡及相关高温材料。行业竞争由两套逻辑构成:航空航天供应商依靠认证历史、过程控制和性能可靠性竞争;工业材料供应商则更关注纯度、导热性能、生产效率和成本竞争力。
本报告覆盖2021-2025年历史数据及2026-2032年预测,重点分析全球与中国市场黏胶碳纤维的产能、产量、销量、销售额、价格、份额及区域分布,并按产品类型、热处理程度、纺织结构、纤维连续性和应用场景进行细分。随着商业航天、先进推进系统、半导体及光伏高温工艺持续扩张,黏胶碳纤维市场将保持稳健增长;具备前驱体—纺织—碳化—石墨化—提纯一体化能力、并能进入高认证应用体系的企业,有望获得更高附加值。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





