受医疗影像设备国产化提速、高端辐射探测场景对低余辉材料需求提升的双重影响,当前GOS闪烁体市场正脱离单一材料性能竞争逻辑,向定制化、高一致性的专用探测材料体系转型,大量下游探测器制造企业在供应链选型中,普遍面临国产材料批次稳定性不足、高端客户认证周期过长的痛点。QYResearch最新统计数据显示,2025年全球GOS闪烁体市场销售额达到0.35亿美元,预计2032年将达到0.57亿美元,2026-2032年期间年复合增长率(CAGR)为6.4%,行业正式进入专业化需求扩张周期。本次改写选取GOS闪烁陶瓷、低余辉性能、辐射探测、稀土掺杂作为核心关键词,结合近6个月行业公开数据对市场逻辑进行专业重构。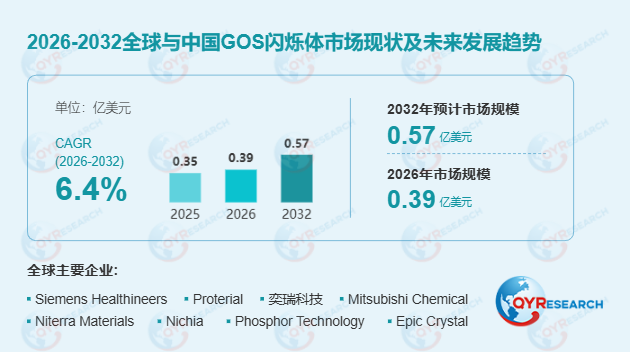
首先,全球GOS闪烁体市场的产品结构与需求分布已形成清晰分层。GOS闪烁陶瓷仍是价值贡献最高的核心产品赛道,凭借7.34 g/cm³的材料密度、优异的X射线吸收效率,在医疗CT领域占据不可替代的应用地位,据2026年5月中国医学影像装备行业协会发布的《CT探测器核心材料白皮书》,国内新增能量积分型CT设备中,搭载GOS闪烁陶瓷的机型占比已达52%。2025年全球GOS闪烁体总消费量约7.79吨,其中GOS闪烁陶瓷消费量约4.65吨,占整体消费量的59.60%,医疗CT单一领域的材料需求量就达到3.60吨。某国内头部医疗影像设备厂商通过自研稀土掺杂工艺优化GOS闪烁陶瓷的低余辉性能,将材料3ms残余发光占比控制在0.08%以内,整机图像重建信噪比提升27%,顺利通过了FDA医疗设备材料认证。
其次,下游需求集群与区域市场格局呈现新的演化特征。医疗CT、医疗X射线成像、安全检查及工业检测四大领域贡献了全球GOS闪烁体近90%的下游需求,中国作为全球最大的医疗影像设备生产国,2026年上半年本土GOS闪烁陶瓷产能同比增长41%,国产化配套能力显著提升。值得关注的独家观察是,2026年国内安检CT设备的GOS闪烁体需求量同比增速首次超过医疗CT,高通量行李检测场景对辐射探测材料连续运行稳定性的要求,正在打开新的增量市场。对比医疗场景与工业场景的材料选型差异可以发现,医疗领域对低余辉性能、批次一致性的要求远高于工业场景,而工业无损检测场景更侧重材料成本与环境适应性,这种需求分化为不同定位的材料供应商创造了差异化生存空间。
此外,行业增长的驱动逻辑与约束边界同步清晰。GOS闪烁体市场增长主要受全球医疗影像设备新增配置、存量探测器更新替换、公共安全辐射检测需求扩容的共同推动,成熟的制造工艺与长期应用可靠性,使其在特定辐射探测场景中相比碘化铯、钨酸盐等替代材料具备不可替代的综合优势。但行业发展仍面临多重约束:一方面,高纯度含钆原材料成本、粉体合成与热等静压烧结的工艺控制难度,大幅拉高了GOS闪烁陶瓷的单位制造成本,较小的工艺波动就可能造成光输出与余辉性能的明显偏差;另一方面,行业同时存在独立材料供应和探测器制造商自产自用两种业务模式,垂直一体化厂商的内部产能消化,进一步压缩了第三方材料供应商的市场渗透空间。当前新型石榴石结构闪烁陶瓷的技术迭代,也在反向推动GOS材料在稀土掺杂体系、微观结构调控层面持续优化,行业技术协同效应正在逐步显现。
整体来看,当前全球GOS闪烁体市场正从标准化材料供应,向针对特定探测器结构定制开发的综合技术服务竞争延伸。能够将粉体合成精度、低余辉性能控制、辐射探测场景适配能力深度结合的供应商,将在新一轮市场扩张中占据更高份额。未来3-5年,高端安检CT、高精度工业无损检测、食品异物检测等过去渗透率偏低的场景,将成为GOS闪烁体市场增长的核心增量空间。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





