全球缆线用膨胀阻水带市场运营状况分析及投资战略研究报告2026-2032版
,围绕缆线用膨胀阻水带的
产品定义、材料体系、市场规模、竞争格局、应用结构、区域供需和产业链变化展开研究。本文重点关注半导电与非导电阻水带在电力电缆、光缆、海底电缆和通信电缆中的需求变化,以及电网升级、海上风电、数字基础设施和亚洲缆线制造扩张带来的市场机会。
缆线用膨胀阻水带是用于限制水分沿缆线内部纵向迁移的功能性带材,通常以聚酯非织造布、织造增强基材或缓冲层为载体,通过涂覆、浸渍、复合或夹持超吸水聚合物形成遇水快速膨胀的阻水结构。半导电产品还通过导电碳材料或导电涂层提供稳定电气接触和电场均化功能。产品通常以分切盘卷、交叉卷绕或大卷形式供应,关键性能包括膨胀速度与高度、吸水粉保持性、拉伸强度、厚度与克重一致性、表面电阻、耐热性及盐水环境稳定性。其主要功能是在缆芯、导体屏蔽、金属屏蔽、铠装层和护套之间形成干式纵向阻水层,并兼顾隔离、缓冲、绑定和导电接触,广泛应用于电力电缆、光缆、海底电缆、通信电缆及特种工业缆线。
全球市场规模、增长趋势与增量来源
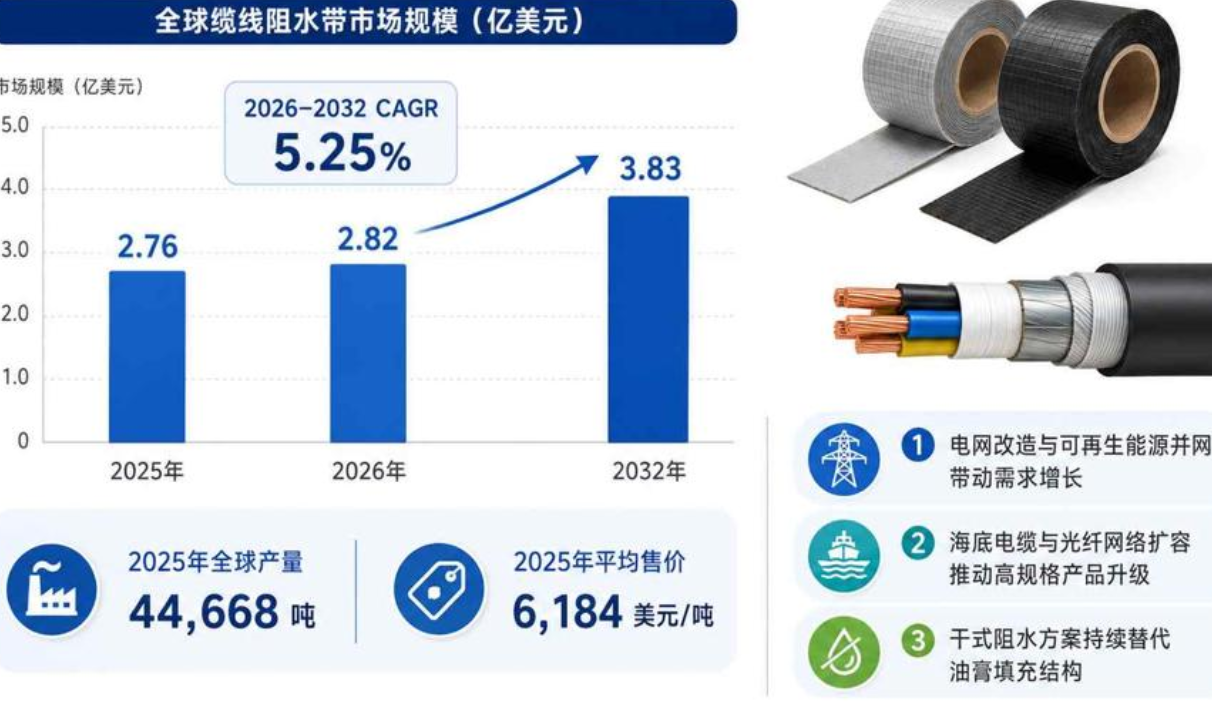
根据中智信投研究网初步调研,2025年全球缆线用膨胀阻水带市场规模约为2.76亿美元,预计2032年将达到约3.83亿美元,2026–2032年期间复合增长率约为5.25%。上述规模主要覆盖用于电力电缆、光缆、海底电缆、通信电缆及其他特种缆线的半导电和非导电阻水带。2025年全球产量约为44,668吨,平均售价约为6,184美元/吨。行业当前处于传统电缆阻水材料持续升级与高规格应用扩张并行阶段,增长动力来自电网改造、可再生能源并网、海底输电与通信网络建设、光纤网络扩容以及干式阻水对油膏填充方案的替代。供给端正在围绕薄型化、低掉粉、快速膨胀、低电阻、耐盐水和复合功能展开升级,未来增量将主要来自高压及超高压电缆、海底电缆、高密度光缆和新兴市场本地化供应。
竞争格局与代表性厂商

全球缆线用膨胀阻水带市场呈现适度集中与区域专业化并存的格局。根据中智信投研究网调研统计,全球前十大企业合计市场份额超过60%。第一梯队以Geca Tapes(Magnera)、Freudenberg Performance Materials、Scapa Industrial、Chase Corporation和Lantor为代表,依托材料平台、全球客户认证、海缆及高压电缆产品能力和跨区域交付形成优势。第二梯队包括emuco、JGILI、GarnTec、Grfil、EKSTEL、Loypos、JYTAPE和DEUK YOUNG等区域与工艺型厂商,主要在欧洲、韩国及特定高规格缆线场景中形成差异化。中国和印度企业通过完整产品系列、灵活规格、交付速度和成本竞争力扩大国际市场覆盖。未来竞争将从单纯价格转向膨胀一致性、表面电阻稳定性、低掉粉、耐盐水能力、客户认证、定制分切和长期供货可靠性。
产品分类与下游应用结构
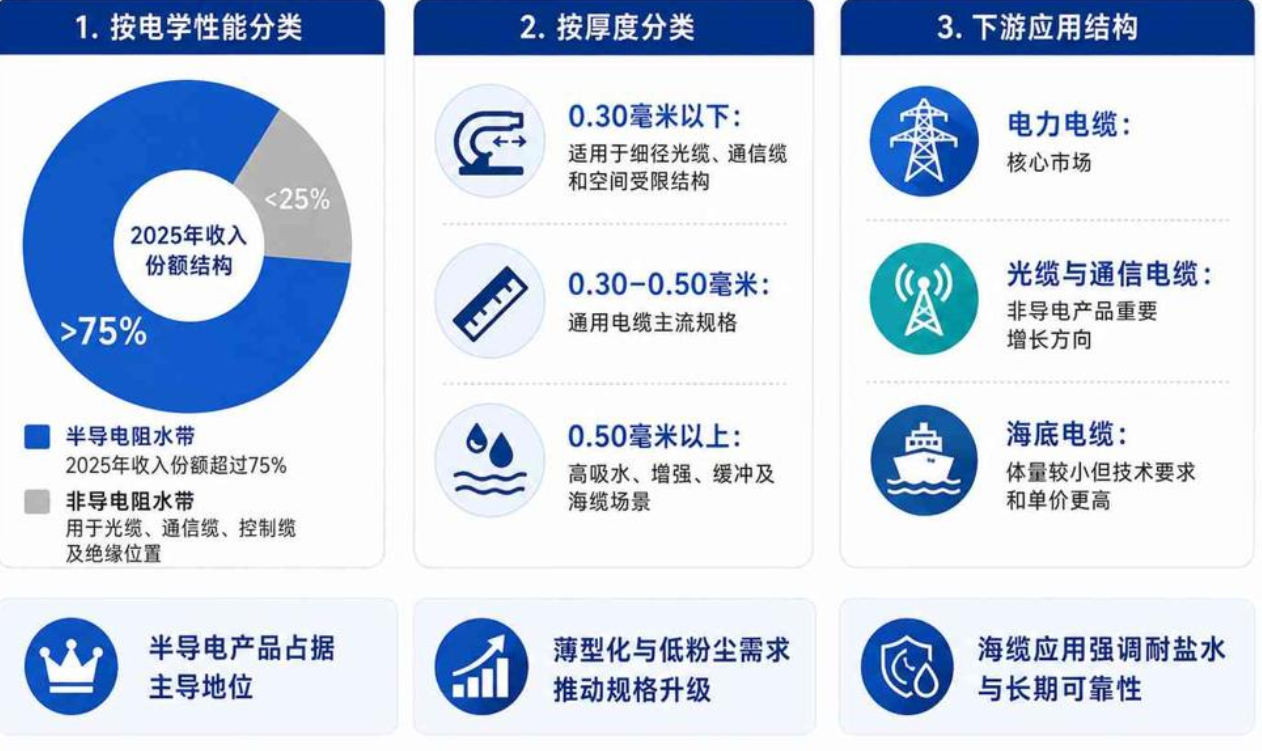
按电气性能划分,缆线用膨胀阻水带主要分为半导电和非导电两类。2025年半导电产品收入份额超过75%,主要用于中压、高压、超高压和海底电力电缆的导体、屏蔽层和金属护套附近,在阻水的同时保持电气连续性;非导电产品主要用于光缆、通信电缆、控制电缆及电力电缆中的绝缘位置,随着薄型、低粉尘和光纤直接接触材料需求增长,长期增长潜力更高。按厚度划分,0.30毫米以下产品适合细径光缆、通信缆和空间受限结构;0.30–0.50毫米构成通用电缆的主流规格;0.50毫米以上产品更多用于高吸水、增强、缓冲和海缆场景。下游应用中,电力电缆仍是核心市场,光缆和通信电缆是非导电产品的重要增长方向,海底电缆虽体量较小,但对耐盐水、机械性能和长期可靠性的要求更高。
区域供需格局与市场机会
生产端看,2026年中国是全球最大的缆线用膨胀阻水带生产国,产量份额超过37%,依托庞大的缆线制造业、完整的非织造布和化工材料供应链以及较强的分切复合能力形成规模优势。欧洲在高压、超高压和海底电缆专用材料方面保持技术优势,北美拥有稳定的电网、通信和工业缆线需求,韩国形成了面向电力及海缆材料的专业供应体系,印度制造能力随本地电力与通信基础设施建设逐步提升。消费端看,2026年亚太收入份额超过50%,是全球最大的消费地区;中国在预测期内年复合增长率约为5.68%,是亚太增长较快的主要国家。欧洲和北美机会主要来自电网更新、海上风电、海底互联和高规格产品替换,亚洲增量则更多来自新增产能、光纤网络扩容、缆线出口和供应链本地化。
产业链、壁垒与未来前景
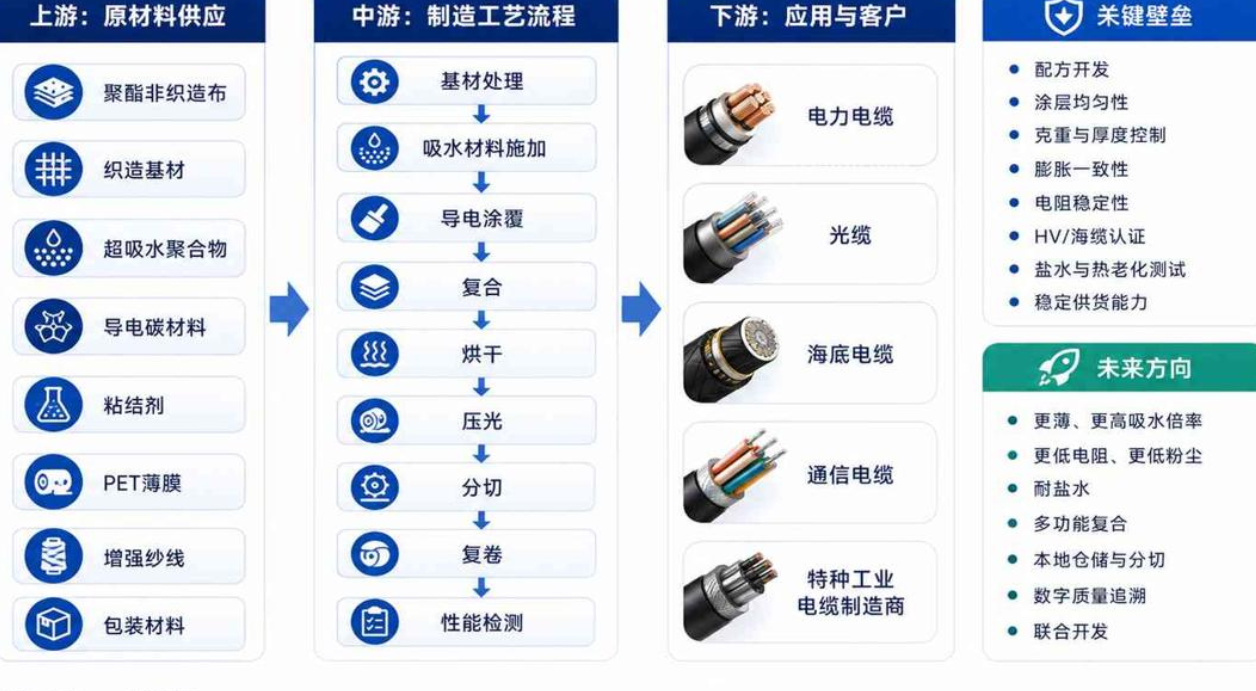
缆线用膨胀阻水带上游主要包括聚酯非织造布和织造基材、超吸水聚合物、导电碳材料、粘结剂、PET薄膜、增强纱线及包装材料。中游制造环节涵盖基材处理、吸水材料施加、导电涂覆、复合、烘干、压光、分切、复卷及性能检测,价值量集中在配方开发、涂层均匀性、克重和厚度控制、膨胀一致性、电阻稳定性及客户定制能力。下游客户包括电力电缆、光缆、海底电缆、通信电缆和特种工业电缆制造商。行业壁垒主要来自高压及海缆客户较长的认证周期、盐水与热老化测试、低掉粉和高速加工适配,以及持续稳定供货能力。未来几年,行业将向更薄、更高吸水倍率、更低电阻、更低粉尘、耐盐水和多功能复合方向发展,模块化产品平台、本地仓储与分切、数字质量追溯及与客户联合开发将成为供应链升级重点。政策层面,电网韧性、清洁能源、数字基础设施和海洋能源投资为需求提供基础;同时,SAP、聚酯、炭黑和能源价格波动、同质化竞争、替代型阻水纱与填充材料及地区认证差异仍构成主要挑战。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





