根据恒州诚思发布的罐装金枪鱼市场报告,这份报告提供罐装金枪鱼市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析罐装金枪鱼市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析罐装金枪鱼市场的主要生产地区、主要消费地区以及主要的生产商。
罐装金枪鱼产品定义
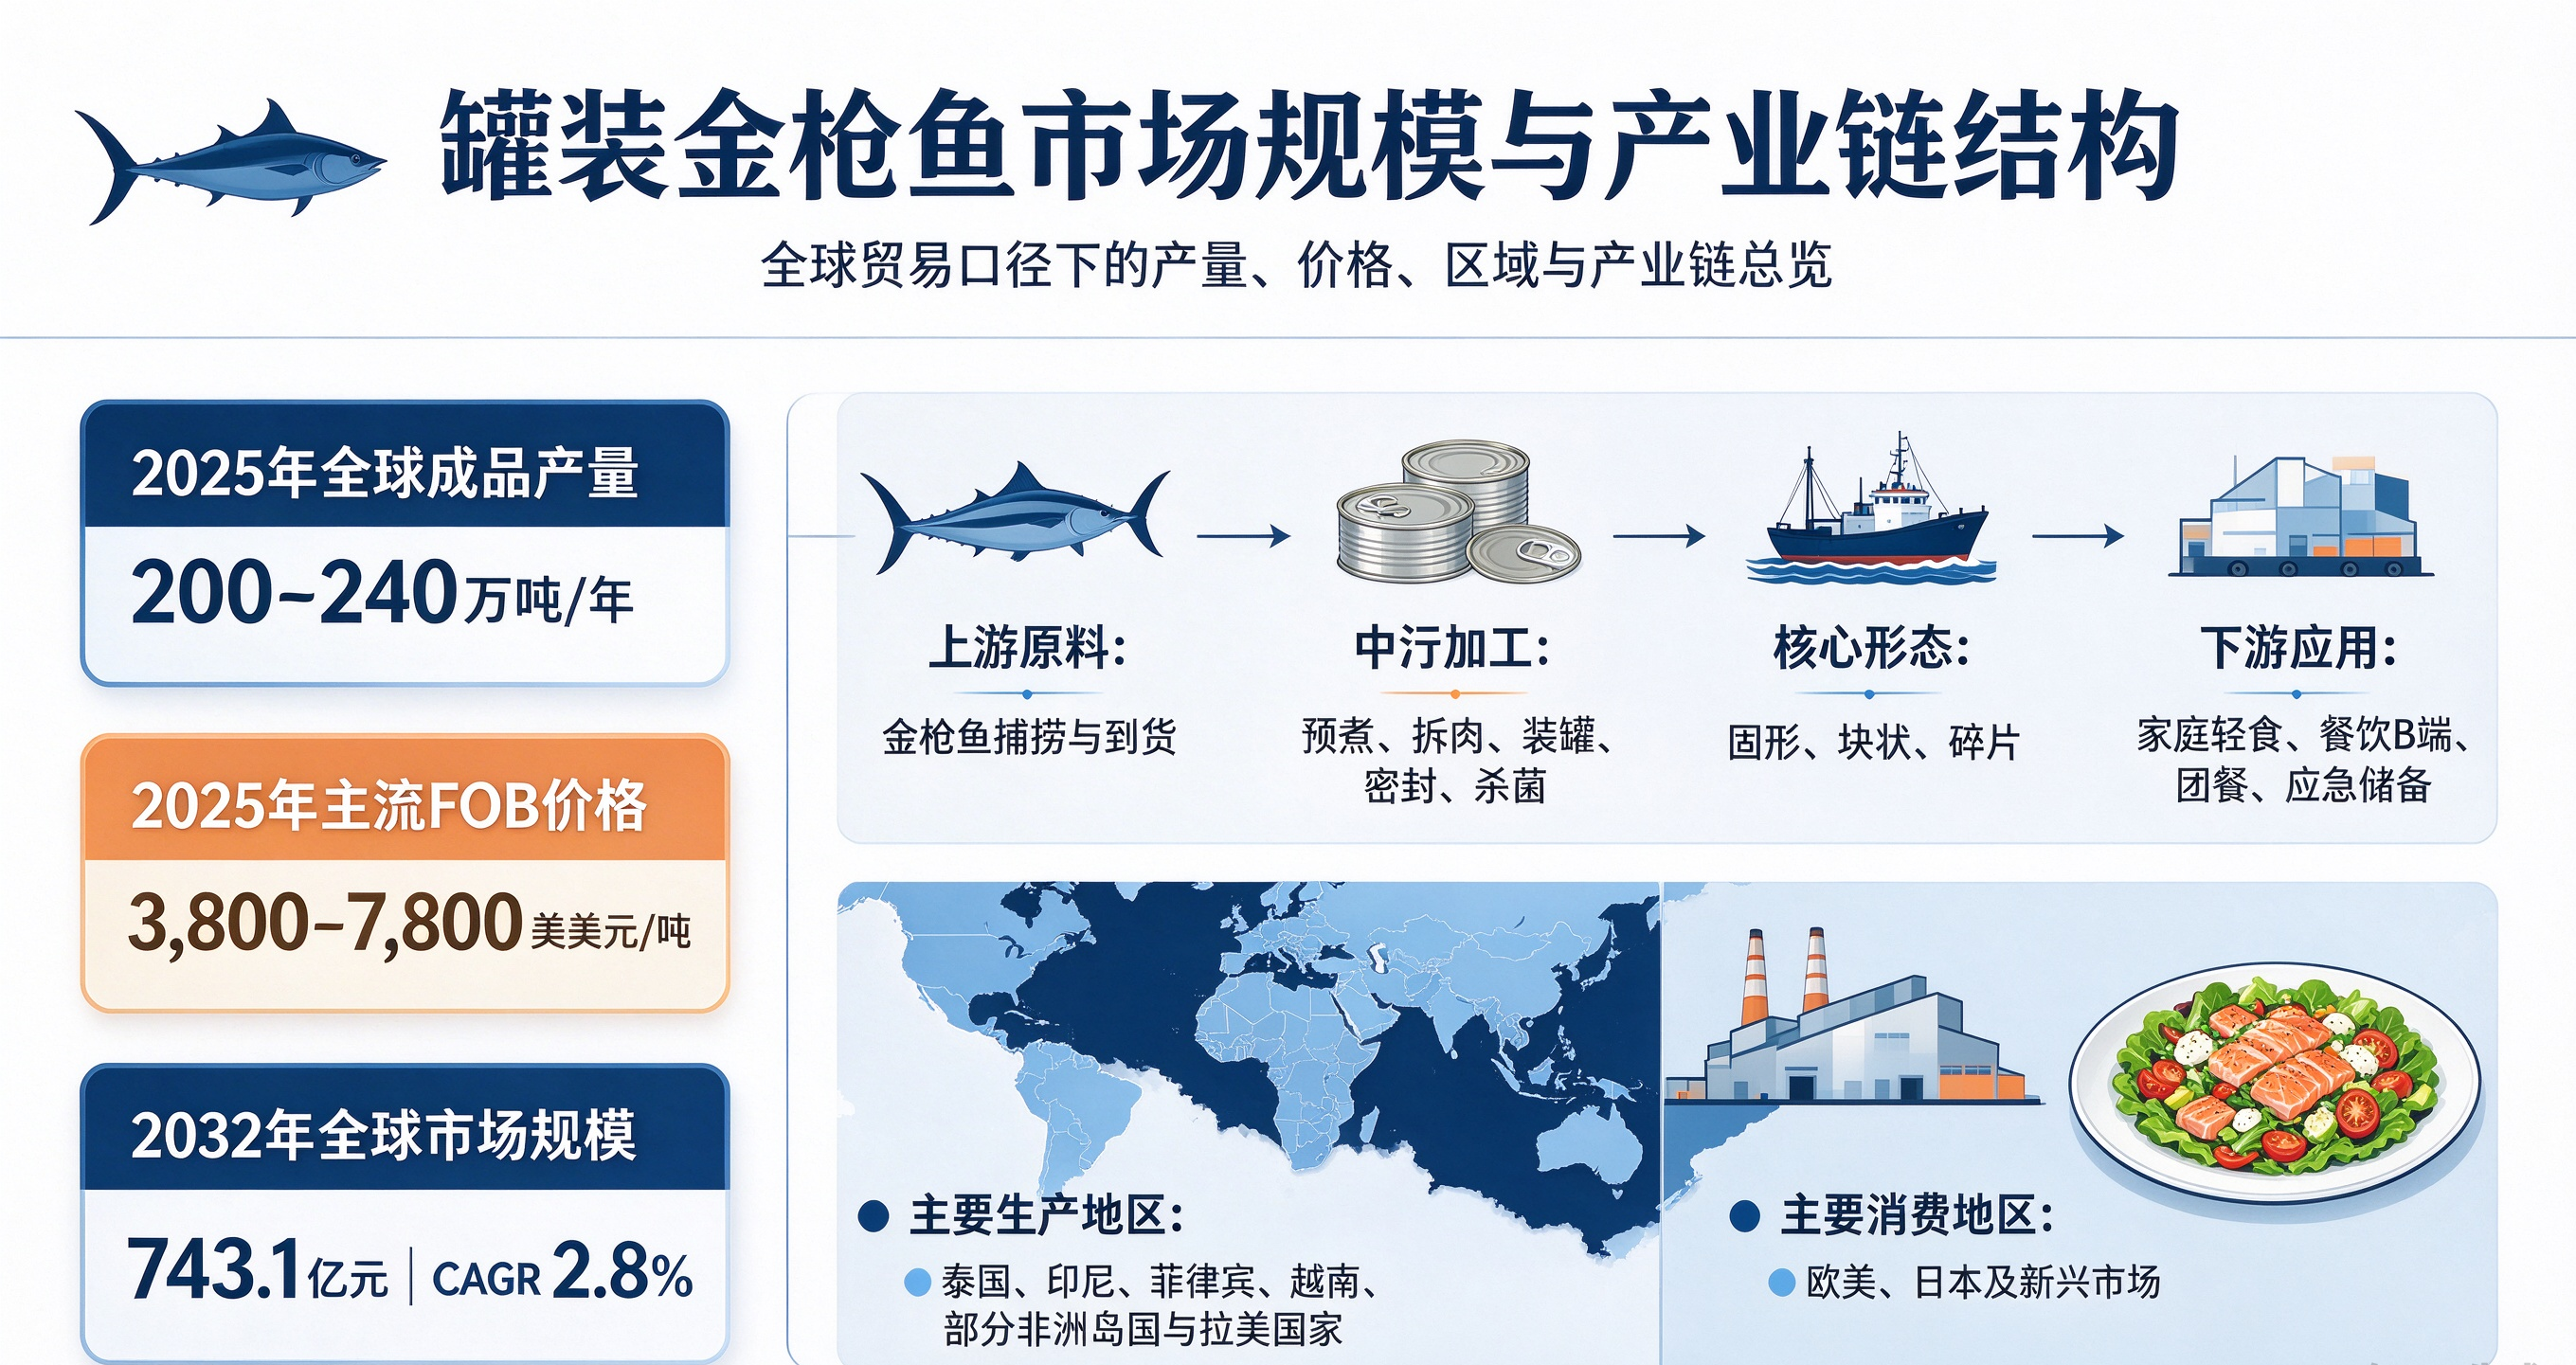
罐装金枪鱼是以商业化金枪鱼资源为主要原料,经修整去皮去骨、预煮/蒸煮、冷却拆肉与分级后,按固形(solid)/块状(chunk)/碎片(flakes)等形态装入金属罐(或软罐等耐热包装),加入盐水、植物油或清水等介质并密封,再通过热力杀菌实现商业无菌而制成的常温耐储、开罐即食水产加工食品;其典型外观为淡粉至浅褐色鱼肉,配方以鱼肉、食盐与油/水为核心,可选配轻度调味。全球加工与出口高度集中于东南亚与印度洋/太平洋相关加工国(如泰国、印尼、菲律宾、越南,以及部分非洲岛国与拉美国家),面向欧美、日本等成熟消费市场,主要应用于家庭与餐饮端的沙拉、三明治、意面与即食轻食,也用于团餐、应急储备与复合即食食品的蛋白原料。 根据QYResearch分析师测算,在以“成品贸易等效重量(prepared/preserved tuna,HS 160414口径)”作为锚定口径、并综合主要出口加工国产量与出口流向的条件下,2025年全球罐装金枪鱼成品产量约为200万–240万吨/年。价格方面,基于全球主要出口国在“prepared or preserved tuna(HS 160414)”项下的出口单价差异(不同鱼种、介质、规格与合规要求导致单位价值显著分化),2025年行业主流FOB约3,800–7,800美元/吨,其中淡色肉与清水/盐水装通常处于区间中低端,白肉与油浸及高规格产品处于高端。
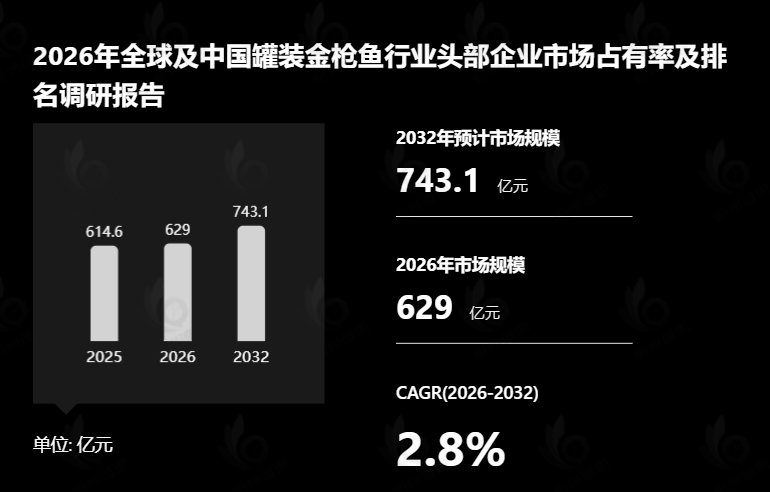
根据YHResearch最新调研报告“全球罐装金枪鱼市场研究报告2026-2032”显示,预计2032年全球罐装金枪鱼市场规模将达到743.1亿元,未来几年年复合增长率CAGR为2.8%。
罐装金枪鱼全球市场驱动因素
全球健康饮食消费风潮的持续普及,直接拉动罐装金枪鱼市场需求稳步上行。这一阶段全球消费者对高蛋白、低脂肪即食食品的关注度大幅提升,罐装金枪鱼凭借低脂高蛋白、富含Omega-3的营养属性,成为轻食、健身餐、日常简餐场景的核心蛋白选择,在欧美、亚太多个区域的家庭食品采购清单中渗透率持续走高,带动整体市场规模稳步扩张。
后疫情时代长保质期食品的消费习惯延续,为市场增长提供稳定支撑。2021-2025年间,全球消费者对常温耐储、开罐即食的加工食品接受度大幅提升,罐装金枪鱼凭借3年以上的超长保质期、无需冷链存储的优势,在家庭应急储备、户外出行、团餐配套等场景的采购量持续增长,成为全球即食水产品类中需求韧性最强的细分赛道之一。
新兴市场渠道基础设施完善推动产品渗透率快速提升。东南亚、拉美、中东等区域的现代零售网络、电商配送体系在这五年间快速下沉,原本难以触达偏远消费场景的罐装金枪鱼,通过商超、便利店、线上生鲜平台覆盖到更多下沉市场用户,新兴市场的消费增速远超传统成熟市场,成为拉动全球市场增长的核心动力。
餐饮端轻食业态的规模化扩张带来批量采购需求。全球沙拉店、三明治品牌、西式简餐连锁门店数量实现翻倍增长,罐装金枪鱼作为这类餐饮场景的核心基础食材,具备品质稳定、采购成本可控、无需复杂预处理的优势,餐饮端B端采购量在这一阶段的复合增速接近6%,成为市场需求的重要增长极。
产品工艺优化与性价比提升进一步拓宽用户群体。这一阶段全球核心加工基地的生产效率持续提升,去骨去刺、锁鲜工艺不断迭代,罐装金枪鱼的平均终端售价较2021年下降近12%,同时推出了小规格、多口味的亲民款产品,让原本定位中高端的水产加工食品,进一步渗透至大众日常消费场景,整体消费受众规模实现显著扩大。
罐装金枪鱼未来五年发展机遇
全球可持续消费浪潮将推动高端认证赛道快速扩容。未来七年,带有可持续捕捞认证、零添加、低盐配方标识的中高端罐装金枪鱼产品将迎来高速增长,消费者对海洋食品的溯源透明度、环保属性关注度持续提升,具备完整供应链溯源能力、可持续认证资质的品牌,将在成熟市场获得更高的品牌溢价和用户忠诚度,开辟高附加值的增量市场空间。
预制菜与即食食品产业的融合将打开全新需求场景。随着全球预制菜行业的快速发展,罐装金枪鱼作为核心蛋白原料,将更多地与拌饭、饭团、预制沙拉、佐餐小菜等创新品类深度结合,跳出传统“开罐即食”的单一使用场景,进入更多元化的加工食品供应链体系,撬动规模庞大的B端预制食材采购市场。
新兴市场城镇化进程将释放海量下沉消费潜力。东南亚、南亚、非洲等区域的城市化率在2026-2032年间将大幅提升,城市年轻消费群体规模持续扩大,兼具便利性和高营养属性的罐装金枪鱼,将在冷链基础设施尚不完善的新兴市场发挥常温存储的独特优势,逐步替代部分传统动物蛋白食品,成为当地大众消费市场的普及型蛋白产品。
线上渠道的深化运营将重构产品流通与品牌逻辑。未来七年,跨境电商、区域生鲜电商、社区团购等线上渠道的占比将持续提升,品牌方可以直接触达终端消费者,通过定制化小规格产品、精准的场景化营销,打破传统线下渠道的区域代理壁垒,快速拓展以往覆盖不足的小众市场,建立直接面向用户的品牌认知。
金枪鱼人工养殖技术的产业化落地将稳定供给底盘。随着全球金枪鱼全周期养殖技术逐步实现商业化量产,上游原料供给的稳定性将大幅提升,长期制约行业发展的野生捕捞配额约束得到有效缓解,原料价格的周期性波动将收窄,为行业推出更多高性价比产品、拓展更广泛的消费群体提供坚实的供给侧支撑,推动市场进入长期稳健增长的新阶段。
罐装金枪鱼市场发展阻碍因素
上游野生金枪鱼资源配额收紧直接推高原料成本。这一阶段全球多个渔业管理组织陆续上调金枪鱼资源保护力度,围网捕捞鲣鱼、延绳钓捕捞高端金枪鱼的配额持续收紧,核心原料的市场价格年均波动幅度超过15%,让依赖进口原料的加工企业成本管控难度大幅提升,行业整体盈利空间受到明显挤压。
全球范围内海洋环保与可持续消费舆论带来合规压力。2021-2025年,多个环保组织针对金枪鱼捕捞的可持续性发起公众宣传,部分未获得MSC等可持续认证的产品面临消费者抵制、渠道下架的风险,企业需要额外投入大量资金完成供应链溯源体系搭建、认证资质申请,大幅抬升了中小厂商的运营成本。
主要消费区域的进口贸易政策变动冲击供应链稳定性。这五年间欧美等核心市场多次调整水产食品进口关税、食品安全检测标准,部分东南亚加工国的出口产品面临更严苛的检测壁垒,不少中小出口企业面临订单交付延迟、清关成本上升的问题,全球化布局的供应链体系稳定性受到明显冲击。
替代蛋白品类的快速崛起分流部分市场需求。植物基蛋白、其他平价水产加工食品在这一阶段快速普及,以更低的价格、更灵活的口味推出同类即食蛋白产品,对罐装金枪鱼的大众消费市场形成明显分流,不少价格敏感型用户转向选择性价比更高的替代产品,对行业整体需求增速形成一定制约。
部分区域消费者对罐装水产的传统负面认知难以快速扭转。在部分新兴市场,不少消费者仍将罐装金枪鱼等同于“低端过期水产加工品”,对产品的新鲜度、营养保留度存在明显顾虑,传统的营销推广很难快速改变这类固有认知,导致产品在部分区域的市场渗透速度长期低于行业预期。





 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏