
立即打开

2025年全球压缩天然气气瓶市场销售额达到11.31亿美元,预计2032年将增长至14.54亿美元,2026-2032年年复合增长率为3.1%。在能源结构转型、商用车轻量化需求提升以及移动式天然气储运体系完善的背景下,CNG气瓶行业正由传统钢质气瓶主导向金属气瓶与复合气瓶多技术路线并存演进。企业当前面临的主要痛点在于:如何在价格敏感型市场保持成本优势的同时,向轻量化、大容量、高安全性和全生命周期服务方向升级。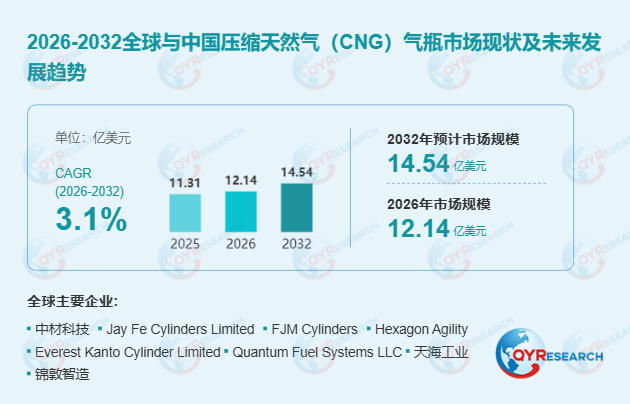 首先,从产品技术路线看,CNG气瓶已形成1型全金属气瓶、2型金属内胆纤维环向缠绕气瓶、3型金属内胆纤维全缠绕复合气瓶、4型聚合物内胆纤维全缠绕复合气瓶等多类产品并存的格局。1型钢质气瓶凭借成熟工艺、完善检验体系和较低成本,仍在乘用车、轻型商用车及价格敏感市场占据销量主体地位;3型和4型复合气瓶则在公交、卡车、大容量储气系统等对减重、储气效率和空间利用要求较高的场景中重要性持续提升。与此同时,大容积气瓶和长管气瓶在CNG运输及移动储气中的应用增加,成为管网覆盖不足区域实现灵活供气的重要补充。
其次,从市场规模与价格结构看,2025年全球CNG气瓶产量约330万只,加权平均出厂价约345美元/只。车载燃料储存仍是主要应用,乘用车和商用车贡献了绝大部分销量;CNG运输及移动储气虽然数量相对较少,但由于对材料一致性、制造精度、疲劳寿命和高压连接可靠性要求更高,单只价值明显高于普通车载钢瓶,属于高价值细分市场。行业需求主要受天然气汽车运营经济性、存量气瓶更换以及部分地区加气网络扩张推动;生物甲烷和可再生天然气亦可沿用现有高压储气体系,为交通及分布式能源应用提供持续需求支撑。
此外,行业增长仍受多重因素制约。纯电动、混合动力、LNG、传统燃料及天然气管网扩张均构成替代压力;天然气与其他燃料的价格差、加气基础设施密度和区域政策会直接影响终端需求。复合气瓶的材料成本显著高于传统钢瓶,碳纤维、专用内胆、树脂体系及认证成本较高,使其在价格敏感市场的推广速度受到限制。作为安全关键型高压承压产品,CNG气瓶在材料一致性、热处理质量、内胆完整性、纤维缠绕质量、疲劳寿命、密封性能、安全泄放装置和产品追溯方面均存在较高制造门槛,企业需同时满足不同国家的压力容器标准、车辆认证和运输法规。
从产业链看,上游主要包括高强度合金钢、无缝钢管、铝合金、碳纤维、玻璃纤维、环氧树脂、工程塑料,以及瓶阀、压力释放装置和密封件等高压配套部件。中游制造差异明显:钢质气瓶以成形加工、收口、热处理、机械加工、表面处理和耐压检测为主;复合气瓶则进一步涉及内胆制造、纤维缠绕、树脂固化、结构验证和更复杂的质量控制。下游应用中,1型气瓶的竞争优势更多来自规模制造与成本控制,3型、4型复合气瓶的价值则体现于减重、提高有效储气能力和系统集成;运输用大容积气瓶竞争重点集中于单瓶容积、疲劳寿命、认证及长期可靠性。
区域格局方面,印度仍是全球CNG气瓶重要需求市场和制造基地之一,本土钢质气瓶体系成熟,1型产品占据重要地位。中国具备较完整的钢质与复合气瓶制造能力,同时是大容积储气及运输应用的重要供应基地。美洲市场在商用车和移动式天然气运输方面需求相对突出,对4型及大容量复合气瓶接受度较高;欧洲车用CNG市场较成熟,在商用车、生物甲烷兼容交通和先进复合储气技术领域仍具专业需求;日本则在高压钢质气瓶和天然气运输容器方面保持一定制造能力。
综合判断,未来CNG气瓶市场增量将更多来自轻量化复合气瓶、大容积运输储气产品、存量气瓶更换、本地化生产及全生命周期服务。制造商若仅依赖标准钢瓶的大批量销售,难以持续提升业务价值;通过开发新规格、提高单瓶容量、获得区域认证、增强系统集成能力,并提供检验、更换和维护服务,才更有可能进入高附加值项目并巩固长期竞争力。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





