
立即打开

高压压铸件正从传统汽车零部件制造环节,升级为新能源汽车、通信设备和工业自动化中的关键轻量化结构件供应体系。根据QYResearch统计,2025年全球高压压铸件市场销售额为163.5亿美元,预计2032年将达到250.2亿美元,2026-2032年复合增长率为6.2%。全球产能约为500万吨,2025年销量约445.6万吨,平均价格约3670美元/吨,行业毛利率约18%。市场整体成熟且稳步扩张,但增长结构正在重塑:铝合金凭借重量、强度、耐腐蚀性、成本和可回收性的综合优势占据主导,电动汽车、巨型压铸、一体化成型和低碳制造成为主要增量来源。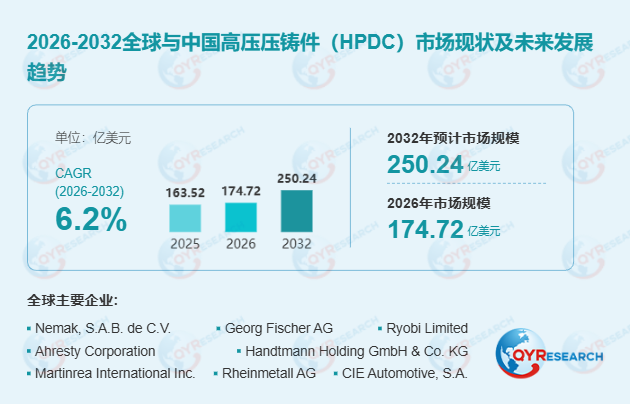 工艺与产品:高压压铸支撑薄壁、复杂与高精度制造高压压铸通过将熔融铝、镁、锌等有色金属合金高速、高压注入硬化钢模具,经快速充型、凝固、顶出、修整、机加工、表面处理及检验后形成最终部件。该工艺适合薄壁结构、复杂几何形状、高表面质量和严格公差要求,具备较高一致性和规模化生产效率。典型产品覆盖汽车结构件、变速箱壳体、电池外壳、电机壳体、电子产品外壳、散热器、家电组件及工业设备零部件。相比传统铸造,高压压铸件在尺寸稳定性、装配集成度和单位成本效率方面更具优势,尤其在大批量汽车和通信设备供应链中应用广泛。
需求驱动:电动汽车与零部件集成化重塑增长曲线汽车轻量化仍是高压压铸核心驱动力。整车厂通过铝合金和镁合金铸件降低车重、提升续航、改善燃油经济性并简化装配流程。电动汽车进一步放大了对电池托盘、电机壳体、逆变器外壳、结构连接件和热管理组件的需求。巨型压铸技术通过单体结构铸件替代多个冲压焊接部件,减少零件数量、缩短装配链路并提升车身刚度,正成为电动车平台的重要工艺方向。通信、电子、家电、电动工具和工业机械领域同样支撑市场消费。劳动力成本上升推动自动化压铸生产线普及,可持续发展法规则促使企业提升再生铝使用比例、优化熔炼能耗并发展本地化供应。
成本与盈利:产能利用率与材料、能源成本决定盈利弹性高压压铸行业盈利能力高度依赖产能利用率、合金价格、能源成本、产品复杂度、废品率、设备效率以及大客户订单稳定性。上游涉及铝、镁、锌合金、再生金属、压铸模具钢、润滑剂、脱模剂、熔炼炉、模具、机器人、传感器、真空系统及压铸机等。代表性供应商包括力拓、挪威海德鲁、美铝、布勒、力劲科技、海天压铸、伊之密、ABB、库卡和发那科。铝合金价格波动和能源成本变化会直接影响吨件毛利,而高复杂度、高认证壁垒产品通常具备更强议价能力。具备真空辅助压铸、模内传感、自动化检测和机加一体化能力的企业,更容易在高价值订单中维持稳定盈利。
产业链与区域:中国产能优势明显,区域化供应链加速形成下游客户主要包括汽车整车厂、零部件供应商、电子产品制造商、家电企业、通信设备商、电动工具品牌及工业设备制造商。应用场景覆盖车身结构件、底盘部件、变速箱壳体、电池壳体、电机与逆变器外壳、通信机柜、散热器、家电框架和照明产品。中国依托完整压铸装备、模具、材料、机加和汽车供应链体系,已成为全球重要产能和需求中心。北美、欧洲和日本市场认证体系成熟,对质量一致性、可追溯性和低碳制造要求更高。随着全球供应链区域化趋势增强,贴近终端客户的本地化压铸、机加和检测能力,正成为国际客户采购的重要考量。
竞争格局:从规模竞争转向技术、认证与低碳能力全球高压压铸市场竞争格局仍较分散,但大型供应商凭借先进模具技术、自动化生产、机加工能力、质量认证和长期客户关系占据优势。行业竞争重点正由单纯产能扩张,转向巨型压铸工艺能力、真空压铸良率控制、可热处理合金应用、数字化可追溯、低碳熔炼和全球交付体系。中国企业在新能源汽车供应链响应速度、成本控制和本地配套方面表现突出,国际企业则在平台化认证、全球客户资源和高端结构件经验方面具备优势。未来,能够同时满足轻量化、集成化、低碳化和高可靠性的企业,将在电动汽车和高端制造市场中获得更强竞争力。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





