
立即打开

据QYResearch调研及行业深度分析,2025年全球胆道癌免疫药市场规模约为6.50亿美元,预计至2032年将攀升至15.12亿美元,2026-2032年复合增长率(CAGR)高达13.6%。当前,胆道癌免疫药行业正处于从传统细胞毒性化疗向精准免疫治疗跨越的关键期。面对晚期胆道癌临床未满足的巨大需求,医疗机构与药企亟需通过优化“免疫联合化疗”方案、引入生物标志物精准筛选以及探索多特异性抗体,实现患者长期生存获益与商业价值的双赢。本文将从技术演进、产业链重构及全球竞争格局等维度,深度剖析胆道癌免疫药市场的破局之道。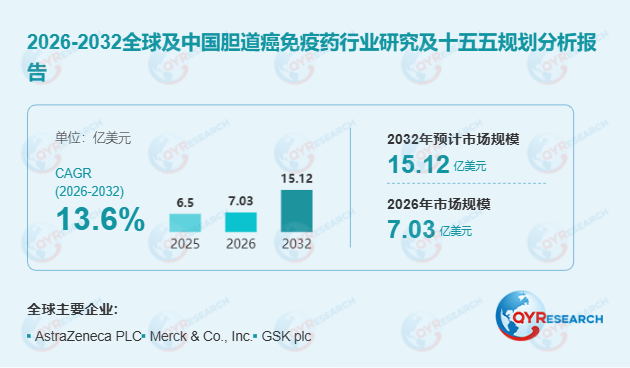 首先,免疫联合化疗确立一线地位,多特异性抗体引领技术迭代。 全球胆道癌免疫药市场正加速重塑,PD-1和PD-L1抑制剂联合吉西他滨、顺铂的方案,已为不可切除或转移性晚期胆道癌确立了明确的一线治疗路径。随着临床对改善总生存期(OS)的要求提升,研发重心正转向新型联合策略。据行业观察,融合免疫调节与其他抗肿瘤机制的多特异性免疫治疗药物正成为新兴研发方向,以突破单一免疫检查点抑制剂的耐药瓶颈。同时,针对错配修复缺陷(dMMR)或微卫星高度不稳定(MSI-H)等泛实体瘤生物标志物阳性患者,精准免疫治疗正提供全新的临床选择。
其次,产业链上下游协同升级,精准诊断赋能商业化落地。 胆道癌免疫药的商业价值高度依赖上游抗体工程、细胞株开发及规模化生物药制造的工艺稳定性。中游研发端,由于胆道癌患者群体异质性明显,开展大规模临床试验难度较高,企业需持续投入以证明产品的差异化疗效。下游应用端,免疫药物的实际表现与肿瘤专科医院、综合癌症中心的分子检测能力、多学科诊疗(MDT)水平及医保支付条件紧密挂钩。随着肿瘤分子诊断技术的普及,精准识别获益人群的能力显著提升,诊断服务与药品治疗的协同效应正成为推动市场扩容的核心引擎。
此外,区域市场分化明显,新兴市场释放结构性机遇。 北美和欧洲作为成熟市场,拥有完善的肿瘤专科体系与临床指南基础,未来商业化机会高度依赖药物能否提供明确的生存获益及合理的药物经济学价值。亚太地区(尤其是中国、日本和韩国)则是全球胆道癌治疗需求的重要阵地。中国不仅具备庞大的本土诊疗需求,更在“十五五”规划框架下,依托“一带一路”倡议深化国际合作,加速本土创新免疫药的出海与准入。相比之下,拉美、中东及非洲等地区受限于医疗资源与支付能力,市场渗透率仍有待提升,但随着诊断能力改善,长期增长潜力巨大。
最后,行业竞争步入深水区,综合临床价值决定市场格局。 全球胆道癌免疫药市场呈现跨国巨头与创新药企同台竞技的态势。阿斯利康(AstraZeneca)的Imfinzi(Durvalumab)与默沙东(Merck)的Keytruda(Pembrolizumab)凭借明确的胆道癌适应症与联合化疗方案,构筑了坚实的商业化壁垒;GSK的Jemperli(Dostarlimab)则通过泛癌种适应症切入细分市场。面对免疫治疗耐药、高昂的治疗费用及复杂的不良反应管理等挑战,未来行业的竞争核心将从单一的靶点争夺,全面转向涵盖长期生存获益、精准患者筛选、安全性管理及跨地区市场准入能力的综合较量。
综上所述,尽管面临患者群体有限与临床开发难度高等挑战,但在精准医疗与新型免疫联合方案的强劲驱动下,胆道癌免疫药行业仍具备广阔的蓝海空间。持续加大差异化机制研发、深化生物标志物指导下的精准治疗,并完善全球化商业布局,将是企业穿越周期、实现高质量发展的核心路径。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





