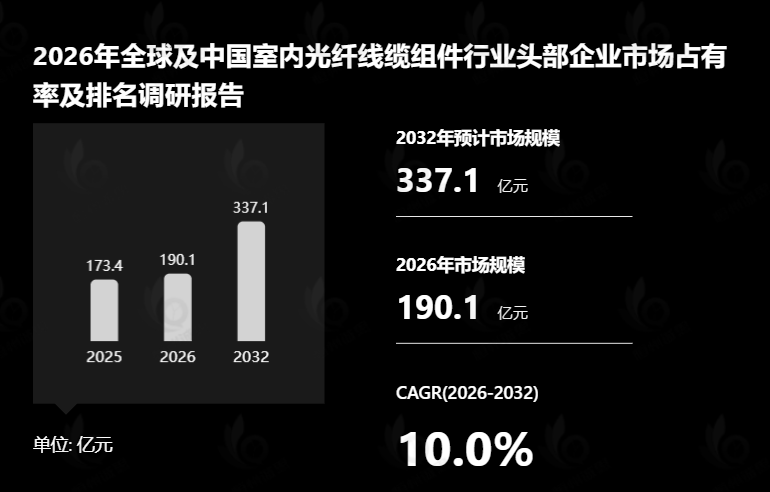
根据恒州诚思发布的室内光纤线缆组件市场报告,这份报告提供室内光纤线缆组件市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析室内光纤线缆组件市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析室内光纤线缆组件市场的主要生产地区、主要消费地区以及主要的生产商。
室内光纤线缆组件产品定义
室内光纤线缆组件是专为建筑物内部环境设计的光纤连接解决方案,通常用于数据中心、办公室、医院和住宅等场所。它们采用紧凑、柔性和阻燃的设计,便于布线和维护,常见的结构包括紧缓冲和带状光缆。
根据YHResearch最新调研报告“全球室内光纤线缆组件市场研究报告2026-2032”显示,预计2032年全球室内光纤线缆组件市场规模将达到337.2亿元,未来几年年复合增长率CAGR为10.0%。
室内光纤线缆组件全球市场驱动因素
全球千兆光网与算力基础设施的集中建设,是2021-2025年室内光纤线缆组件市场最核心的增长动力,这五年间全球各国持续推进家庭、写字楼、数据中心的光网络覆盖升级,室内场景的高速数据传输需求快速释放,从家庭入户后的室内布线,到商业楼宇的局域网改造,再到中小型数据中心的机柜互联,都对适配短距离高速传输的室内光纤线缆组件产生了刚性增量需求,全球室内光纤线缆组件的市场需求复合增速保持在8%以上,显著高于同期传统室外光缆的需求增速。
AI数据中心内部高密度互联需求的爆发,直接拉动了高端室内光纤线缆组件的采购规模,全球AI算力建设进入快速落地期,大量新建数据中心开始批量部署800G光模块与高密度服务器集群,传统铜缆已经无法满足机柜内、机柜间的超高带宽低时延传输要求,具备高带宽、低损耗特性的MPO系列室内光纤线缆组件成为算力集群内部互联的核心选择,仅2024年全球数据中心领域的室内光纤线缆组件采购量就较2021年增长超过60%,成为行业增长的最强细分赛道。
室内光纤制造工艺与产品标准化的持续成熟,大幅降低了产品的落地部署门槛,过去五年间低烟无卤阻燃护套工艺、高精度连接器对接技术等逐步实现规模化量产,室内光纤线缆组件的施工便捷性、环境安全性能大幅提升的同时,单位产品的综合生产成本下降约22%,让这类过去仅在高端机房场景使用的产品,快速下沉到普通家庭装修、中小商业门店的网络升级场景中,进一步拓宽了产品的用户覆盖范围。
全球智慧城市与工业互联网建设的持续推进,为市场带来了大量差异化的场景增量需求,全球大量智慧楼宇、智慧工厂、智慧场馆完成数字化改造,这类场景普遍要求室内布线同时满足高带宽传输、防火阻燃、抗电磁干扰等多重严苛要求,室内光纤线缆组件凭借远优于铜缆的环境适配能力,成为这类场景的首选布线方案,带动工业、市政等B端垂直领域的采购规模持续攀升。
全球家庭宽带从百兆向千兆、万兆升级的消费风潮,带动C端消费级室内光纤线缆组件的需求快速增长,过去五年间全球家庭千兆宽带渗透率从不足10%提升至接近40%,越来越多家庭用户开始自行部署室内光纤组网,替代传统的网线传输方案,适配家庭场景的短距离易安装型室内光纤跳线、隐形光纤组件等产品销量快速增长,形成了区别于传统B端采购的全新消费级市场增量。
室内光纤线缆组件未来五年发展机遇
全球AI智算中心集群的大规模建设,将为高端室内光纤线缆组件带来爆发式的增量需求,2026-2032年全球AI算力建设将进入更高密度的落地阶段,1.6T光模块、CPO共封装光学技术将逐步成为新建智算中心的标准配置,这类技术对机柜内部、机柜间的光纤互联密度和传输性能提出了前所未有的高要求,适配超高速互联的特种室内光纤线缆组件将迎来大规模替换与新增需求,全球智算中心领域的室内光纤线缆组件市场规模将较2025年增长1.7倍,成为拉动行业增长的核心引擎。
全球万兆光网的全面普及将打开民用消费市场的全新增长空间,未来五年间全球主要经济体将逐步推进家庭万兆光网的部署落地,传统的铜质网线将完全无法满足万兆级别的室内数据传输要求,适配家庭场景的隐形光纤、易部署型室内光纤线缆组件将成为家庭网络改造的标配产品,消费级市场的用户基数将实现数倍扩张,带动整体市场的受众边界大幅拓宽。
工业互联与特种室内场景的定制化需求将催生全新的细分赛道,智慧工厂、地下管廊、医疗影像传输等特殊室内场景的数字化改造将持续深化,这类场景对光纤线缆组件的耐高温、强抗干扰、高柔性等特性有专属定制要求,具备特种产品开发能力的厂商将获得差异化竞争优势,这类高毛利定制化细分市场的增速将远超行业平均水平,成为行业新的盈利增长点。
全球存量数据中心的带宽升级改造需求将持续释放,未来五年全球大量2020年之前建成的传统数据中心,将逐步启动向800G、1.6T带宽的迭代改造,这类改造项目无需重新搭建室外主干网络,但需要大规模替换内部的互联布线,室内光纤线缆组件将成为改造项目中需求量最大的硬件品类之一,形成持续稳定的存量替换市场,为行业提供长期的需求支撑。
区域化供应链本土化的趋势将为区域型厂商带来新的发展机遇,全球不同区域的数字基建建设节奏差异持续拉大,东南亚、中东、拉美等新兴市场的算力与光网建设进入集中落地期,这些区域过去高度依赖进口的室内光纤线缆组件需求,将逐步转向本地就近采购以缩短交付周期、降低供应链风险,具备本地化生产与快速交付能力的区域厂商将获得大量新增订单,推动全球市场形成多元化的供应格局。
室内光纤线缆组件市场发展阻碍因素
上游核心原材料与光棒产能的刚性供给约束,是过去五年影响室内光纤线缆组件市场稳定供应的核心阻碍,室内光纤线缆组件的核心上游原材料光纤预制棒属于重资产长周期产能,扩产周期长达18-24个月,全球需求快速释放时,上游产能无法及时跟进,多次出现原材料阶段性供应紧张的情况,直接导致行业内不少中小厂商出现原材料短缺、交付延期的问题,制约了市场的稳定扩张节奏。
行业产品同质化竞争激烈,整体盈利空间被持续压缩,大量中小厂商依托通用公模和标准化原材料快速入市,在中低端室内光纤线缆组件市场展开激烈的价格战,普通室内跳线类产品的价格在五年内累计下跌超过30%,行业内大量中小厂商的平均毛利率不足20%,部分走量的低端产品毛利率甚至低于12%,微薄的利润空间让厂商难以投入足够资源进行高端特种产品的研发,陷入低水平竞争的恶性循环。
传统铜缆布线的用户使用习惯形成了较强的路径依赖,制约了室内光纤线缆组件在下沉市场的渗透,过去五年间大量中小商业场景、普通家庭用户的网络施工方,仍然长期沿用传统铜网线的布线方案,对光纤布线的施工便捷性、后期维护成本存在认知误区,认为光纤布线的施工门槛远高于铜缆,导致室内光纤线缆组件在非核心高端场景的渗透速度始终低于市场预期。
行业缺乏统一的细分场景应用标准,不同厂商的产品兼容性不足,室内光纤线缆组件在很多新兴场景中尚未形成统一的行业规范,不同品牌的连接器对接标准、阻燃等级标注、性能参数定义存在差异,不同厂商的产品混合部署时容易出现对接损耗过高、兼容性差等问题,给下游用户的统一部署和后期维护带来了额外成本,一定程度上影响了下游用户的大规模采购意愿。
全球不同区域的贸易壁垒与物流波动,对行业的全球化供应链布局造成了明显冲击,部分区域针对光通信相关硬件产品设置了额外的关税与准入限制,叠加国际物流价格的大幅波动,不少依赖跨区域出口的中小厂商的交付成本大幅上升,利润空间被进一步侵蚀,同时供应链的不稳定也让下游大型客户更倾向于选择本地头部厂商合作,中小品牌的跨区域市场拓展难度大幅提升。





 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏