全球直驱电机市场稳步增长,精密运动控制需求持续释放
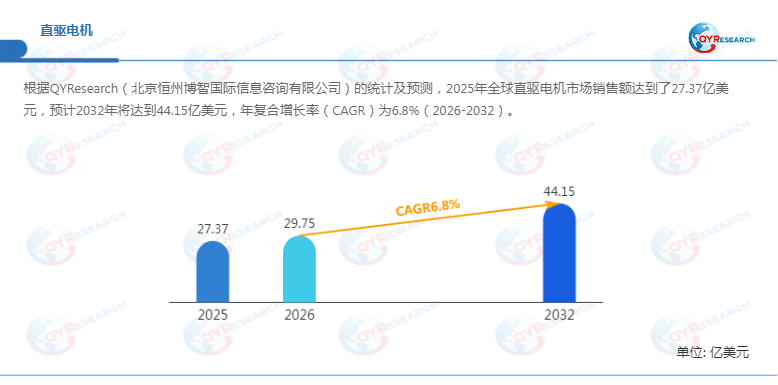
根据QYResearch的统计及预测,2025年全球直驱电机市场销售额达到27.37亿美元,预计2032年将增长至44.15亿美元,2026—2032年年复合增长率(CAGR)为6.8%。同期,全球直驱电机产能达到1,500万台,销量为1,303万台,平均售价为210美元/台。

随着半导体设备、精密机床、工业机器人和自动化产线持续升级,传统机械传动方案在背隙、动态响应、振动控制和维护成本等方面的局限日益受到关注。直驱电机通过减少或取消减速器、滚珠丝杠、同步带等中间传动机构,为高精度、高响应和紧凑型设备提供了新的运动控制方案。未来市场增长不仅取决于设备需求扩张,也与高性能直线电机、力矩电机及无框电机的应用渗透密切相关。
直驱电机是指电磁驱动单元直接向负载输出旋转转矩或直线推力,无需通过中间机械传动机构完成运动转换的电机产品,主要包括旋转直驱电机、力矩电机、平板式直线电机、管式直线电机和工业音圈电机。其
产品形态涵盖无框定转子组件、带机壳电机、模块化电磁驱动组件及部分集成式直驱执行器。
从性能指标看,直驱电机主要关注连续转矩、峰值转矩、连续推力、峰值推力、最高速度、转矩密度、推力密度、齿槽转矩、推力波动、温升和热稳定性。部分无框旋转直驱电机的连续转矩覆盖不足1 Nm至数千Nm,大型工业力矩电机的额定转矩可达7,000 Nm;不同系列直线电机的连续推力则从数牛顿延伸至3,000 N以上。上述参数会受到电磁结构、产品尺寸、冷却条件和应用场景影响,不构成统一产品标准。
行业发展趋势:高性能驱动与系统集成并进
直驱电机行业正从单一电磁驱动部件供应,向高性能电机组件、精密运动控制适配和应用定制化发展。首先,企业持续优化永磁材料利用率、电磁结构、绕组工艺和热管理设计,以提高转矩密度与推力密度,同时降低齿槽转矩、推力波动和热变形。
其次,不同产品路线逐渐形成差异化定位。无框旋转电机面向紧凑型机器人关节、医疗机器人及高性能工业执行机构;有铁芯直线电机通过优化磁路、模块化磁轨和液冷结构提高负载能力;无铁芯直线电机则凭借较低的齿槽效应和磁吸力,在半导体检测、光学定位及精密测量设备中具有应用优势。
此外,半导体先进制程、存储器、先进封装和测试设备升级,推动低振动、高动态响应及高热稳定性运动组件需求增长。工业机器人和自动化产线则更加重视标准化、模块化产品,以缩短设备开发周期并提高维护效率。与此同时,稀土永磁材料供应集中、国际贸易政策调整及设备制造区域化,也促使企业优化供应商体系和本地技术服务网络。
市场驱动因素:精密制造与自动化升级共同推动需求
直驱电机市场的主要增长动力来自精密运动需求提升、工业自动化渗透、先进制造设备升级及新型执行机构发展。
首先,半导体制造设备需要兼顾高速移动、快速稳定和精密对准,推动低振动直线电机及高响应旋转直驱电机应用。其次,精密机床采用直驱方案,有助于减少部分传动环节,提高旋转轴刚性与运动响应,带动大转矩直接驱动产品需求。电子制造、包装、检测和物流自动化设备对生产节拍、设备紧凑性及维护效率的要求不断提高,也为直驱技术替代部分传统丝杠、皮带和齿轮传动方案创造空间。
机器人领域同样构成重要增长来源。紧凑型关节、医疗机器人和专用精密执行机构对无框电机、低转矩波动产品提出更多需求。中国高端装备制造业发展及本地采购体系完善,也为国产直驱电机供应商创造客户导入机会。上述因素通过增加单台设备的电机配置数量、提高高性能产品渗透率和提升单位设备电机价值,推动市场结构升级。
市场限制与行业挑战:成本、散热和验证门槛并存
直驱电机的推广仍受到材料成本、系统集成要求、热管理难度及传统传动技术竞争的制约。高性能永磁材料、精密铜绕组、高一致性磁轨和低损耗软磁材料会增加制造成本,其中大尺寸力矩电机和长行程直线电机对磁性材料用量及加工精度更为敏感。
由于直驱结构减少了机械减速环节,电机需要直接承受负载侧转矩、推力、惯量变化和外部扰动,因此对电机尺寸、驱动器电流能力及控制参数提出更高要求。直线电机还通常需要配套高精度导轨、位置反馈和防护系统,初始设备投入可能高于传统传动方案。
与此同时,高精度客户对温升、振动、长期可靠性及批次一致性要求严格,新供应商往往需要经历样品测试、设备级联调、可靠性验证和小批量导入等流程。在低成本、低动态性能或高保持力需求场景中,传统伺服电机配减速机构、滚珠丝杠等方案仍具备成本或机械结构优势,因此直驱电机并不适用于所有应用。
短期经营风险还包括原材料价格波动、客户资本开支变化、库存调整及中低端产品竞争加剧。中长期挑战则集中在高端电磁设计、绕组与磁体装配一致性、热控制、知识产权和国际客户认证。企业需要平衡研发投入、定制化生产和实际订单,降低专用产线及库存管理带来的经营风险。
市场机遇:国产替代、机器人及先进封装打开增长空间
直驱电机的主要市场机遇集中在高精度设备国产替代、机器人专用电机、先进封装设备及复杂工业环境应用。
在半导体检测、晶圆搬运、先进封装、精密贴装和光学测量领域,无铁芯直线电机、低齿槽力矩电机及专用环境电机具有进一步升级空间。无框旋转电机能够嵌入机器人关节或医疗设备机械结构,减少独立外壳及部分连接结构,为轻量化、紧凑化和高转矩密度设计提供条件。
对于中国本土设备制造商而言,具备稳定交付能力、电磁设计协同能力和长期技术支持能力的供应商,更容易进入设备研发及采购体系。欧洲和北美高端工业设备客户则重视可靠性、产品可追溯性和供应安全,为拥有完善质量体系及国际技术服务能力的企业提供机会。未来高价值直驱电机的竞争重点,将集中在精密性能、稳定供货、专用设计及客户联合开发能力。
产业链分析:材料、制造工艺与客户验证决定竞争力
直驱电机上游主要包括钕铁硼等永磁材料、硅钢及其他软磁材料、漆包铜线、绝缘材料、结构金属件、精密加工零件和温度传感元件,以及绕线、浸渍、磁化、粘接、检测和自动装配设备。
其中,永磁材料影响气隙磁密、转矩密度和推力密度;铜绕组、绝缘体系及磁体安装工艺则影响电磁损耗、温升和长期可靠性。中游制造覆盖电磁设计、磁路仿真、定转子加工、精密绕线、铁芯叠压、磁体粘接、绝缘处理、组件装配和性能测试。高精度产品还需要控制磁极位置、气隙均匀性、齿槽转矩、推力波动、噪声、热变形及长期性能漂移。
规模化制造的关键不只是扩大产能,还包括提高绕组自动化水平、磁体装配一致性、在线检测能力和最终测试效率。标准化产品可依靠通用物料、模块化设计和批量采购形成成本优势;定制化产品虽然具有较高工程服务价值,但也会增加研发、验证和库存管理成本。
下游客户主要包括半导体设备商、机床制造商、自动化设备集成商、机器人厂商及医疗仪器企业。采购流程通常涉及参数匹配、样品测试、设备联调、可靠性验证、小批量导入和持续供货评估。高端客户尤其重视长期性能稳定、批次一致性、供货可追溯性及产品生命周期支持,因此供应商竞争力不仅取决于产能,也取决于技术差异化和客户验证深度。
细分市场:旋转直驱与直线直驱形成差异化应用
从产品类型看,直驱电机主要分为直接驱动旋转电机和直接驱动直线电机;从机械结构及集成方式看,可分为无框电机和带壳电机。
旋转直驱电机主要关注连续转矩、峰值转矩、转矩波动和转子惯量。高转矩密度无框电机适用于紧凑空间内的直接旋转驱动,大型力矩电机则可服务于机床转台、工业滚筒和重载旋转机构。
有铁芯直线电机具有较高推力密度,适用于高负载和较长工作周期;无铁芯直线电机通过取消动子铁芯,降低齿槽效应和磁吸力,更适合对运动平稳性、低振动和动态响应要求较高的设备。管式直线电机侧重紧凑安装、直线往复和自动化动作替代,音圈电机则适用于短行程、高响应及精密力控制。
按照转矩划分,市场包括<10 Nm、10–500 Nm和>500 Nm三个区间。不同产品的成本主要受到永磁材料用量、绕组结构、精密加工、热管理、检测要求、额定输出、冷却方式及定制化程度影响。高精度、低波动及专用环境产品通常具有较高单位价值,标准化中小型产品则更依赖制造效率和规模化供货。
下游应用与区域市场:设备需求和供应链协同并重
直驱电机广泛应用于机器人、机床、半导体设备、电子制造设备、医疗设备、印刷和包装设备等领域。半导体及电子制造设备重视洁净环境适配、低振动和热漂移控制;机床领域关注持续转矩、结构刚性、热稳定性和长时间运行可靠性;包装及一般自动化设备更加重视生产节拍、安装便利性、维护效率和综合成本。
机器人应用则关注尺寸、质量、转矩密度、效率及力控响应。分析市场需求时,需要区分真正的负载端直接驱动结构与采用减速器的伺服关节,避免混淆不同技术路线。医疗设备和精密仪器还会关注噪声、发热、低速平稳性、材料兼容性及产品追溯。
区域市场方面,日本依托精密机电与工业自动化产业基础,拥有安川电机、日本精工、三菱电机、CKD和Sanyo Denki等企业。欧洲在精密电磁设计、机床直驱和高端运动控制领域具有技术积累,代表企业包括博世、西门子、舍弗勒、ETEL、Tecnotion和Magnetic Innovations。北美拥有工业自动化、医疗机器人、航空航天及精密仪器客户群体,相关企业包括派克汉尼汾、Rockwell Automation、Regal Rexnord、Celera Motion(Novanta)、穆格和Aerotech。
中国既是重要的自动化设备需求市场,也是直驱电机制造基地。大族电机、深圳德康威尔科技、线马科技和东莞智赢智能装备等企业在直线电机、DD马达及专用运动组件领域形成配套能力;上银和晟昌机电等中国台湾企业则具有精密传动及电机技术积累。韩国、新加坡及其他亚洲制造中心主要依托电子制造、半导体设备和工业自动化需求发展专业电机供应能力。未来区域竞争将围绕本地交付、关键材料供应、精密制造质量和全球客户认证持续演变。
竞争格局:综合自动化集团与专业厂商并存
全球直驱电机市场由综合工业自动化集团、专业高精度电机制造商和区域性定制化供应商共同构成。安川电机、博世、三菱电机、西门子、派克汉尼汾、罗克韦尔自动化和Regal Rexnord等企业依托运动控制技术积累、工业客户网络及多产品平台提供综合解决方案。
日本精工、CKD、上银和舍弗勒等企业在特定工业执行机构及精密驱动领域形成差异化定位。ETEL、Akribis、Tecnotion、Aerotech、Celera Motion(Novanta)、NTI AG(LinMot)和Magnetic Innovations等专业厂商,则围绕低转矩波动、精密直线运动、无框电机和专用应用建立产品优势。
中国企业大族电机、横川机器人、深圳德康威尔科技、线马科技及东莞智赢智能装备等,依托本土装备产业链和客户协同开发能力提升市场参与度。整体而言,行业进入壁垒集中在电磁设计、材料处理、制造一致性、热管理、客户认证及长期供货能力,不同产品类型和应用市场的竞争结构存在差异,企业集团规模并不能单独决定竞争地位。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏