低压熔断器是用于额定电压不超过交流1,000V或直流1,500V电路的过电流保护器件,其通过熔体在过载或短路电流产生的热效应下熔断,自动切断故障电路,以保护线路、设备及人员安全。
产品主要包括圆柱形、刀型(NH)、管状、贴片、插片及螺栓连接式熔断体,广泛应用于电力配电、工业控制、可再生能源、储能、汽车与电动交通、轨道交通、数据中心、通信、建筑以及消费电子等领域。
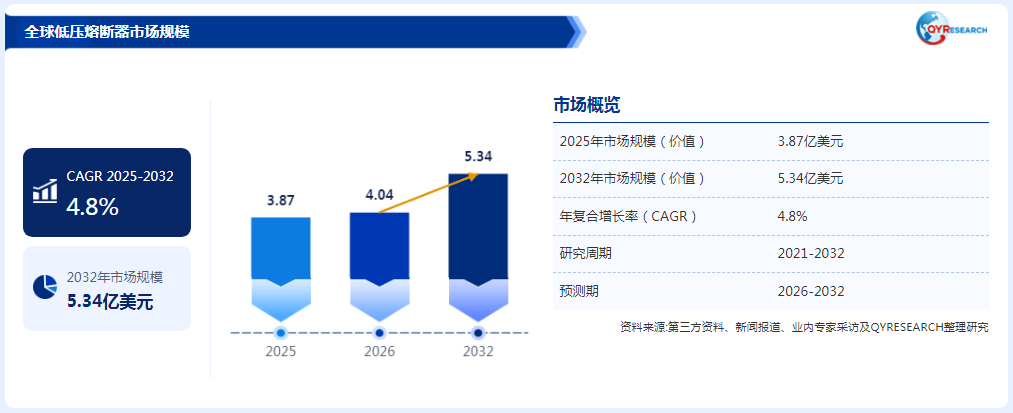
根据QYResearch最新调研报告显示,预计2032年全球低压熔断器市场规模将达到533.54百万美元,未来几年年复合增长率CAGR为4.75%。

主要驱动因素
1. 工业自动化与电气设备普及推动基础需求增长
随着制造业自动化、智能工厂及工业控制系统持续发展,变频器、伺服驱动器、电机控制柜、工业电源和自动化生产设备的应用不断增加,对电路过载及短路保护提出了持续需求。低压熔断器具有结构相对简单、保护响应迅速、分断能力较强及维护更换方便等特点,在工业配电和设备级保护中仍具有重要应用价值。同时,工业设备更新改造和电气控制系统升级,也会带动熔断器及相关配套元件的更换需求,为市场提供相对稳定的基础支撑。
2. 新能源发电、储能及电动汽车发展扩大应用范围
光伏发电、储能系统和电动汽车充电基础设施的持续建设,推动低压直流电路保护需求不断增长。在光伏系统中,低压熔断器可用于组串、汇流及部分直流配电环节的过流保护;在储能系统中,可应用于电池模组、直流母线及功率转换设备的保护;在新能源汽车及充电设备中,则需要根据电压等级、电流特性和故障电流要求配置相应熔断器。随着新能源设备功率密度提高和直流应用场景增加,市场对具备较高分断能力、快速熔断特性及稳定温升表现的专用产品需求有望进一步提升。
3. 建筑配电升级与电力基础设施改造形成持续需求
住宅、商业建筑及公共设施的电气化程度不断提高,配电系统对安全性和可靠性的要求也随之提升。建筑配电箱、照明系统、空调设备、电梯及各类用电终端均需要配置相应的过流保护装置。此外,部分地区老旧电气设施更新、配电系统扩容以及数据中心等高负荷用电设施建设,也增加了低压电气保护元件的配置需求。随着电力负荷结构变化和用电设备数量增加,低压熔断器在配电系统及终端设备中的基础性保护作用仍将持续,为市场提供较为稳定的需求来源。
发展机遇
1. 新能源直流保护需求升级带来高附加值产品机会
随着光伏、储能及电动汽车充电设施向更高功率和更高电压等级发展,直流电路保护的技术要求不断提高。与交流电路相比,直流电流缺少自然过零点,故障电流的切断和电弧控制难度相对较高,因此对熔断器的分断能力、熔断特性、耐压性能及热稳定性提出了更严格的要求。具备高分断能力、快速响应和专用直流保护设计的低压熔断器,有望在光伏逆变器、储能变流器、电池系统及充电设备等领域获得更多应用机会。企业可围绕不同新能源系统的电气参数开发专用产品,提高产品附加值和市场竞争力。
2. 数据中心与高端电力电子设备创造细分市场增量
人工智能计算、云计算和数据中心建设持续推进,带动服务器电源、不间断电源(UPS)、配电单元(PDU)及备用电池系统等设备的部署需求。这些设备对电源保护的可靠性、故障响应速度和设备连续运行能力具有较高要求,为高可靠性低压熔断器创造了新的应用空间。同时,工业电源、变频驱动器、半导体制造设备及精密电子设备的持续升级,也推动半导体保护熔断器、快速熔断器和高性能管式熔断器等细分产品发展。对于供应商而言,深入参与电源设备和电力电子设备厂商的产品设计及配套开发,有助于形成稳定的客户合作关系。
3. 产品标准化、国产化与应用定制推动竞争格局调整
低压熔断器产品种类较多,不同应用领域对额定电流、额定电压、分断能力、熔断速度及安装结构具有不同要求。随着终端设备制造商对供应链稳定性、采购成本和产品适配能力的关注提升,具备自主研发、规模化制造和快速定制能力的企业有望获得更多市场机会。同时,IEC 60269等国际标准为低压熔断器产品的性能测试和应用规范提供了重要依据,符合相关标准并具备多区域认证能力的企业,更容易进入国际设备制造商及工程项目供应体系。对于国内企业而言,持续提升材料工艺、产品一致性和可靠性验证能力,有助于逐步拓展中高端市场,并推动产品从常规通用型向专业化、定制化方向升级。
阻碍因素
1. 产品技术要求持续提高,研发与质量控制成本增加
低压熔断器虽然结构相对简单,但其性能受到熔体材料、结构设计、填充介质、触点工艺及封装质量等多种因素影响。特别是在新能源、储能和电力电子应用中,产品需要满足更高的直流分断能力、短路保护精度、耐温性能和长期运行可靠性要求。制造商需要持续投入材料研发、结构优化、测试验证及自动化生产设备,以保证产品在不同工况下的保护性能和批次一致性。此外,部分高性能熔断器对熔体加工精度及制造工艺控制要求较高,研发投入和质量管理成本可能对中小型企业形成一定压力。
2. 产品同质化与价格竞争压缩企业利润空间
低压熔断器行业产品类型较为丰富,常规管式熔断器、汽车熔断器及部分通用工业熔断器的技术成熟度较高,市场参与者数量较多,部分标准化产品容易出现同质化竞争。在中低端市场,企业往往需要通过价格、交货周期和渠道覆盖争取客户订单,容易导致产品销售价格承压。同时,铜、银、锌等金属材料及其他生产原材料价格波动,也会影响熔断器制造成本。当企业缺乏品牌优势、核心技术或稳定的客户资源时,原材料成本上涨较难完全向下游传导,进而影响盈利能力。
3. 替代性保护方案与认证周期限制市场拓展
低压熔断器在过流和短路保护领域具有自身优势,但在部分应用场景中,也面临微型断路器、塑壳断路器、电子断路器及可复位保护器件等产品的竞争。不同保护方案在动作特性、重复使用能力、维护方式和成本方面各有优势,终端客户通常会根据电路设计、故障电流、保护协调及整体成本进行选型。此外,汽车电子、储能系统、工业控制和数据中心等领域对关键保护元件的可靠性要求较高,供应商往往需要完成产品测试、认证及客户验证后才能进入批量供应体系。较长的验证周期和较高的客户导入成本,可能延缓新产品商业化进程,也对新进入企业的资金实力和技术服务能力提出更高要求。
中长趋势展望:结构性扩张成为可靠支撑
从中长期发展趋势来看,2026—2032年全球低压熔断器市场预计将保持 4.8%的年复合增长率(CAGR),市场规模有望从2026年的4.04亿美元增长至2032年的5.34亿美元,呈现稳步扩张态势。随着工业电气化、自动化设备普及、新能源系统建设及电力基础设施升级持续推进,低压电路保护需求有望保持增长,为低压熔断器制造商和投资方提供中长期战略布局的可靠支撑。
这一增长背后,是低压熔断器在应用领域、产品性能及电气保护需求上的多重驱动。在工业领域,自动化生产设备、电机控制系统、变频器及工业电源的持续应用,推动对过载和短路保护元件的需求;在新能源领域,光伏发电、储能系统、电动汽车及充电设施的发展,进一步拓展了低压直流熔断器的应用空间,并推动市场对高分断能力、快速响应和高可靠性产品的关注;与此同时,数据中心、商业建筑及公共设施的配电系统建设与更新,也为低压熔断器提供了持续的基础需求。此外,随着终端设备电气结构日益复杂,客户对熔断器的产品适配性、运行稳定性及安全保护能力提出了更高要求,推动产品向专业化、定制化和高性能方向升级。这种“工业电气化 + 新能源应用拓展 + 电力保护需求升级”的复合发展模式,使市场增长动力来源于多个应用领域,有助于形成相对稳定的结构性扩张趋势。
综合来看,2026—2032年全球低压熔断器市场预计将呈现出稳步增长、持续增量与应用多元化并存的发展特征。一方面,工业自动化、新能源及储能系统建设、数据中心和电力基础设施升级,将为市场提供持续需求;另一方面,行业仍面临标准化产品同质化竞争、原材料价格波动、替代性保护方案竞争以及高端产品认证周期较长等挑战。因此,具备核心材料与工艺技术、产品认证优势、规模化生产能力和稳定客户渠道的企业,有望在市场结构升级过程中获得更多发展机会,并为厂商业务规划和投资决策提供重要参考。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏