智能控制阀门定位器是以微处理器技术为基础,采用数字化技术进行数据处理、决策生成和双向通信的智能过程控制仪表,不需要人工调校,可以自动检测所带调节阀零点,满程,摩擦系数,自动设置控制参数。
作为调节阀的“大脑”,阀门定位器对控制阀的整体控制性能和现场功能发挥着至关重要的作用。与传统的电-气转换式阀门定位器相比,智能型阀门定位器在控制阀的控制度和响应速度方面具有显著优势。近年来,智能阀门定位器迅速兴起,通过数字化数据处理、控制定位、双向通信以及
人工智能应用,使得智能阀门定位器的性能显著增强。与此同时,受到终端产业发展带动,智能阀门定位器市场需求持续攀升,行业发展前景较好。
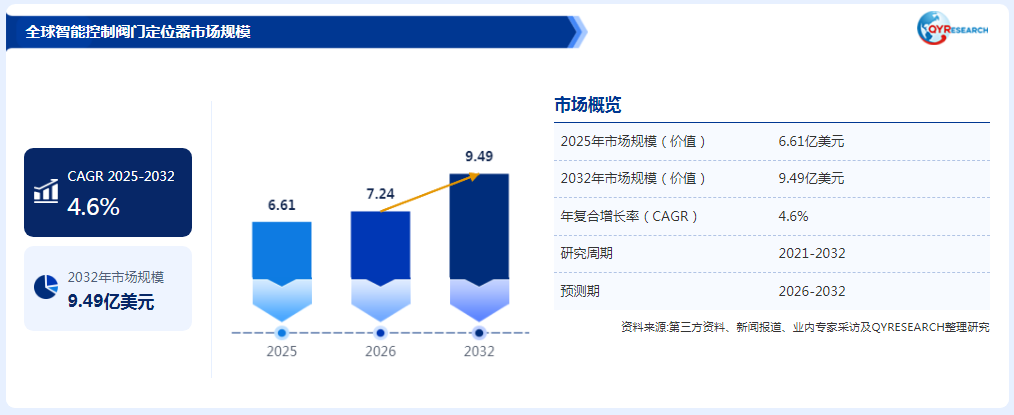
根据QYResearch最新调研报告显示,预计2032年全球智能控制阀门定位器市场规模将达到949.31百万美元,未来几年年复合增长率CAGR为4.63%。

主要驱动因素
1. 流程工业自动化水平提升,推动阀门控制系统智能化升级。 石油化工、电力、天然气、制药及水处理等行业具有生产流程复杂、连续运行要求高和工艺参数控制严格等特点,控制阀门作为调节流量、压力、温度及液位的重要执行环节,其运行精度直接影响生产过程的稳定性和产品质量。随着工业自动化系统不断升级,传统机械式及模拟式阀门定位器在自动化配置、运行状态反馈和故障识别方面的局限性逐渐显现。智能控制阀门定位器能够通过微处理器和数字控制算法实现阀门位置的自动调节,并支持自动校准、参数配置及状态监测,有助于提升控制回路的稳定性和设备运行效率,从而推动传统定位器向智能化
产品升级。
2. 工业设备预测性维护需求增长,提升智能定位器的应用价值。 流程工业生产设备通常需要长时间连续运行,控制阀门一旦发生卡涩、泄漏、定位偏差或执行机构异常,可能造成生产效率下降、产品质量波动甚至非计划停机。传统定位器主要承担阀门位置调节功能,对设备运行状态的监测能力相对有限,而智能控制阀门定位器能够采集阀门行程、动作频率、响应状态及部分压力参数,并通过诊断算法识别潜在故障,为设备维护提供数据支持。随着工业企业逐步从故障后维修向预防性维护和预测性维护转变,具备在线诊断、状态监测及远程通信能力的智能定位器有助于降低设备维护成本和非计划停机风险,其市场价值也由单一控制功能向设备健康管理延伸。
3. 节能降耗与生产过程优化需求,推动高性能定位器普及。 在能源成本管控和工业绿色转型背景下,制造企业持续关注生产过程中的能源消耗、介质损耗及设备运行效率。智能控制阀门定位器通过改善阀门调节响应和定位准确性,有助于减少控制偏差、降低工艺波动,并在部分应用场景中优化压缩空气消耗和设备运行状态。此外,智能定位器能够与分布式控制系统(DCS)、资产管理系统及其他工业自动化平台进行数据交互,为生产过程优化提供现场设备数据。随着企业对能源管理、工艺稳定性及生产效率的重视程度提高,具备低耗气设计、精确控制和数字诊断功能的产品有望获得更多应用机会。
发展机遇
1. 存量工业设备改造需求释放,为智能定位器创造替换市场。 全球石油化工、电力、冶金及水处理等行业拥有大量已投入运行的控制阀门和传统定位器设备。随着部分设备逐步进入更新周期,以及工业企业推进自动化和数字化改造,存量控制阀门系统的升级需求有望持续释放。相较于对整套控制阀门及执行机构进行更换,在部分机械接口、执行机构和控制系统兼容的条件下,仅升级定位器即可改善阀门控制和诊断能力,具有一定的改造经济性。因此,针对既有设备提供兼容性强、安装便捷、调试周期较短的智能定位器产品及改造方案,有望成为市场的重要增长来源。同时,具备现场技术支持和存量设备适配经验的供应商,更容易建立长期客户合作关系。
2. 新能源及新型工业项目建设,拓展高可靠性定位器应用空间。 随着液化天然气(LNG)、氢能、碳捕集与封存(CCUS)、核电及新能源材料等产业发展,相关项目对流体介质控制、生产过程安全和设备长期稳定运行提出了较高要求。智能控制阀门定位器作为控制阀系统的重要组成部分,在需要精确调节和运行状态监测的工艺环节具有应用潜力。例如,化工及氢能项目中的部分关键控制回路,需要定位器具备较好的防腐蚀、防爆及环境适应能力;核电和其他高可靠性工业场景则更加关注产品长期稳定性、质量管理及认证体系。对于能够满足特殊工况要求,并具备相应产品验证和工程配套能力的企业而言,新兴工业项目有望带来差异化市场机会。
3. 工业通信与智能诊断技术发展,推动产品向系统化解决方案升级。 随着工业通信技术和设备管理平台不断发展,智能控制阀门定位器的竞争重点逐渐从基础位置调节功能向数据交互、故障诊断及系统协同能力延伸。目前,HART、FOUNDATION Fieldbus和PROFIBUS等通信协议已在流程工业定位器产品中得到应用,Ethernet-APL等新型工业通信技术也为现场设备的数据传输和系统集成提供了新的技术方向。未来,随着工业互联网、设备资产管理及预测性维护平台进一步普及,能够兼容多种通信协议、提供丰富诊断信息并支持远程配置的智能定位器,有望获得更多市场关注。同时,厂商可以通过整合定位器、控制阀、执行机构、诊断软件及技术服务,逐步由单一硬件供应商向综合解决方案提供商转型。
阻碍因素
1. 下游行业资本开支具有周期性,影响市场需求稳定性。 智能控制阀门定位器的市场需求与控制阀门采购、工业自动化项目建设及既有设备更新密切相关,其主要下游行业包括石油天然气、化工、电力、冶金及矿业等。这些行业的设备投资通常受到能源价格、原材料成本、宏观经济环境、项目审批及企业盈利预期等因素影响。当行业景气度下降或大型工业项目建设延期时,企业可能推迟自动化设备采购和生产线改造计划,从而影响智能定位器的新增订单。此外,智能定位器的存量替换需求通常需要结合设备运行状况和投资回报进行评估,部分企业仍倾向于在传统定位器发生故障或整套阀门系统更新时进行更换,导致市场需求释放具有一定阶段性。
2. 产品技术与认证要求较高,高端市场进入门槛明显。 智能控制阀门定位器需要在复杂工业环境下保持稳定运行,尤其是在石油化工、天然气、核电及其他特殊工况中,产品可能面临高温、低温、振动、腐蚀性介质、粉尘及易燃易爆环境等挑战。因此,厂商不仅需要具备精密机械结构设计能力,还需要掌握传感器、微处理器、控制算法、气动放大机构及通信模块等关键技术。同时,部分应用对防爆、防护等级、功能安全及行业标准符合性具有严格要求,产品需要经过相应测试、认证和现场验证。对于缺乏长期技术积累、质量管理体系及客户应用经验的企业而言,进入高端市场的难度较大,研发投入和产品认证周期也会增加经营成本。
3. 系统兼容性与客户使用习惯形成约束,市场竞争压力持续存在。 智能控制阀门定位器通常需要与控制阀、执行机构、DCS系统及设备管理平台协同工作,不同厂商的产品在机械安装接口、通信协议、控制参数及软件配置方面可能存在差异。如果新产品无法与客户现有系统实现稳定兼容,可能增加设备改造、调试及后期维护成本。此外,流程工业客户对设备可靠性和生产连续性高度重视,通常倾向于选择经过长期应用验证的品牌,供应商更换及新产品导入周期相对较长。与此同时,中低端通用型产品面临较为明显的价格竞争,而高端市场则对核心技术、诊断软件、品牌信誉及全球服务网络提出更高要求。企业若仅依靠硬件价格优势,难以形成长期竞争壁垒,利润空间也可能受到挤压。
中长趋势展望:结构性扩张成为可靠支撑
从中长期趋势来看,2026—2032年全球智能控制阀门定位器市场预计将保持 4.6%的年复合增长率(CAGR),市场规模有望从2026年的7.24亿美元增长至2032年的9.49亿美元,整体呈现稳步扩张态势。随着流程工业自动化水平持续提升、传统控制阀设备逐步进入更新改造周期,以及工业生产对精细化控制和设备运行可靠性的要求不断提高,智能控制阀门定位器的市场需求有望持续释放,为相关企业提供中长期业务布局空间。
这一增长背后,是下游应用需求、设备智能化升级及工业通信技术发展的多重驱动。在应用领域方面,石油天然气、石油化工、电力、水处理、制药及冶金等流程工业对阀门控制精度、运行稳定性和生产连续性具有较高要求,推动智能定位器在新建工业项目和存量设备改造中的应用。在产品功能方面,智能控制阀门定位器通过微处理器、位置反馈传感器及数字通信技术,实现阀门开度的精准调节,并逐步集成自动校准、故障诊断、运行状态监测及远程参数配置等功能,有助于提高设备维护效率和控制系统运行可靠性。同时,HART、现场总线及新型工业通信技术的发展,进一步增强了定位器与DCS系统、设备资产管理平台之间的数据交互能力。这种“工业自动化升级 + 存量设备改造 + 智能诊断功能拓展”的复合发展模式,使市场增长具备持续的产业基础,而非完全依赖单一技术突破或新建项目投资。
综合来看,2026—2032年全球智能控制阀门定位器市场预计将呈现稳步增长、产品智能化与应用场景持续拓展的发展特征。一方面,流程工业设备更新、自动化改造及预测性维护需求,将为市场提供持续支撑;另一方面,行业竞争将逐步由基础阀门定位控制能力转向控制精度、故障诊断、通信兼容性、特殊工况适应性及全生命周期服务能力的综合竞争。对于具备核心技术研发能力、行业认证资质、系统集成经验和客户服务网络的企业而言,未来仍有机会在高可靠性、高附加值应用领域拓展市场份额。整体而言,该市场更可能呈现以存量升级和功能迭代为基础的渐进式增长,为相关企业的中长期战略布局提供参考。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏