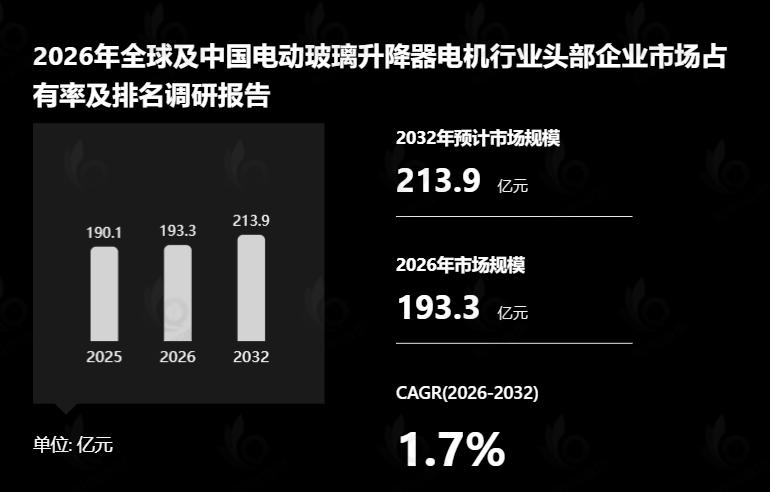
根据恒州诚思发布的电动玻璃升降器电机市场报告,这份报告提供电动玻璃升降器电机市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析电动玻璃升降器电机市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析电动玻璃升降器电机市场的主要生产地区、主要消费地区以及主要的生产商。
电动玻璃升降器电机产品定义
电动玻璃升降器电机的操作原理是通过电动机的旋转来带动齿轮系统,从而改变窗户的位置。根据电路设计,窗户可以升起或降低,直到开关被释放或窗户到达完全打开或关闭的位置。电动玻璃升降器电机是现代汽车中的重要部件,它提供了方便和舒适的方式来控制窗户的升降,同时也提高了车辆的安全性,因为司机可以在驾驶时方便地控制窗户,而不必分心手动旋转窗把手。
根据YHResearch最新调研报告“全球电动玻璃升降器电机市场研究报告2026-2032”显示,预计2032年全球电动玻璃升降器电机市场规模将达到213.9亿元,未来几年年复合增长率CAGR为1.7%。
电动玻璃升降器电机全球市场驱动因素
1. 全球乘用车、商用车产量保持稳定规模,电动车窗配置渗透率持续提升,电动玻璃升降器电机作为车门系统核心执行部件,已经从高端选装配置逐步下沉至入门车型,全球大部分新出厂乘用车辆标配四门电动升降系统,轻型商用车、客运车辆电动车窗装配比例也持续走高,整车制造规模的基本盘直接拉动 OEM 配套电机出货量;亚太作为全球汽车制造核心产区,整车产能释放带动电机配套需求快速增长,成为全球市场最主要的需求来源,支撑全球电动玻璃升降器电机市场基础规模持续扩张。
2. 全球新能源汽车产业快速崛起,新能源车型对座舱 NVH 静音、低功耗、车身轻量化有着更高标准,推动无刷直流电动玻璃升降器电机加速替代传统有刷电机,无刷产品噪音更低、能耗更小、使用寿命更长,适配新能源整车电子电气架构,同时防夹保护、一键升降等安全舒适功能成为多数新能源车型标配,单车电机的价值含量得到提升;全球新能源车产销规模扩张带动高附加值升降器电机采购量上涨,进一步拉动全球市场价值规模增长。
3. 全球汽车后市场替换需求持续释放,汽车使用周期内玻璃升降器电机会出现齿轮磨损、电机老化、电路故障等失效问题,随着全球汽车保有量不断走高,存量车辆维修更换需求稳步提升;北美、欧洲、亚太地区庞大的存量乘用车、商用车为售后市场提供稳定的需求底盘,独立维修厂、汽配电商平台、零部件分销商渠道不断完善,售后替换市场成为除主机厂配套之外重要的需求补充,持续带动全球市场整体消费量上行。
4. 全球汽车座舱舒适性与行车安全相关法规不断完善,多国出台乘用车车窗防夹安全相关要求,倒逼主机厂升级电动玻璃升降系统,带动集成传感模块、防夹算法的新型升降器电机渗透率提升;消费者对用车舒适体验的诉求不断提高,一键升降、雨天自动关窗等功能受到市场欢迎,主机厂为提升产品竞争力主动升级车窗执行部件,持续推动具备控制模块的一体化电动玻璃升降器电机的市场普及速度。
5. 全球汽车零部件供应链不断成熟,亚太地区零部件制造企业工艺能力持续提升,无刷电机、齿轮减速机构、控制电路板的本土供给能力增强,全球范围内电机产能布局更加完善,跨国零部件巨头与本土零部件企业共同参与市场供给;国际贸易物流渠道恢复完善,零部件跨境流通效率提升,改善不同区域市场的产品可得性,整车厂推行供应链多元化策略,进一步保障全球电动玻璃升降器电机供给,为市场需求释放提供坚实的产业基础。
电动玻璃升降器电机未来五年发展机遇
1. 智能化车身电子迭代将打开产品差异化增值空间,电动玻璃升降器电机将深度对接车载 LIN 总线、车身域控制器,向带位置传感、智能防夹、远程车窗控制、雨感自动关窗的机电一体化模块方向演进,不再是单纯机械驱动部件;企业可以开发适配新一代电子电气架构的智能升降电机总成,配套传感、算法与诊断功能,跳出传统基础电机的低价内卷,面向中高端新能源车型提供整套车窗执行解决方案,获取更高产品溢价,挖掘高端整车配套赛道的增量机会。
2. 新兴汽车市场具备可观的渗透增长潜力,东南亚、拉美、中东非洲地区汽车消费持续崛起,当地汽车产能扩张,入门乘用车、轻型商用车电动车窗装配比例还有较大提升空间;零部件厂商完成当地汽车行业准入认证,搭建区域生产基地与分销网络,高性价比电动玻璃升降器电机产品持续实现市场渗透,新兴市场整体需求增速将显著高于已经趋于成熟的北美欧洲市场,成为全球电动玻璃升降器电机市场规模扩张的重要驱动力。
3. 下游应用边界持续向外拓展带来新增量机会,除传统乘用、商用汽车之外,电动玻璃升降器电机在房车、特种作业车辆、改装车辆、新能源观光车辆、工程机械驾驶室等场景的应用需求持续增长;房车产业全球热度提升,特种工程车辆对电动化车窗配置需求增加,相关特种车型产量提升将带动定制化升降电机采购需求,打破当前以普通乘用车为主的需求结构,持续拓宽全球市场的需求边界,创造全新业务增长点。
4. 全球市场分层布局机遇凸显,不同整车市场对产品指标、成本、功能要求差异显著,高端新能源车型看重无刷、低噪、高集成智能电机;普通燃油入门车型更加看重成本稳定的有刷方案;售后替换市场则对通用性、高性价比替代件需求旺盛;企业可以实施分层产品策略,针对不同区域、不同客户群体匹配有刷、无刷、一体化总成等不同规格产品,同时兼顾主机厂 OEM 配套和售后 AM 市场,充分挖掘全球不同层级市场的结构性机会。
5. 全球汽车供应链重构带来零部件出海竞争格局重塑机遇,过去高端无刷智能升降电机市场长期由海外 Tier1 巨头主导,全球整车厂推进供应链多元化布局,降低单一来源供货风险;具备电机研发、齿轮机构设计、电控集成、整车验证能力的零部件厂商,完成全球汽车行业认证之后切入跨国整车企业供应商体系;依托完整制造供应链优势拓展海外 OEM 与售后市场,提升电动玻璃升降器电机的全球市场份额,重塑全球行业竞争格局。
电动玻璃升降器电机市场发展阻碍因素
1. 上游原材料与电子元器件价格波动带来成本管控压力,电动玻璃升降器电机生产需要铜、永磁磁铁、钢材以及半导体芯片,稀土永磁大宗商品、铜材价格受全球矿产供给、地缘局势波动起伏,同时汽车芯片阶段性紧缺也会推高集成控制电机的生产成本;头部大型零部件集团可以通过长协采购、锁价订单对冲风险,但大量中小型零部件企业采购体量有限,供应链议价能力偏弱,原材料涨价直接挤压产品利润,制约中小企业扩产意愿,扰动全球市场稳定供给。
2. 整车厂持续的降本压力加剧行业价格竞争,电动玻璃升降器电机属于成熟标准化汽车零部件,全球主机厂每年对零部件供应商提出降价要求,市场存量竞争激烈;大量区域中小零部件厂商主打低价有刷电机产品,市场同质化现象突出,低价产品挤压高品质无刷电机的盈利空间;部分成本敏感的入门车型仍然保留手动车窗配置,限制电动升降器电机渗透率进一步提升,约束全球市场整体增长上限。
3. 半导体芯片供应波动与供应链扰动制约行业稳定产出,集成防夹功能的电动玻璃升降器电机需要配套 MCU、霍尔传感器等电子元器件,全球芯片供需周期波动容易造成元器件供货紧张,直接影响电机总成的交付进度;跨国海运、地缘贸易壁垒、关税政策变化增加零部件跨境流通的不确定性,部分区域会出现订单交付延迟,即便下游整车需求旺盛,零部件企业也会受上游断供影响难以充分释放产能,干扰市场供需平衡。
4. 技术升级带来研发与整车认证门槛抬升,无刷电机、总线式一体化智能升降电机对电机控制算法、抗干扰能力、整车电磁兼容性能要求较高,新产品需要经过漫长的整车台架测试、路试验证,主机厂零部件准入认证周期长、资金投入大;中小零部件企业缺少电控、算法研发能力,难以切入新能源车企高端项目,只能竞争低端有刷电机赛道,行业向高附加值产品升级过程中,大量中小企业面临技术迭代压力,市场资源进一步向头部企业集中。
5. 售后市场产品乱象以及技术壁垒带来市场经营难题,全球售后替换市场 SKU 型号繁杂,不同车型电机接口、扭矩参数、安装尺寸差异巨大,零部件企业需要维护庞大产品型号库,库存管理难度较高;市场充斥大量低价劣质仿制电机产品,寿命短故障率高,扰乱汽配市场价格体系;同时带智能防夹、总线通讯的电机维修需要专用诊断设备,部分欠发达地区维修网点缺少维修能力,会抑制高端产品在后市场的推广,限制整体市场价值进一步提升。





 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏