作为数字时代办公、创作和娱乐场景的核心生产力工具,笔记本电脑正在随AI算力升级和商用数字化转型进入平稳增长的成熟周期。这条消费电子赛道中需求韧性极强的核心细分领域,近年正从单纯硬件性能比拼,向端侧
智能体验深度优化的方向快速迭代,背后的市场分析、发展趋势与行业前景,正在成为消费电子领域的核心关注方向。
产业基本面与供需格局
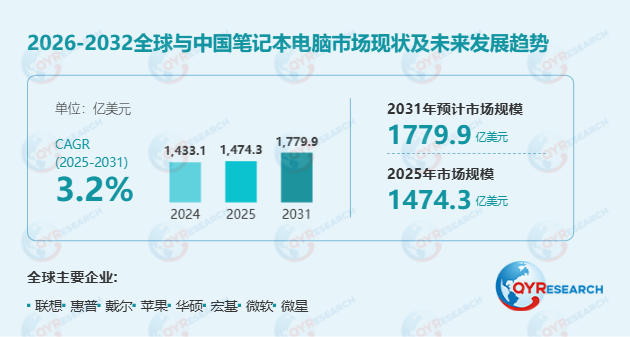
从当前市场分析维度来看,2025年全球笔记本电脑市场销售额已达到1474.3亿美元,产业格局高度成熟,区域供需特征清晰明确。笔记本电脑经过数十年的产业发展,已经形成了非常稳定的全球分工体系:中国是全球最大的笔记本电脑生产地区,约占全球产能的55%,其次是美洲和欧洲,分别占23%和7%;亚太地区是全球最大的消费市场,约占39%的市场份额,其次是欧洲和北美,分别占28%和24%。


全球市场的头部竞争格局长期保持稳定,惠普、联想、戴尔三大核心厂商占据了全球约59%的市场份额,行业整体集中度处于较高水平。产品端的分层特征十分明确:轻薄本是行业最大的细分品类,占有大约80%的市场份额,是面向绝大多数普通用户的主流
产品;游戏本和移动工作站则分别面向高性能娱乐和专业生产力场景,在各自的细分赛道形成了差异化的用户群体。下游应用端清晰划分为商用市场和消费市场两大板块,其中商用市场是行业最大的下游领域,占有61%的市场份额,是支撑行业需求的核心基本盘。2025年全球关税政策变动带来的贸易格局不确定性,直接推动全球笔记本电脑产业加速供应链重构,跨区域产能就近布局的趋势明显加快,进一步重塑了不同区域的生产和消费联动关系。
行业发展趋势与技术演进
整个行业的发展趋势正在沿着AI算力本地化、形态轻薄化、场景深度定制化的方向稳步推进。过去很长时间里,笔记本电脑的产品迭代主要围绕芯片性能提升、屏幕素质升级和机身减重展开,现在随着端侧大模型技术快速落地,新一代AI笔记本电脑正在成为行业的核心升级方向,本地AI算力、智能助手功能、端侧数据处理能力成为产品差异化竞争的核心焦点。
不同赛道的产品分化也在持续加剧:面向商用市场的产品更注重设备统一管理能力、数据安全防护和长周期稳定运行;面向游戏场景的产品持续升级散热架构、屏幕刷新率和性能释放上限;面向专业创作场景的移动工作站则进一步强化算力输出、色彩精准度和专业软件适配能力。未来行业的核心竞争点,将从单纯的硬件参数比拼,转向端侧AI体验优化、全场景使用适配和细分用户需求深度定制的综合较量,产业的价值重心正在持续向软件和体验层面转移。
长期行业前景与竞争格局
站在当前的市场节点判断,笔记本电脑的行业前景拥有非常扎实的刚性需求支撑。全球数字化办公的大趋势没有改变,商用设备的替换周期稳步推进,消费端的产品迭代需求持续释放,叠加端侧AI技术升级带来的新一轮换机浪潮,多重因素共同保障了整个赛道的长期增长韧性。
当前全球市场的竞争格局已经进入稳态阶段,国际头部厂商在全球渠道覆盖、商用客户服务体系和生态适配领域优势明显,中国本土品牌依托成熟的产业链配套能力和快速响应用户需求的优势,持续在细分场景中拓展市场份额。当然行业也依然存在明确的挑战:存量市场的竞争持续加剧,不同品牌同配置产品的同质化竞争压力不断提升,新入局厂商很难在短时间内建立起覆盖全球的成熟渠道和用户口碑体系。整体来看,未来能精准把握AI技术升级窗口、深度适配不同细分场景用户需求、在商用和消费两大市场都建立起稳定品牌认知的厂商,将在长期市场竞争中获得更稳固的市场份额,整个行业也将在技术迭代和存量替换的双重驱动下,保持长期稳健的发展节奏。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏