据恒州诚思调研统计,2025年全球标签打印设备市场规模约234.3亿元,预计未来六年将以4.6%的复合年增长率持续扩张,至2032年市场规模将接近322.0亿元。当前行业销量约2400万台,均价约135美元/台,全球产能约2500万台,行业利润率维持在32%左右。这一市场正处于从传统条码打印向智能化标签解决方案转型的关键阶段——企业面临的核心痛点并非打印需求不足,而是零售、电商、物流及制造行业对仓储管理、商品追溯及条码应用的精度与效率要求持续提升,倒逼标签打印设备从单功能输出转向高速、高精度、智能化方向升级。据中国物流与采购联合会2024年10月发布的《智慧物流装备发展报告》,智能化标签设备在物流场景的渗透率已从2022年的18%提升至2024年的31%,进一步印证了行业升级的确定性。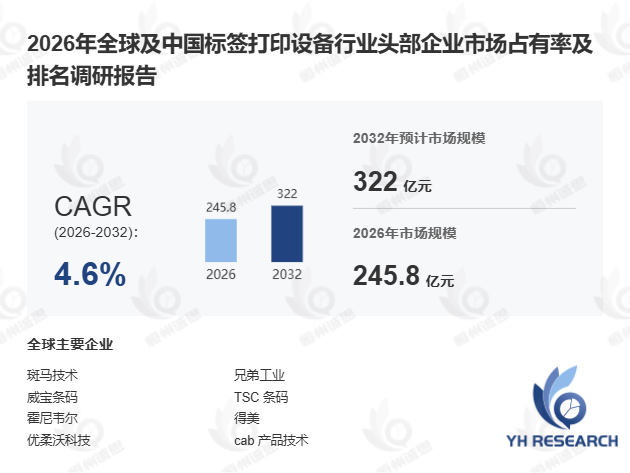
首先,产业链上游核心部件是制约智能化升级的关键变量。 标签打印设备作为专用打印设备,广泛应用于物流、零售、仓储及制造行业,其上游涵盖打印头、控制芯片、电源模块、驱动电路及标签耗材等核心组件。其中,打印头精度与控制芯片算力的协同水平直接决定标签输出质量。当前工业级打印头分辨率已达300dpi至600dpi,但在高速打印场景下,条码识别率仍受墨滴飞溅与介质适配性影响,需依赖中游驱动算法进行实时补偿。以某头部电商物流企业为例,其引入高精度热敏打印头后,分拣错误率降低约27%,但初期面临耗材兼容性不足的问题,反映出上游部件与中游集成的协同仍是技术落地的核心难点。
其次,下游需求结构变化是驱动市场稳健增长的根本动力。 标签打印设备下游覆盖零售商、电商平台、制造企业及物流终端,需求增长主要受零售扩张、电商渗透率提升及仓储自动化改造推动。值得关注的是,离散制造场景(如电子产品序列号追溯)与流程制造场景(如食品日期标签批量打印)在设备配置上存在显著差异:前者更强调高精度与可变数据打印能力,后者则侧重连续高速输出与耐候性。据 恒州诚思 2025年2月数据,2024年中小企业在智能化标签设备上的采购占比首次超过大型企业,表明市场正从头部物流企业向中小制造及零售终端加速渗透,智能化标签打印机正成为企业信息化管理的基础设施。
此外,技术创新与耗材兼容性优化是提升行业利润率的核心路径。 当前市场均价约135美元/台,行业利润率约32%,未来随着企业对自动化与效率要求提升,高速、高精度、智能化标签打印机将逐步替代传统机型,推动产品均价与利润率双升。同时,环保政策趋严推动无墨热敏及RFID标签技术发展,进一步拓宽了标签打印设备的应用边界。据工信部2024年8月《智能印刷装备产业发展行动计划》,标签打印设备被列为智能包装装备重点方向,政策支持力度持续加大。
本文围绕全球标签打印设备展开系统性分析,覆盖六大核心维度:全球市场总体规模(含2021-2025年历史数据与2026-2032年预测)、全球及中国市场竞争格局(含头部企业销量、收入、价格及市场占有率,数据区间2021-2026年)、全球重点国家及地区需求结构、核心生产地区产能分布,以及产业链上中下游全景解析,为企业在智能化标签升级周期中的设备选型与战略决策提供完整的行业参照框架。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





