汽车悬架减震器行业正处于从传统被动式向智能化、轻量化转型的关键窗口期。据恒州诚思调研统计,2025年全球汽车悬架减震器收入规模约1016.4亿元,预计2032年将接近1240.5亿元,2026-2032年复合年增长率(CAGR)为2.7%。尽管增速温和,但受整车厂商年降采购价及原材料价格波动双重挤压,行业利润空间持续承压,倒逼企业在电控空气悬架、轻量化材料及NVH性能优化三大方向寻求突破。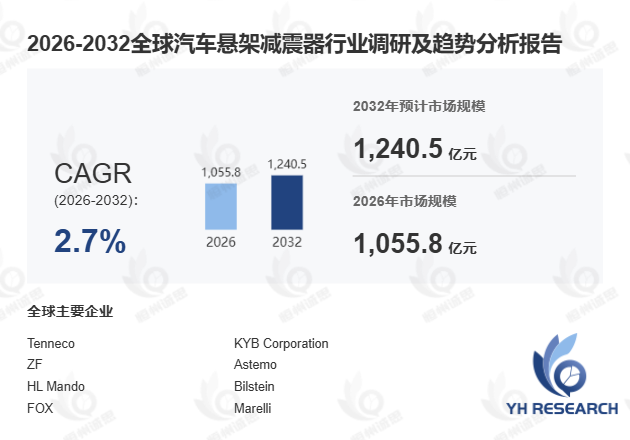
首先,从产品定义与工作原理看,汽车阻尼器与减震器实质为同一类部件,工程领域多采用"阻尼器"这一专业表述。其核心原理基于油液通过小孔产生的流体阻力或活塞缸内往复运动产生的热量消耗振动能量,将悬挂系统吸收的动能转化为热能散发,进而有效隔绝路面颠簸向车身的传递。生产端以钢材为主要原材料,国内供应充足且市场化程度较高,但受铁矿石、石油等基础原材料价格波动影响,企业盈利稳定性面临挑战。据中国汽车工业协会2025年1月数据,钢材价格年内波动幅度达12%,直接影响零部件企业毛利率约1.5-2个百分点。
其次,从产业链上下游关系看,汽车减震器行业与下游整车行业高度绑定。整车市场竞争日趋激烈,主机厂持续利用谈判优势压低零部件采购价格,对行业整体利润形成显著压制。与此同时,汽车轻量化成为结构性增长引擎。据中汽研2024年发布的《汽车轻量化技术路线图》,零部件总质量约占整车整备质量的3/4,轻量化潜力巨大。铝合金凭借密度小、成形性好、耐腐蚀等特性,已广泛应用于摆臂、副车架及减振器支座等悬架零部件;商用车领域,钢板弹簧悬架总成占总体质量的5%-9%,未来有望向电控空气悬架方向演进。某德系车企引入铝合金悬架支架后,单车减重约8kg,NVH性能提升约15%,验证了轻量化路径的可行性。
此外,电控空气悬架代表着悬架智能化的核心方向。该系统通过传感器采集振动信号、车辆行驶状态及路面信息,经控制器运算后驱动执行器实时调节阻尼与弹性系数,使平顺性与操纵性两项相互矛盾的性能指标同时得到满足。据高工智能汽车2024年数据,国内电控空气悬架渗透率已从2021年的3.2%提升至2024年的9.8%,但相较欧美市场仍有较大差距。当前推广的主要障碍在于结构复杂、成本高企及能耗偏大,随着传感器与控制器成本持续下降及精度提升,电控悬架有望逐步取代传统被动悬架,成为行业技术演进的主流路径。
从竞争格局看,全球头部企业包括Tenneco、ZF、KYB、Bilstein及中国的京西重工、南阳淅减、正裕工业等,产品覆盖被动式与电控式两大类别,按结构分为单管与双管,按技术分为液压式与充气式,终端覆盖乘用车与商用车,并延伸至汽车原厂与售后市场双渠道。
综合来看,汽车悬架减震器市场的增长逻辑已从规模驱动转向技术驱动。企业须在轻量化材料应用、电控悬架集成及全生命周期成本控制三个维度持续构建竞争壁垒,方能在温和增长的市场中获取结构性超额收益。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





