经管之家App
让优质教育人人可得
立即打开
全部版块
我的主页
›
论坛
›
提问 悬赏 求职 新闻 读书 功能一区
›
经管文库(原现金交易版)
1990-2025年股价波动性(stata计算)
楼主
keepgoing!
97
0
收藏
2026-06-18
1.计算说明
股价波动性
VAR和
VAR_ADJ
VAR_ADJ是t年公司i的股价回报的方差
,等于t年5月到t+1年4月各个月度股票回报方差的平均值(再乘以100),月度股票回报方差等于当月内日个股回报(市场调整后)的方差乘以当月交易天数。①
VAR_ADJ越大,股价波动性越大。
①由于剔除了市场整体回报的影响,VAR_ADJ反映的是异质性的个股回报波动性。作为一个额外的测试,我们也使用了
个股原始回报计算的方差VAR
代替VAR_ADJ。
2.数据说明
样本选择:全部A股1990-2025年数据
(“日个股回报率文件”和“日市场回报率文件”在数据库中均是从1990-12-19开始,经过处理之后的数据起点为1990年)
未作任何剔除处理
对最终结果进行了1%和99%分位数的缩尾处理
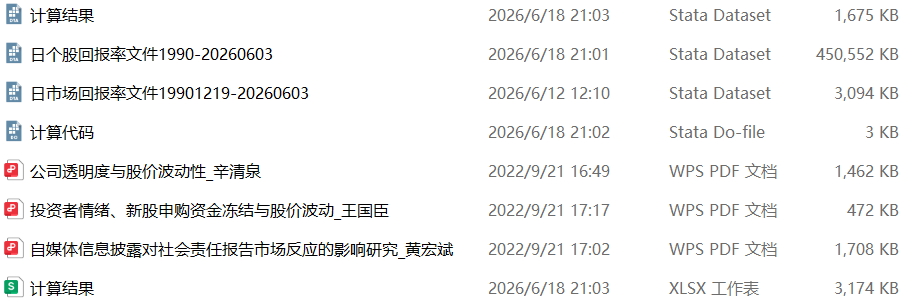
每个压缩包都附有初始数据,计算代码,参考文献和最终数据
3.参考文献
[1]辛清泉,孔东民,郝颖.公司透明度与股价波动性[J].金融研究,2014(10):193-206.
[2]王国臣,傅斌,曹伟,张佐敏.投资者情绪、新股申购资金冻结与股价波动[J].中央财经大学学报,2017(11):38-49.
压缩包所含文件:
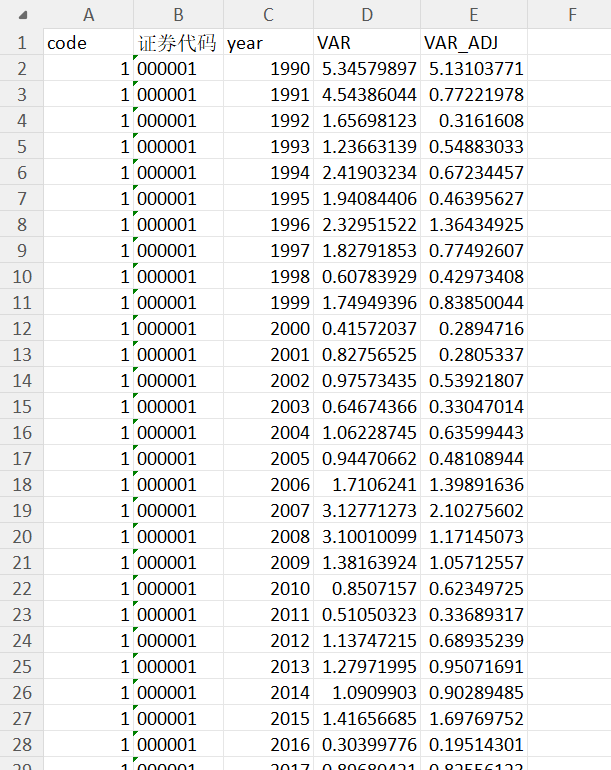
数据样例:
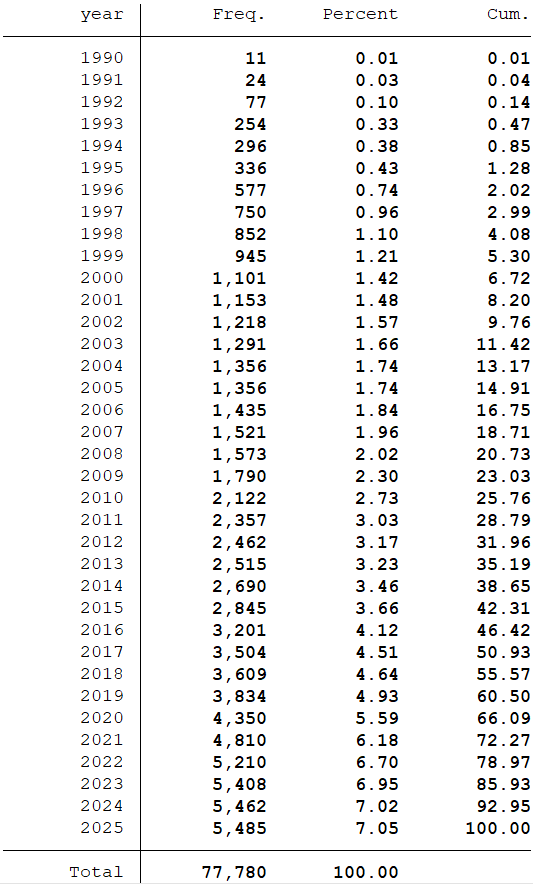
分年份数据量统计:
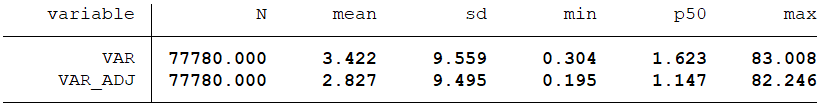
缩尾后的描述性统计结果:
2025股价波动性.rar
大小:(84 Bytes)
只需: RMB 24元
马上下载
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
相关推荐
【年度】上市公司股价波动率指标(1991-2021年)包含Stata计算代码
【月度】上市公司股价波动率指标(1991-2021年)包含Stata计算代码
1990-2022年股价波动性(stata计算)
【年度】上市公司股价波动率指标(1991-2022年)包含Stata计算代码
1990-2023年股价波动性(stata计算)
【更新至2023】股价波动性VAR计算(1990-2023)Stata 代码过程 VAR-ADJ VAR-RAW
1990-2024年股价波动性(stata计算)
【年度】上市公司股价波动率指标(1991-2024年)包含Stata计算代码
【季度】上市公司股价波动率指标(1991-2024年)包含Stata计算代码
上市公司股价波动性指标计算Stata代码(附1990-2025年数据) 股价波动率
栏目导航
经管文库
数据分析师(CDA)专版
stata专版
行业分析报告
文献求助专区
数据交流中心
热门文章
CDA教材知识点 | 业务数据的特征、处理与透 ...
CDA 认证考试大纲 2025 重磅更新:一二级考 ...
【25重磅,顶刊方法!】2003-2025年上市公司管 ...
《Gemini Skills Pack》11个办公技能与13份 ...
《AI for Hawaii》12章开放基础课程:从机制 ...
Mastering Corporate Finance with Claude ...
2026中国新鲜零食市场蓝皮书
欧盟企业在中国建议书2026-2027
贝叶斯的博弈:数学、思维与人工智能 [法] ...
从零基础到数据科学家:CDA三本官方教材全解 ...
推荐文章
关于文献求助的一些建议
【文献求助专区】版主工作备用贴
几种免费下载文献的方法----我的文献应助经
一些免费的文献资源大全(来源可靠)
关于学术研究和论文发表的一些建议
关于科研中如何学习基础知识的一些建议 (一 ...
关于如何利用文献的若干建议
【必看】【本版版规,欢迎发悬赏贴求助】
关于悬赏论坛币和楼主允诺奖励数量不一致帖 ...
从“点状静态”到“时序动态”:CDA数据分析 ...
说点什么
分享
微信
QQ空间
QQ
微博
扫码加好友,拉您进群
各岗位、行业、专业交流群




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏