全球氟素离型剂需求现状及发展趋势预测报告2026年版
素离型剂是一种专门用于高性能薄膜表面的精密防粘处理材料,通过在薄膜上形成一层极薄的化学隔离层,解决强力胶水或硅胶在生产加工中难以轻松剥离的难题。这种材料巧妙地将氟元素的极低表面能与硅材料的耐热柔韧性结合在一起,确保即使是面对粘性极强的压敏胶,也能实现如同拨开保鲜膜般顺滑且无残留的脱离效果。
据中智信投研究网调研团队最新报告“全球氟素离型剂市场报告2026-2032”显示,预计2032年全球氟素离型剂市场规模将达到7451万美元,未来几年年复合增长率CAGR为7.97%。
氟素离型剂,全球市场总体规模
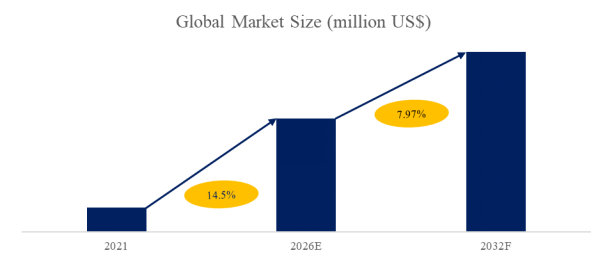
全球氟素离型剂市场前3强生产商排名及市场占有率(基于2025年调研数据;目前最新数据以本公司最新调研数据为准)
来源:中智信投研究网 化工研究中心。行业处于不断变动之中,最新数据请联系中智信投研究网咨询。
根据中智信投研究网头部企业研究中心调研,全球
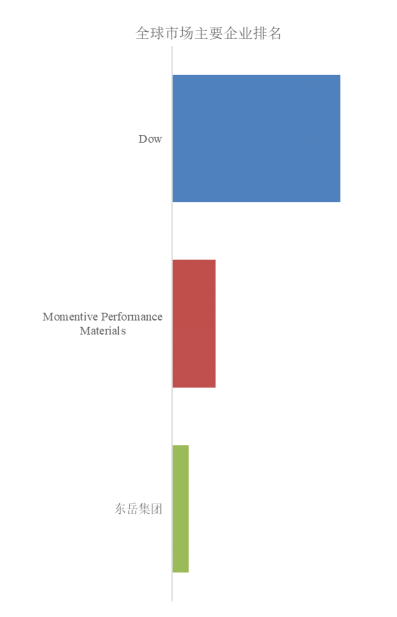
范围内氟素离型剂生产商主要包括Dow,Momentive Performance Materials,东岳集团等。2025年,全球前三大厂商占有大约66.0%的市场份额。
产业链分析
氟素离型剂的上游主要由含氟硅烷单体与硅烷交联剂两类核心原材料构成,两者直接决定涂层的离型力区间、耐热性、耐化学性及成本结构。含氟硅烷单体对氟化学与有机硅合成能力要求较高,需实现高纯度与分子结构的精准控制;硅烷交联剂则需与配方体系高度匹配,以确保固化过程稳定及涂层结构完整。因此,上游具备较高技术壁垒,供应集中度较高。
中游为氟素离型剂的研发与制造环节,属于典型技术密集型与高附加值领域,行业集中度较高,由Dow、Momentive Performance Materials及东岳集团等头部企业主导。该环节以高性能
产品为核心,重点在于配方设计能力、涂布均匀性控制以及固化工艺稳定性。受限于氟硅材料成本较高、工艺复杂及一致性要求严格,新进入者难以在短期内建立竞争优势。
下游主要为将氟素离型剂应用于离型膜、工业胶带及标签产品的制造企业,终端应用覆盖电子、半导体、汽车、医疗器械及工业装配等领域。在晶圆加工、柔性电路板层压及高端电子材料加工等场景中,对离型力稳定性、耐高温及耐化学性能要求极高。作为胶粘剂与基材之间的关键界面材料,氟素离型剂直接影响最终产品性能,因此下游客户通常与供应商建立长期合作及联合验证机制。
行业发展机遇和风险分析
主要驱动因素:
半导体及先进电子制造需求的持续增长,推动氟素离型剂向高性能方向发展。在晶圆切割保护膜、先进封装保护膜、FPC层压离型膜及屏蔽材料转移膜等应用中,稳定且可精确调控的离型性能直接关系到产品良率与器件可靠性。这类应用通常涉及含氟基材、高温工艺及严格洁净环境,使氟素离型剂成为不可替代的关键材料。同时,工艺升级与高端化趋势持续提升对材料性能的要求。
主要阻碍因素:
氟素离型剂主要应用于特定高端含氟薄膜领域,其市场规模受限于应用场景集中,整体需求增长更多依赖技术迭代而非快速放量。高端应用虽然附加值高,但客户数量相对有限,行业对核心客户依赖度较高。此外,下游验证周期较长,也在一定程度上限制了新产品的导入速度。
行业发展趋势:
氟素离型剂行业呈现高集中度与持续竞争加剧的格局,市场主要由Dow、Momentive Performance Materials及东岳集团等企业主导。随着下游客户对性能稳定性与供应安全要求提升,竞争重点逐步从价格转向产品一致性、技术服务能力及长期供货保障能力。头部企业通过联合开发与定制化配方加强客户绑定,提高进入壁垒;同时,区域厂商加速技术追赶,在细分领域形成突破,使行业整体竞争强度持续提升。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





