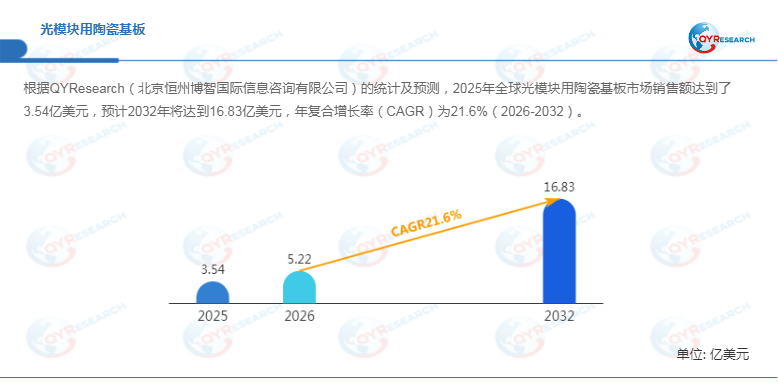
据QYResearch统计及预测,2025年全球光模块用陶瓷基板市场销售额达到3.54亿美元,预计2032年将达到16.83亿美元,2026—2032年复合增长率(CAGR)为21.6%。在AI算力基础设施快速扩张背景下,传统100G/200G光互连正在加速向400G、800G、1.6T乃至3.2T演进,光模块内部对高导热陶瓷基板、薄膜微细线路及高可靠封装互连的需求同步提升。2025年全球光模块及相关产品销售额达到268亿美元,同比增长74%;LightCounting进一步指出,2026年第一季度相关
产品销售额约100亿美元,同比增长超过90%,创2004年以来最佳季度,显示AI驱动的高速光互连仍处于高景气阶段。

光模块用陶瓷基板并非普通陶瓷材料,而是集陶瓷材料、薄膜金属化、高频电路、AuSn装联及精密封装于一体的功能平台,主要承担芯片承载、散热、电绝缘、高频互连、阻抗控制和机械支撑等功能。本报告采用窄口径统计,覆盖氮化铝薄膜基板/热沉、DPC AlN基板、LTCC&HTCC及部分Al₂O₃等功能陶瓷基板,不包括AlN/Al₂O₃裸板、普通陶瓷粉体、完整HTCC管壳、TEC整机以及非光模块领域陶瓷基板。
AI算力升级:800G成为当前核心,1.6T与3.2T打开增量空间
首先,从应用速率看,2025年400G和800G分别占全球光模块用陶瓷基板收入的35.76%和34.33%,合计超过70%,构成当前市场主体。预计2026年800G占比进一步提升至42.50%,成为最大单一应用;1.6T则由2025年的2.39%快速升至2026年的11.46%,预计2029年达到41.69%;3.2T从2026年的1.23%快速增长,到2032年有望达到48.71%。
这一升级直接提高陶瓷基板的技术门槛。随着100G/lane向200G/lane、400G/lane演进,激光芯片功率、结温敏感度及RF带宽同步提高,对AlN高导热性能、Fine Pattern微细线路、AuSn焊接以及Micro-TEC热管理提出更高要求。OFC 2026期间,Coherent已展示400G/lane光链路、1.6T相关200G EML以及面向3.2T的400G/lane D-EML技术,并展示用于CPO和硅光模块的400mW高功率CW激光器,说明高速光模块与高功率光源协同升级正在成为产业技术主线。
其次,从光源架构看,行业正在由EML向CW-DFB+SiPh加速迁移。2025年EML占比仍达53.14%,CW-DFB+SiPh占24.90%;预计到2032年,EML占比下降至20.41%,CW-DFB+SiPh提高至67.46%。因此,陶瓷基板厂商未来不仅需要解决散热问题,还需要围绕硅光PIC、高功率External Laser、Micro-TEC以及CPO/NPO封装形成更完整的产品能力。
竞争格局重塑:日系龙头保持优势,中国供应商加速突破
从竞争结构看,全球市场目前仍具有较高集中度,京瓷、丸和、中瓷电子等企业占据重要位置。2025年京瓷、丸和和中瓷电子三家合计约占全球收入市场75%。其中,日本厂商在高导热AlN材料、Thin-Film工艺、客户认证和长期质量稳定性方面仍具有明显优势;中国企业则凭借制造成本、交付效率和本土光模块客户资源快速提升份额,行业逐渐形成“日系龙头+中国头部+专业化细分厂商”的竞争格局。
值得关注的是,MARUWA在2026年披露,其下一代高速通信相关需求全年保持高位,并因后继产品全面导入而在第四季度实现明显增产;公司同时计划通过Seto Plant新厂房进一步扩大下一代高速通信产能。这意味着高端陶瓷基板的竞争已经从单纯产能竞争转向材料性能、微细线路、良率和客户Design-in能力的综合竞争。
目前主要参与者包括京瓷、丸和、中瓷电子、Citizen FineDevice、住友电工、Vishay、LEW Techniques、Tecdia、Japan Fine Ceramics、OTF Technology、SemiGen、同欣电子、立誠光電、富乐华、湃泊科技、炬光科技、觉芯电子、博敏电子、苏州联结科技及江苏固家智能等。
区域产业链迁移:制造中心仍在中国,东南亚成为新增产能承接地
从区域结构看,中国大陆仍是全球最大的市场和制造/采购中心。2025年中国大陆占全球收入48.46%,预计2032年仍将达到42.96%。与此同时,东南亚占比预计由2025年的12.88%快速提高至2032年的23.59%,中国台湾由8.61%提升至11.55%,而北美、日本和欧洲占比有所下降。
这一变化并不意味着北美AI需求减弱,而是全球光模块供应链正在形成更加清晰的区域分工:北美主导AI算力需求与技术路线,中国大陆维持核心制造能力,东南亚承接新增产能,中国台湾强化光器件及先进封装配套。2026年TrendForce预计全球AI光模块市场规模将由2025年的165亿美元增至260亿美元,同比增长超过57%,并指出800G及以上产品需求快速增长,进一步印证高速光互连产业链的扩张趋势。
产业机会与技术壁垒:从“陶瓷基板”走向“高频封装平台”
此外,AI资本开支、高速率代际升级、光源功率提升、SiPh/CPO渗透以及供应链本土化,将构成未来市场的五大驱动力。对陶瓷基板企业而言,真正的增长并非简单增加基板面积,而是来自800G→1.6T→3.2T、EML→CW-DFB+SiPh、单层→多层陶瓷以及亚洲单基地→全球多区域供应的连续升级。
但行业仍存在明显技术壁垒。一方面,AlN材料需要兼顾高导热率、绝缘性能和机械可靠性;另一方面,微细线路加工、薄膜厚度均匀性、金属与陶瓷热膨胀匹配、AuSn焊接空洞率以及大批量生产良率均直接影响最终产品可靠性。尤其在1.6T和3.2T产品中,光源功率持续提升使热管理成为关键瓶颈,“高导热材料+精密金属化+先进封装”将成为企业建立差异化优势的重要路径。
总体来看,全球光模块用陶瓷基板市场正处于
AI数据中心带动的高速扩张周期。未来行业规模预计保持较快增长,但竞争焦点将由传统的材料供应和产能扩张转向高导热AlN、Fine Pattern、AuSn装联、Micro-TEC协同、CPO适配、良率控制以及全球交付能力。随着800G向1.6T、3.2T持续升级,光模块用陶瓷基板虽然在整机价值量中占比有限,却将成为决定高速光互连可靠性与热管理能力的重要基础材料环节。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏