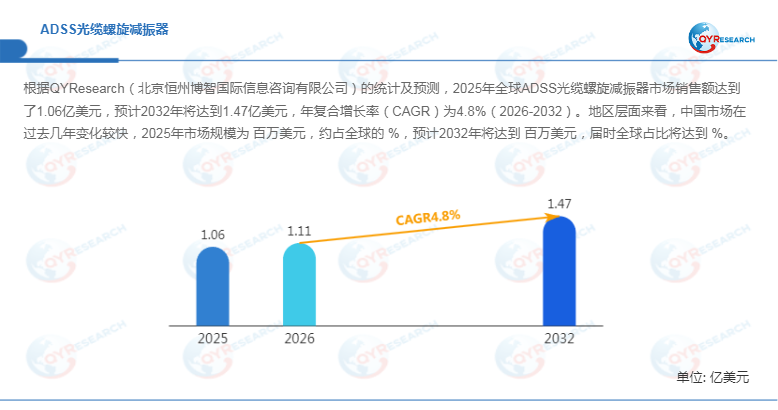
随着电力通信网络持续向高可靠、长距离和复杂环境方向发展,ADSS光缆在输电线路、配电网络及通信基础设施中的应用不断深化,其长期运行过程中受到风振、张力、跨距及环境温度变化等因素影响,容易产生高频低幅的艾奥利振动,进而导致光缆护套磨损、金具疲劳甚至线路故障。ADSS光缆螺旋减振器作为抑制风致振动、降低疲劳损伤的重要配套部件,其市场需求与电力通信线路建设及存量线路运维密切相关。根据QYResearch的统计及预测,2025年全球ADSS光缆螺旋减振器市场销售额达到1.06亿美元,预计2032年将达到1.47亿美元,2026—2032年复合年增长率(CAGR)为4.8%。

风振控制成为ADSS线路长期可靠运行的重要环节
ADSS光缆螺旋减振器专用于全介质自承式光缆,通过螺旋预绞结构改变光缆周围气流作用及振动响应,并利用弹性材料的形变、摩擦及能量耗散机制降低风致振动。其主要作用并非承担光缆主体机械载荷,而是在光缆与耐张、悬垂等金具连接区域形成额外的振动抑制能力,从而降低长期微动疲劳对光缆及配套金具造成的损伤。
首先,ADSS光缆具有重量较轻、无需金属加强构件等特点,但其架空敷设环境使其容易受到持续风场影响。当风流经过圆柱状光缆时,会形成周期性涡脱落,并诱发高频、低振幅振动。AFL公开资料显示,ADSS螺旋减振器采用大尺寸螺旋阻尼段与较小的夹持段,通过阻尼器与光缆之间的作用—反作用运动抵消自然振动波,同时避免对光缆及光纤造成损伤或引发信号损失。
其次,减振器选型并非简单依据光缆直径确定,还需要综合考虑档距、初始张力、风场暴露程度及线路历史振动情况。AFL最新公开的AVD系列资料显示,其
产品覆盖8.30—11.72mm、11.73—14.32mm、14.33—19.30mm等多个直径区间,并根据档距和初始张力给出不同数量的减振器配置方案。 因此,未来市场竞争将更多体现为“光缆参数+线路环境+减振方案”的综合匹配能力。
产品向精细化选型和高可靠材料方向升级
从产品结构来看,ADSS光缆螺旋减振器通常采用耐候性高分子材料或其他具有良好弹性、耐紫外及耐环境老化性能的材料制造,产品长度一般在800mm至1500mm范围内,并依据光缆外径、张力及线路运行条件配置不同规格。
其中,11.71mm—14.30mm产品占据重要市场地位,预计2032年份额将达到%。这一细分区间对应大量中等外径ADSS光缆应用,对减振器的螺旋节距、夹持力和阻尼性能具有较高要求。Hubbell目前公开的ADSS螺旋减振器产品同样按照光缆外径进行系列化配置,例如其部分型号覆盖0.327—0.461英寸及0.461—0.563英寸光缆,并采用抗紫外稳定PVC材料。
从技术难点来看,减振器需要在“充分抑制振动”和“避免对光缆施加过大局部应力”之间取得平衡。如果夹持过紧,可能增加光缆局部应力及护套损伤风险;若阻尼能力不足,则难以有效降低长期疲劳。因此,材料耐候性、螺旋结构设计、直径匹配以及现场安装精度将成为产品质量的重要评价指标。
输电网络需求占据核心,电力基础设施建设提供支撑
从应用端来看,输电网络是ADSS光缆螺旋减振器最主要的应用场景,2025年市场份额约为%,未来几年CAGR约为%;此外,配电网络也是重要应用领域。
从线路建设逻辑来看,输电网络中的ADSS光缆往往具有较长跨距及较高运行可靠性要求,因此风振防护的重要性更加突出。AFL公开的ADSS设计方案显示,不同光纤芯数、光缆直径及强度等级对应不同最大跨距,同时需要匹配相应的螺旋减振器型号,体现出ADSS线路设计与减振附件之间较强的系统关联性。
此外,2026年中国电力基础设施政策继续强调新能源消纳、电网建设及能源系统协同发展。国家发展改革委、国家能源局2026年5月发布的相关通知提出推动多用户绿电直连发展,并进一步完善新能源消纳及电力系统调控机制。 从产业链角度看,电网投资及输配电线路持续建设将为ADSS光缆及其配套金具、减振器等附件形成稳定需求基础。
全球竞争格局:国际厂商占据技术与渠道优势
从生产商来看,全球ADSS光缆螺旋减振器核心厂商主要包括PLP、AFL Global、Hubbell、FONCS、Telenco、RIBE、Ensto、Powertelcom、YOFC、Powtech、华能电力及江动集团等。
其中,PLP、AFL Global和Hubbell等企业在电力线路金具、ADSS配套产品及风振控制领域具有较深的技术积累。AFL不仅提供螺旋减振器,还将其与ADSS耐张线夹、悬垂组件、引下夹等产品形成配套方案,体现出从单一附件向完整线路硬件系统延伸的发展趋势。 Hubbell则将螺旋减振器覆盖至ADSS、裸导线以及OPGW等应用,并强调产品的介电性能、易安装性及标准符合性。
2025年,全球第一梯队厂商主要有、和,第一梯队占有约%的市场份额;第二梯队厂商包括、、和等,共占有%份额。预计随着电网数字化、输电线路改造以及复杂地形线路建设推进,企业竞争将逐步从单纯价格竞争转向产品可靠性、规格覆盖、线路设计能力和全球供应能力竞争。
区域市场与未来趋势:从标准附件向线路可靠性方案升级
地区层面来看,中国市场近年来变化较快,2025年市场规模为百万美元,约占全球%,预计2032年将达到百万美元,届时全球占比达到%。消费层面,目前地区为全球最大消费市场,2025年占有%市场份额,其后为和,分别占有%和%;预计未来几年地区增长最快,2026—2032年CAGR约为%。
生产端来看,北美和欧洲是两个重要生产地区,2025年分别占有%和%市场份额,预计未来几年地区将保持最快增速,2032年份额达到%。同时,美国关税政策及全球贸易环境变化仍可能影响电力通信附件的跨区域采购、原材料成本和供应链布局,本报告将进一步分析相关关税调整及各国应对战略对市场竞争、区域经济联动和供应链重构的潜在影响。
总体而言,ADSS光缆螺旋减振器市场预计将保持温和增长。未来产品发展将更加注重风振控制、线路可靠性、规格精细化和耐候材料,并由单一减振附件逐步向涵盖光缆、金具、减振器及线路设计的系统化解决方案演进。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏