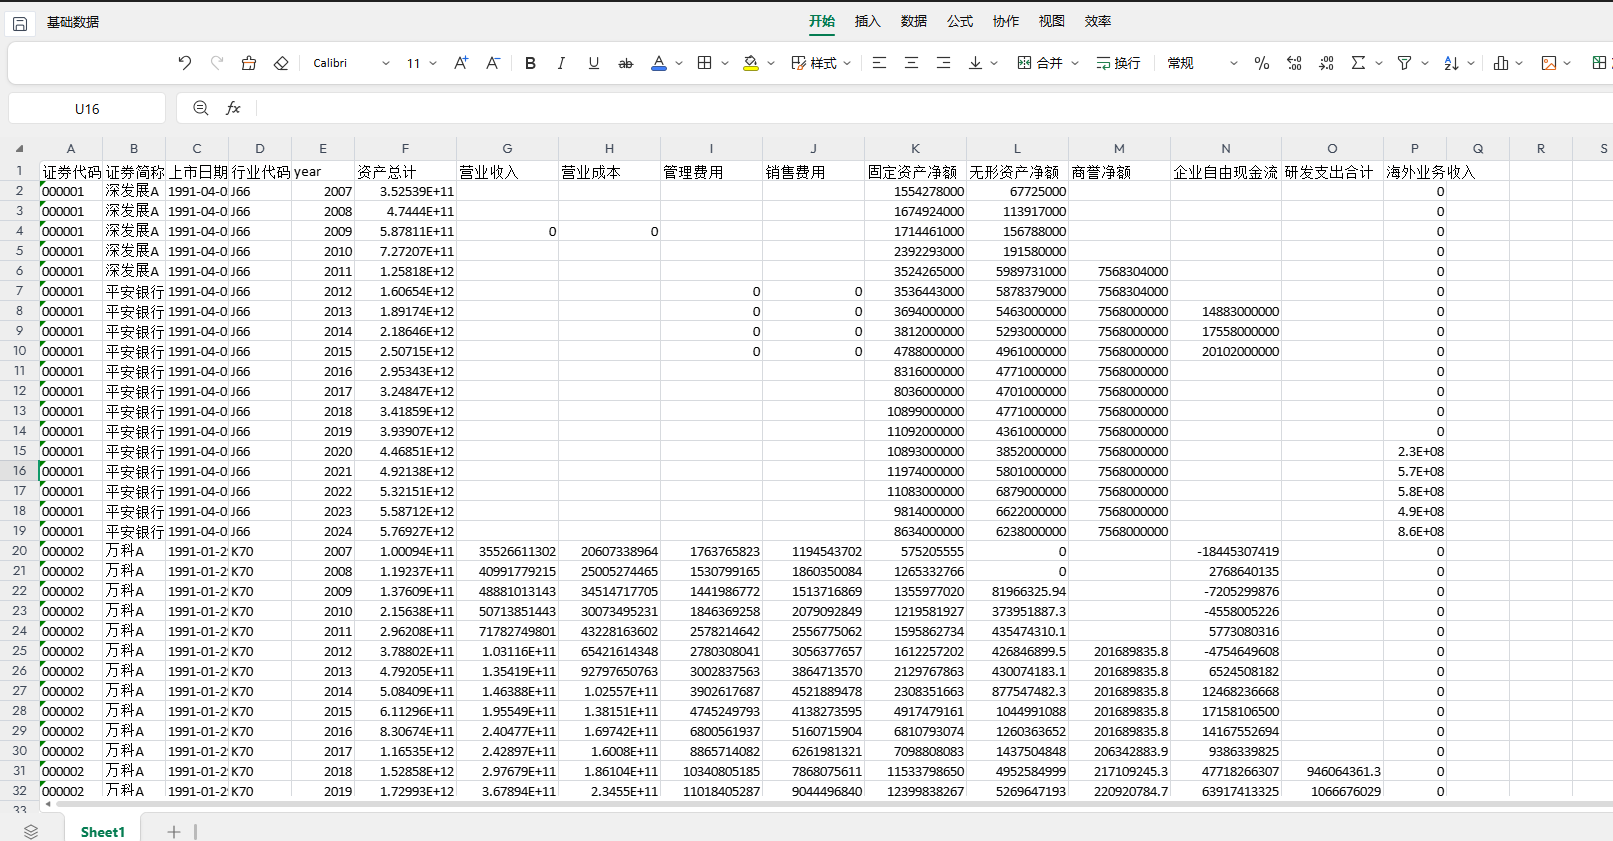
数据简介:借鉴Dermerjian等(2012)的思想,采用数据包络分析(DEA)和 Tobit 模型相结合的两阶段模型测度管理者能力。首先分行业计算公司的全效率,将固定资产净额、无形资产净额、商誉、研发支出、营业成本、销售与管理费用作为DEA 分析中的投入变量, 把营业收入作为唯一的产出变量, 通过数据包络分析计算得出企业效率值。
数据包络分析计算得出的企业效率值同时受企业与管理者两个层面的因素影响,进一步采用 Tobit 模型将两个层面 的效应进行分离。Tobit模型中控制的企业层面因素包括企业规模等指标。将回归残差记为MA_score 由于 Tobit 模型无法涵盖所有影响企业运营效率的企业层面特征, 导致回归残差代表管理者能力存在噪音干扰 。将残差从小到大分为4组赋值为1234 得到变量MA4,越高表示管理者能力越强。
数据来源:上市公司年报
时间范围:2007-2024年
相关指标:
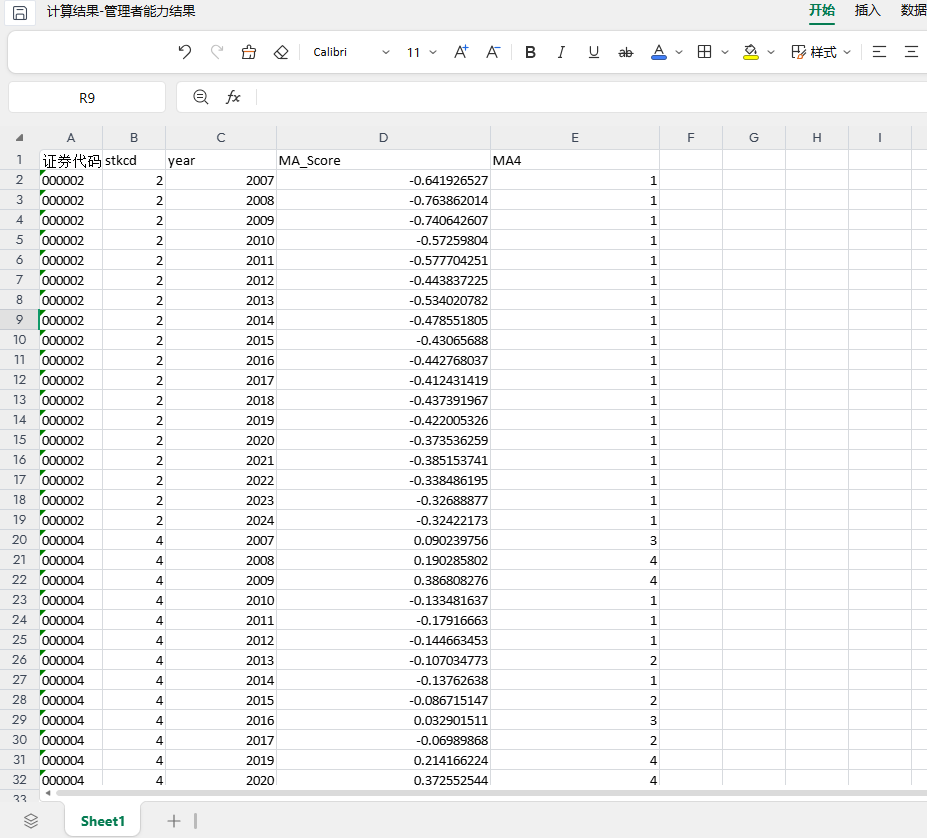
证券代码、stkcd、year、MA Score、MA4
样例数据:
证券代码 | stkcd | year | MA_Score | MA4 |
000002 | 2 | 2007 | -0.641926527 | 1 |
000002 | 2 | 2008 | -0.763862014 | 1 |
000002 | 2 | 2009 | -0.740642607 | 1 |
000002 | 2 | 2010 | -0.57259804 | 1 |
000002 | 2 | 2011 | -0.577704251 | 1 |
000002 | 2 | 2012 | -0.443837225 | 1 |
000002 | 2 | 2013 | -0.534020782 | 1 |
000002 | 2 | 2014 | -0.478551805 | 1 |
000002 | 2 | 2015 | -0.43065688 | 1 |

 参考文献
:
[1]何威风, 刘巍, 黄凯莉. 管理者能力与企业风险承担[J]. 中国软科学, 2016(5):107-118. 张路, 李金彩, 张瀚文,等. 管理者能力影响企业成本粘性吗?[J]. 会计研究, 2019(3).
[2]Demerjian, Peter, R, et al. Managerial Ability and Earnings Quality[J].Accounting Review, 2013.
包含内容:
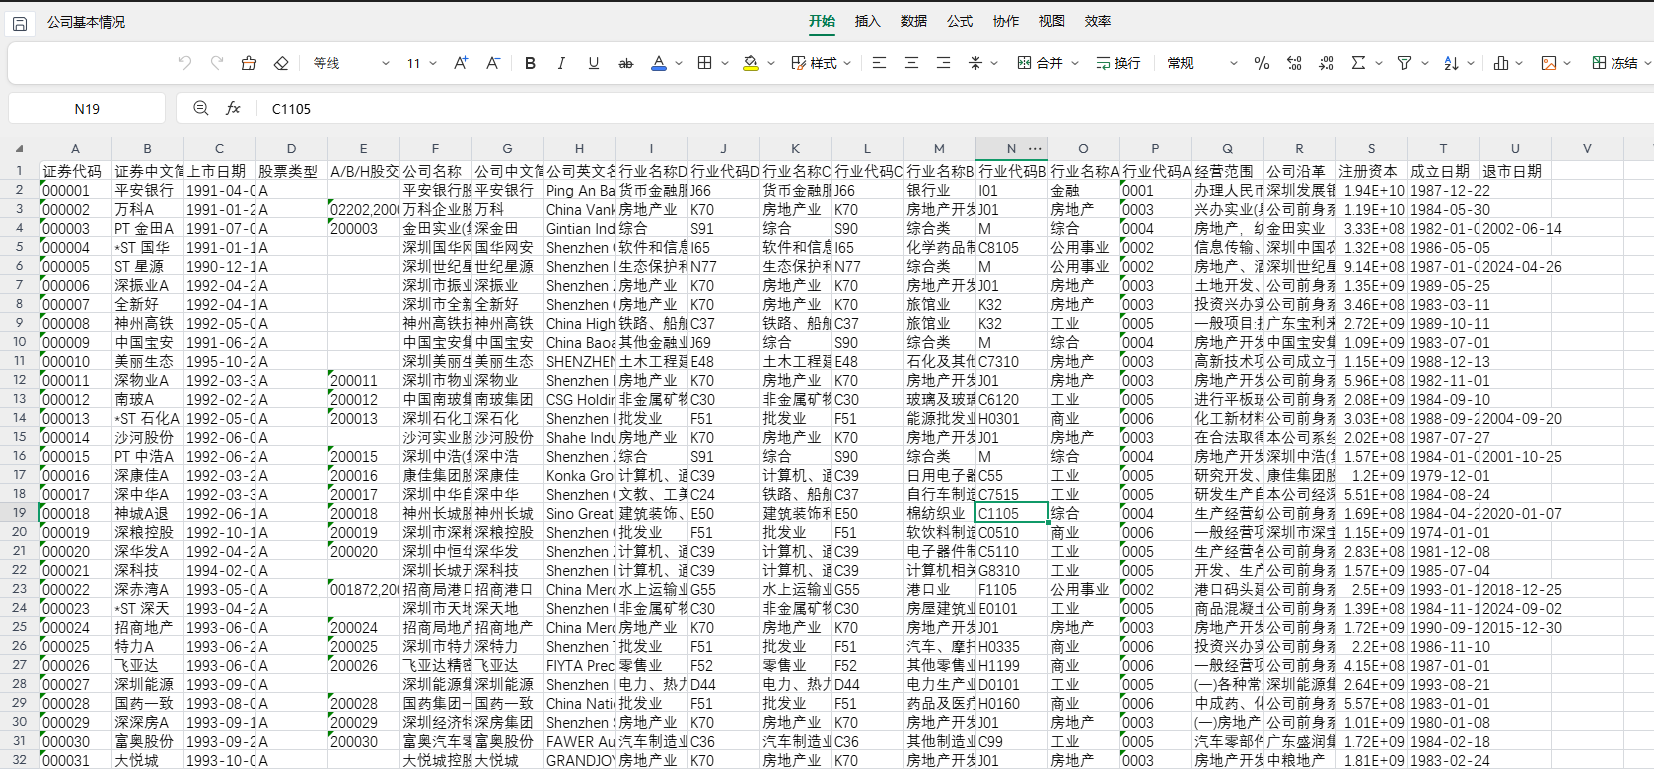
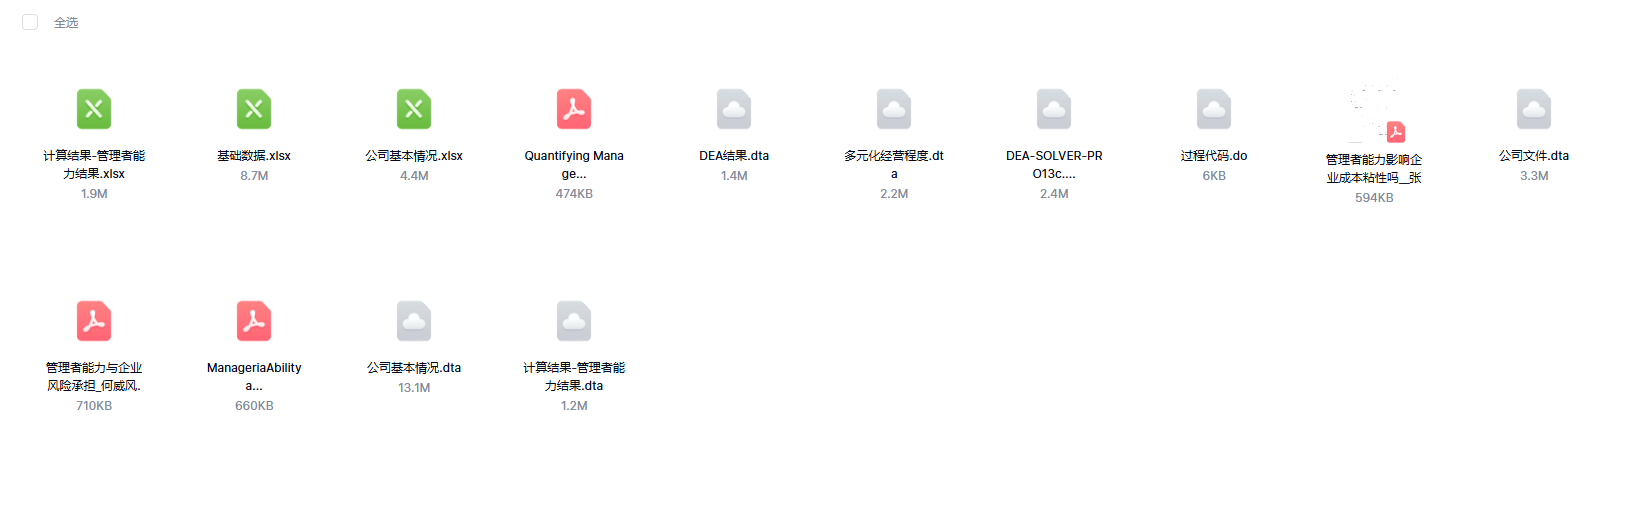
包含原始数据,参考文献,最终计算结果.dta和Excel格式,计算过程do文档,数据做了缩尾和剔除JR样本
 全部内容下载链接
:




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏