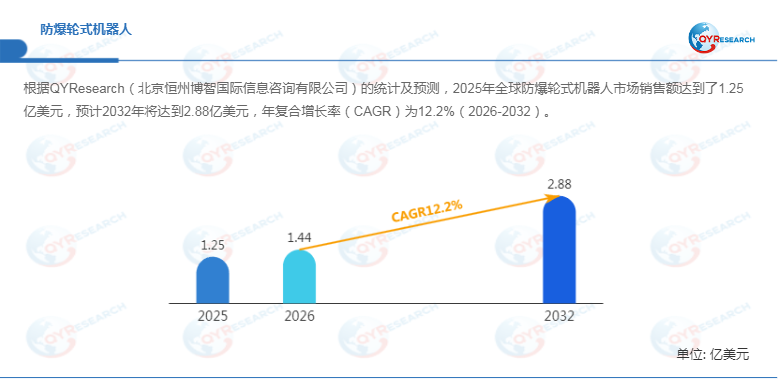
根据QYResearch统计及预测,2025年全球防爆轮式机器人市场销售额达到1.25亿美元,预计2032年将增长至2.88亿美元,2026—2032年年复合增长率(CAGR)为12.2%。2025年全球防爆轮式机器人产量约1,500台,平均价格约8万美元/台,中国占全球产量97%以上,炼油与石化是最大的下游应用领域。随着危险区域安全监管趋严、专业巡检人员短缺以及少人化工厂建设加速,传统人工巡检在频次、人员暴露风险和数据连续性方面的局限日益突出,防爆轮式机器人正成为炼化、油气和化工企业推进无人化巡检的重要技术路径。
 产品
升级:从视频巡检向多传感器融合演进
防爆轮式机器人主要面向存在易燃气体、蒸气或可燃性粉尘的危险工业环境,用于执行日常巡检、专项巡检和应急巡检。典型系统由防爆轮式底盘、驱动电机、电池及电源管理模块、工业控制器、激光雷达、可见光和红外热成像设备、气体检测仪、声学传感器、无线通信模块、自主导航软件及自动充电装置构成。
与传统移动机器人相比,其核心门槛并非单纯的移动能力,而是“移动平台+防爆安全+多传感器+自主导航+智能诊断”的系统级融合。机器人可以执行仪表读数、阀位识别、异常温升检测、可燃及有毒气体监测、泄漏识别、异声分析、环境数据采集和实时报警,实现从“看设备”向“理解设备状态”升级。
当前行业正由项目示范和单机部署转向标准化、多机器人及多厂区协同运营。全自主导航、自动充电、集中任务调度和AI异常识别逐渐成为新增项目的重要配置;气体检测、声学成像、振动监测、激光泄漏检测等功能则推动多传感器融合成为产品升级方向。
市场驱动:安全监管与无人巡检释放需求
首先,危险区域的人员安全需求是行业最直接的驱动力。炼油、石化、油气及化工生产具有连续运行、设备密集和危险介质集中的特点,泵、阀门、管线、储罐、仪表及旋转设备需要高频巡检。利用机器人承担重复性巡检任务,可以减少人员长期进入危险区域的频率,并形成更加连续的设备状态数据。
其次,专业巡检人员短缺和工厂少人化趋势进一步提升机器人经济价值。工业无线网络、机器视觉、SLAM同步定位与建图、边缘计算和智能诊断技术持续成熟,使机器人能够完成固定路线自主巡检,并将异常信息实时传递至控制中心。
此外,AI识别能力正在成为新的技术分水岭。实际工业现场存在光照变化、设备布局差异、遮挡、蒸汽和粉尘干扰,AI模型需要在不同工艺环境下保持较低误报率和漏报率。因此,行业竞争已经由“机器人能否移动”转向“能否稳定识别异常”。
技术与认证:防爆安全成为商业化核心门槛
防爆轮式机器人最大的技术壁垒来自整机安全认证。客户对防爆等级、IIC气体组别、表面温度控制、气体与粉尘双防爆能力以及长期运行可靠性提出更高要求。IECEx体系涉及IEC 60079-0、60079-1、60079-11、60079-31等多项标准,覆盖设备通用要求、隔爆、本质安全及粉尘防爆等不同技术路线。
2026年3月,IECEx发布IECEx 02第9版认证规则;随后2026年6月又更新相关技术能力文件,进一步反映出危险区域设备认证体系仍在持续完善。因此,机器人制造商不仅需要完成整机认证,还必须确保量产产品与认证样机在结构、电气部件、防爆标志、气体组别、温度组别及允许使用条件方面保持一致。
市场限制:高投入与复杂厂区制约规模复制
行业快速增长的同时仍面临较高进入门槛。首先,整机防爆认证周期较长,专用电气元件、结构件和传感器成本较高;其次,自动充电、无线网络、气体传感器、软件平台及现场调试会进一步推高项目初始投入。
此外,轮式平台虽然技术成熟、运行稳定、载荷能力较强,但在楼梯、开放式格栅、密集管线、严重不平整地面等复杂环境中的通过能力有限。对于老旧炼化厂区,机器人有效覆盖范围可能受到厂区道路和装置布局制约。因此,标准四轮式适合硬化道路和装置通道,多轮重载式更适用于高载荷需求,紧凑型全向式则面向狭窄空间和复杂通行场景。
应用与区域:炼化石化仍是核心市场
在整体防爆巡检机器人市场中,轮式产品占需求近80%,主要受技术成熟度、运行稳定性、载荷能力及成本效率驱动。标准四轮式是当前市场主流,全自主型正在成为新增项目的重要选择,但事故排查和异常工况仍需要保留远程接管能力。
从下游来看,炼油与石化是最大的应用领域,油气开采与储运、化工与煤化工紧随其后,上述三类主要应用合计占市场需求八成以上。典型场景包括炼化装置、集输站、罐区、压气站、LNG设施及输油输气站。未来化工园区、危化品仓库、氢能设施、电池材料工厂及全厂一体化机器人巡检系统有望成为新的增长点。
中国是全球最主要的生产地区,2025年占全球防爆轮式机器人产量97%以上。完整的移动机器人产业链、较强工程实施能力、制造成本优势以及炼化、油气、化工和煤炭行业的大量应用需求,共同构成中国制造商的竞争基础。
竞争格局:中国产能集中,竞争转向系统能力
目前全球防爆轮式机器人生产地域高度集中于中国,但供应商仍较为分散。七腾机器人、中信重工开诚智能装备、天创机器人、安森智能、眸视科技、国辰机器人、国自机器人、深圳昱拓智能、国兴智能、西安量子智能科技、国巡机器人、申昊科技等企业主要围绕整机防爆认证、平台可靠性、传感器配置、自主导航、软件集成及项目交付展开竞争。
行业未来竞争将从单一硬件参数转向综合系统能力。规模较大的企业在炼化和油气客户资源、项目交付及售后网络方面具备优势;专业厂商则通过快速定制和产品迭代参与市场竞争。与此同时,租赁、机器人即服务(RaaS)及巡检即服务能够降低客户一次性投入,有望提高中型工业企业的采用率。
中长期趋势:从单机巡检迈向机器人集群
2025—2032年,全球防爆轮式机器人市场预计由1.25亿美元增至2.88亿美元,CAGR达到12.2%,明显高于传统工业机器人部分成熟应用市场。未来增长的核心并不仅是机器人数量增加,更在于智能巡检、数字孪生、预测性维护和机器人集群管理形成新的价值空间。
一方面,硬件平台将进一步标准化,传感器模块和软件接口趋于开放,以降低不同厂区重复开发成本;另一方面,机器人巡检数据将与DCS、EAM、数字孪生及工厂安全管理平台深度连接,形成从“发现异常”到“设备诊断—工单生成—维护执行”的闭环。
与此同时,海外市场将成为中国企业的重要增量方向。欧洲在防爆认证、高可靠性工程方面具有长期优势,北美商业化部署仍处于相对早期;中东、东南亚、拉丁美洲及部分欧洲市场则有望成为中国防爆轮式机器人出口的重要区域。IECEx认证及海外服务能力将成为企业国际化竞争的重要门槛。IECEx本身通过独立第三方测试、评价和质量体系审核,为危险区域设备提供国际化合规框架。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏