市场规模温和增长,智能化与绿色清洁成为竞争新焦点
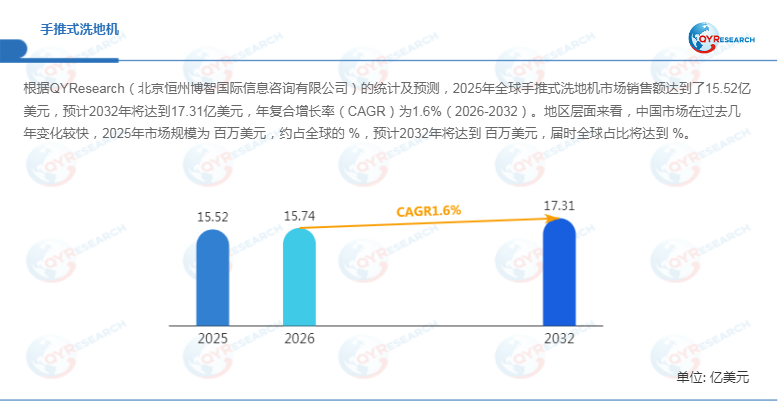
根据QYResearch的统计及预测,2025年全球手推式洗地机市场销售额达到15.52亿美元,预计2032年将达到17.31亿美元,2026—2032年复合增长率(CAGR)为1.6%。相较于高速扩张型清洁设备,手推式洗地机已进入以
产品升级、场景深化和存量替换为主要特征的成熟发展阶段。中国市场近年来变化较快,2025年市场规模为百万元,约占全球%,预计2032年将达到百万元,届时全球占比达到%。

手推式洗地机通过刷洗、吸水和干燥一体化作业,实现硬质地面的连续机械化清洁。相较人工拖洗,其核心价值并非单纯替代劳动力,而是通过稳定的清洁效率、标准化作业质量和较低的单位时间成本,解决商超、医院、学校、办公楼、工业厂房等场景中“面积扩大、清洁频次提高、人工成本上升”的现实痛点。尤其在狭窄通道、人员密集区域及复杂室内环境中,紧凑型手推式洗地机仍具备较强适用性。
一、市场驱动:公共卫生与绿色清洁共同释放需求
首先,商业及公共设施清洁需求持续扩张。 城市化、商业综合体扩容以及医疗、教育、交通等公共设施对环境卫生标准的持续提升,使地面清洁从“定期人工保洁”向“机械化、标准化清洁”转变。商业、工业和住宅三类应用中,商业场景仍是手推式洗地机的重要需求来源,而医院、学校、物流仓储等高频使用场所对设备的操作便捷性、噪声水平和清洁稳定性提出了更高要求。
其次,锂电池与智能控制推动产品迭代。 当前行业技术升级重点已经从单纯提高刷洗能力,逐步转向续航、噪声、维护和人机交互的综合优化。部分厂商正推动锂离子电池替代传统电池体系,以提升使用寿命、减少维护并改善设备连续作业能力。Kärcher公开资料显示,其部分洗地机已采用锂离子电池,并强调更长的使用寿命和灵活补充充电能力。
此外,绿色清洁成为采购评价的重要指标。 设备能耗、用水量、清洁剂消耗及噪声水平正逐步纳入大型客户的采购决策。以节能模式、精准加液、自动供水和水资源回收为代表的功能,有助于降低全生命周期运营成本。Kärcher公开数据显示,其部分洗地机eco!efficiency模式可在满足轻度污渍清洁需求的情况下减少能源、水和清洁剂消耗。
二、竞争升级:从价格竞争转向全生命周期价值竞争
2025年美国关税政策变化进一步增加全球供应链和贸易环境的不确定性,对手推式洗地机的零部件采购、生产布局、区域销售及成本控制产生潜在影响。对于具有跨区域供应链的企业而言,原材料价格、关键电池部件供应、汇率及关税变化可能进一步压缩利润空间。因此,供应链韧性正在成为产品价格之外的重要竞争变量。
首先,同质化与价格竞争仍是行业主要挑战。 手推式洗地机进入门槛相对低于大型自动驾驶清洁设备,市场参与者较多,部分中低端产品在刷盘结构、吸水系统、电机、电池和控制系统方面差异有限,容易形成低价竞争。设备质量稳定性、核心部件寿命及售后响应能力,将直接影响物业公司和专业清洁服务商的重复采购。
其次,智能化渗透仍面临成本与使用习惯双重约束。 2026年专业清洁设备技术演进主要集中在自动化、可持续性和易用性,AI、智能连接及实时
数据分析正在成为行业重要方向。 但对于面积较小、作业频率有限的客户而言,复杂的智能系统未必能够迅速形成投资回报,因此手推式洗地机仍需在“功能增加”和“成本可控”之间寻找平衡。
此外,环保法规和供应链波动将提高企业运营要求。 电池、塑料、电子元件及清洁剂相关环保要求持续提高,企业不仅需要优化产品设计,也需要强化原材料采购、生产制造和售后维修体系。由此来看,未来行业竞争将逐步从“设备售价”转向“设备+耗材+维护+能源+使用效率”的全生命周期价值竞争。
三、需求趋势:商业清洁向智能化、专业化与定制化发展
下游需求正在呈现明显的场景细分特征。商业综合体、零售门店、医院、学校、机场、仓储物流中心及工业厂房对手推式洗地机的需求仍较稳定,其中医院和公共设施更加关注卫生标准与低噪声作业,物流仓储及工业场景则更加关注连续运行能力、清洁效率和设备耐用性。
从产品结构看,交流电型与直流电型将长期共存。交流电型具有设备成本和持续供电方面的优势,适合固定区域及小型作业;直流电型尤其是锂电池方案则凭借无电源线束缚、移动灵活和低噪声等特点,更适合商业空间、医院、学校等对机动性要求较高的环境。未来产品差异化将更多体现在电池管理、刷洗压力控制、吸水效率、噪声控制以及智能故障诊断等环节。
从竞争格局看,行业已形成国内外品牌并存的市场结构。主要厂商包括三一重工、天鹅股份、绿驰、永洁,以及Nilfisk、IPC、Fimap、Taski、Hako、Karcher、Minuteman Intl、Powr-Flite、NaceCare、Tornado、PowerBoss、Advance、Viper、Sunbelt、ICE、ASC、Klenco、NSS和Nobles等。Nilfisk披露的2025年业绩显示,其专业业务收入为5.581亿欧元,其中EMEA和APAC区域的Floorcare业务保持一定增长,但美洲订单表现相对疲软,反映出全球专业清洁设备市场存在明显区域差异。
从长期趋势看,手推式洗地机不会简单被自动驾驶清洁设备取代,而更可能与机器人、物联网和智能清洁系统形成互补。对于中小面积、布局复杂或需要人工即时干预的空间,手推式设备仍具有成本和灵活性优势;对于大型仓储、机场及购物中心,则可能进一步向“人工手推+自动化设备+数字化管理”的组合模式演进。
总体而言,2026—2032年手推式洗地机市场预计维持温和增长,行业核心机会将由单纯新增设备需求转向存量替换、产品升级和应用深化。 在市场增速有限的背景下,企业能否通过锂电池、节能控制、智能交互和模块化维护降低客户全生命周期成本,将成为决定竞争力的重要因素。与此同时,商业清洁、工业清洁和公共设施清洁的场景化需求,将持续推动产品向更高效率、更低能耗和更强可靠性方向升级。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏