根据恒州诚思发布的硅碳用多孔碳市场报告,这份报告提供硅碳用多孔碳市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析硅碳用多孔碳市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析硅碳用多孔碳市场的主要生产地区、主要消费地区以及主要的生产商。
 硅碳用多孔碳产品定义
多孔碳为硅碳负极的碳骨架,具备比表面积高、微观形貌可控、孔洞结构丰富、导电性良好、稳定性高等优点,高比表面积使多孔碳能结合更多锂离子,为锂离子电池提供高容量。多维复杂的孔洞结构为锂离子提供了有效快速的扩散通道,具备良好的电化学性能。 硅碳用多孔碳主流原材料有生物质、树脂基和焦基三种。三种路线中,生物质原材料为椰壳、竹子、稻壳、木屑、淀粉等,可再生;树脂原材料主要为酚醛树脂,生产工艺成熟、化学结构可控,孔隙的均一性和批次一致性更好,但由于原材料成本较高;生物质路线由于原材料价格相对树脂原材料便宜,树脂基单吨成本显著高于生物基多孔炭。石油焦基处于这两者的中间,综合了成本和强度。 多孔碳生产工艺核心为造孔工艺,主要通过水蒸气或碱活化造孔,即在高温惰性气体保护下,将活化剂与碳前驱体混合并发生造孔反应。一般需要利用高温(通常 800℃以上)先将碳前驱体碳化,然后再使用水蒸汽或者碱作为活化剂与碳前驱体反应,实现造孔反应。 2025年全球硅碳用多孔碳产量约1637吨,单价约3.227万美元/吨,毛利率约24.57%。
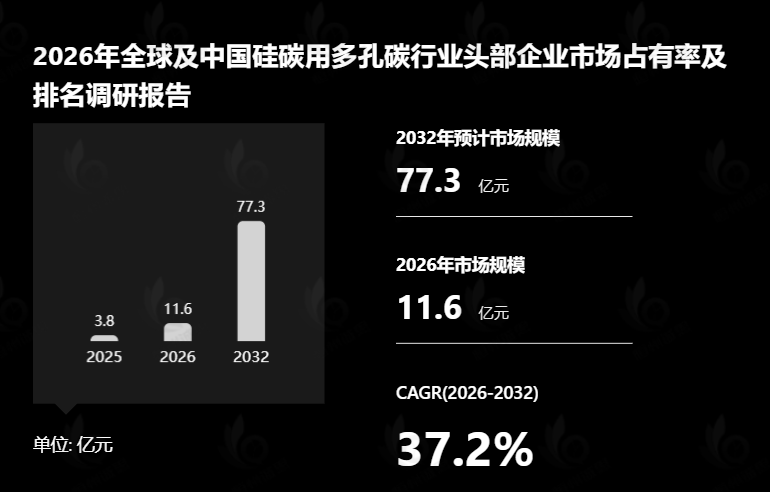
根据YHResearch最新调研报告“全球硅碳用多孔碳市场研究报告2026-2032”显示,预计2032年全球硅碳用多孔碳市场规模将达到77.32亿元,未来几年年复合增长率CAGR为37.2%。
硅碳用多孔碳全球市场驱动因素
全球新能源汽车产业进入高速扩张周期,动力电池对能量密度的要求持续提升,传统石墨负极已逐步接近理论容量天花板,硅碳负极作为高容量替代方案从实验室验证快速走向小批量产业化落地,多孔碳作为硅碳负极核心的碳骨架支撑材料,直接承接了这一阶段的配套需求增长,带动下游电池企业对高性能多孔碳的采购量逐年攀升,成为拉动市场增长的核心底层动力。
这一阶段硅碳负极的产业化技术路线持续迭代,以CVD沉积法为代表的高端工艺路线逐步成熟,该路线高度依赖多孔碳提供的可控孔隙结构来承载硅组分,以此缓冲硅在充放电过程中的体积膨胀,提升硅碳负极的循环寿命与首次充放电效率,下游硅碳材料企业为优化产品性能,不断加大对高比表面积、高孔容多孔碳的研发与导入力度,直接推动了多孔碳产品的技术升级与市场渗透率提升。
全球主流电池厂商纷纷将硅碳负极纳入下一代动力电池的技术路线图谱,头部企业相继启动硅碳负极的中试线与量产线建设,在产业链配套协同的需求下,上游多孔碳企业与下游硅碳、动力电池企业开启联合开发模式,通过定向开发适配特定体系的多孔碳产品,大幅缩短了材料导入周期,推动硅碳用多孔碳从小众特种炭材料快速成长为新能源产业链中明确的刚需配套材料。
这一阶段全球储能与高端消费电子市场也同步迎来升级,长续航旗舰手机、可穿戴设备以及高倍率储能电池对电池能量密度的要求不断提高,硅碳负极在这类场景的导入节奏逐步加快,进一步打开了硅碳用多孔碳的下游应用边界,在动力电池之外形成了新的需求增量,支撑市场在2021-2025年实现了远超传统炭材料领域的增长速度。
国内炭材料产业的技术积累逐步释放,原本聚焦活性炭、负极前驱体领域的国内龙头企业依托本土产业链优势,快速切入硅碳用多孔碳赛道,通过工艺优化大幅降低了产品的生产成本,同时填补了此前高端多孔碳依赖海外进口的供给空白,稳定的本土供给能力反过来进一步打消了下游电池企业的导入顾虑,形成了技术突破-成本下降-需求扩容的正向循环。
硅碳用多孔碳未来五年发展机遇
未来七年全球硅碳负极将从小批量验证全面转向大规模量产,主流动力电池企业的硅碳负极搭载率将从当前的个位数占比提升至30%以上,对应的硅碳用多孔碳市场将直接跟随下游硅碳产业的放量进入爆发增长阶段,仅动力电池领域的配套需求就将带动多孔碳的市场规模实现数十倍的扩张,成为整个新能源炭材料赛道中增长弹性最高的细分方向之一。
不同技术路线的多孔碳产品将迎来分层落地的市场窗口,树脂基多孔碳将在高端长续航动力电池场景实现大规模渗透,焦基多孔碳依托成本与规模化优势在中量产车型领域打开广阔空间,生物质多孔碳则在对成本敏感度更高的储能与经济型消费电子场景找到适配定位,三大技术路线并行发展将覆盖不同层级的市场需求,推动整个赛道的应用边界持续拓宽。
下游电池企业对快充性能的要求持续升级,具备多级孔道结构的高性能多孔碳能够大幅优化锂离子的扩散效率,适配4C、6C甚至更高倍率的快充电池体系,这一技术趋势将推动多孔碳企业加速产品结构优化,高附加值的高孔容、低杂质、高一致性高端产品占比将持续提升,为行业带来更高的盈利空间与产品附加值升级机遇。
海外新能源市场的配套需求将逐步释放,此前硅碳用多孔碳的需求高度集中于中国市场,未来随着欧美、日韩等地区的动力电池产能扩张,当地电池企业也将加速导入硅碳负极技术,对高性能多孔碳形成本地化配套需求,国内具备技术优势的头部多孔碳企业有望依托成熟的产品与成本优势出海布局,打开全球化的市场增长空间。
跨场景的技术融合将催生新的增量市场,除了传统的动力电池、消费电子领域,硅碳用多孔碳还将在高功率储能电池、航天航空特种电源、电动工具电池等新兴场景找到新的应用空间,不同场景对多孔碳的差异化性能要求,也将推动行业内企业形成差异化的产品布局,避免单一赛道的同质化竞争,为整个行业带来更丰富的成长可能性。
硅碳用多孔碳市场发展阻碍因素
硅碳用多孔碳的产品性能要求远高于传统活性炭与普通工业炭材料,下游应用对产品的孔径分布、孔容稳定性、金属杂质含量、批次一致性都有极为严苛的标准,多数新进入的炭材料企业缺乏针对硅碳负极场景的定向工艺积累,量产过程中很难稳定控制产品指标,导致大量产能无法真正满足下游客户的导入要求,有效供给能力不足成为制约市场扩容的核心阻碍。
这一阶段下游硅碳负极的产业化节奏存在明显的不确定性,不同电池企业的硅碳导入进度差异较大,部分企业的硅碳量产计划多次延后,直接导致上游多孔碳企业的订单波动剧烈,企业很难对长期产能做出精准规划,盲目扩产容易面临需求不及预期的产能闲置风险,谨慎扩产又难以匹配下游一旦放量后的供给需求,供需错配的矛盾长期困扰行业发展。
硅碳用多孔碳的核心造孔工艺涉及碳化、高温活化、杂质深度去除等多个高能耗环节,生产过程中的能耗成本与环保处理成本居高不下,同时高端产品所需的部分高纯度前驱体材料供应链尚未完全成熟,叠加全球基础化工原材料价格的大幅波动,行业内企业的成本控制难度大幅提升,不少企业长期面临“高研发投入、低盈利回报”的困境。
行业整体的技术标准与测试评价体系尚未完全统一,不同下游电池企业对硅碳用多孔碳的评价维度、指标要求、测试方法存在明显差异,上游企业开发的产品往往需要针对不同客户进行单独调整适配,无法形成标准化的大规模量产体系,大幅拉长了产品的验证周期,也推高了企业的研发与生产管理成本,制约了行业整体效率的提升。
高端技术人才与工艺积累的缺口十分明显,硅碳用多孔碳是横跨炭材料工艺、锂电材料应用、微观结构表征等多个领域的交叉赛道,2021-2025年整个行业内同时掌握多孔碳造孔工艺与下游锂电应用逻辑的复合型人才数量极少,新进入企业很难快速搭建起成熟的研发与生产团队,导致行业整体的技术迭代速度受限,难以快速匹配下游电池企业快速升级的性能需求。





 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏