根据恒州诚思发布的防静电洁净手套市场报告,这份报告提供防静电洁净手套市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析防静电洁净手套市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析防静电洁净手套市场的主要生产地区、主要消费地区以及主要的生产商。
 防静电洁净手套产品定义
防静电洁净手套是面向洁净室与静电敏感作业场景的一类功能型防护手套,核心目标是在不显著增加颗粒与离子污染风险的前提下,抑制人体与工装之间的静电积累并降低放电对器件与工艺的影响。产品通常采用针织或无缝编织结构,基材以涤纶、尼龙为主,配合碳纤维或导电纱线形成稳定导电路径,或在掌面进行聚氨酯等涂覆以提升抓握与耐磨,同时通过洁净清洗、低析出与低掉纤控制满足洁净等级要求;按使用形态常见为指尖涂覆、掌面涂覆与全涂覆,以及可重复使用型与一次性洁净包装型。主要产地集中在中国、日本、韩国及东南亚等具备纺织与洁净包装供应链的国家与地区,并在电子制造、半导体与显示面板、精密光学、医疗器械装配、锂电与精密仪器装配、航空航天与实验室等对静电与洁净双重敏感的工位中广泛应用。 2025年,全球防静电洁净手套市场已进入以电子制造与半导体洁净场景为主导的规模化供给阶段,按已商业化收入口径测算,全球产量约为20亿至60亿副,出厂(FOB)价格主流区间约为0.25至0.55美元每副(以可重复使用的无缝针织导电纱类与洁净包装丁腈类为主要贡献)。
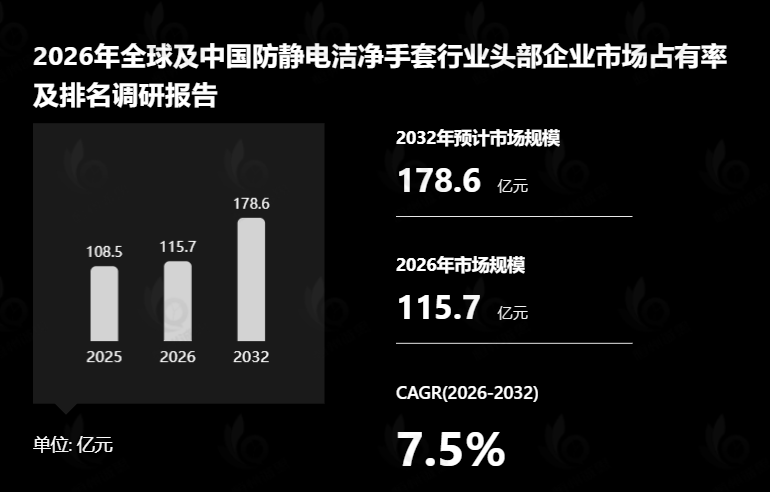
根据YHResearch最新调研报告“全球防静电洁净手套市场研究报告2026-2032”显示,预计2032年全球防静电洁净手套市场规模将达到178.6亿元,未来几年年复合增长率CAGR为7.5%。
防静电洁净手套全球市场驱动因素
1. 全球半导体与精密电子产业产能持续扩张,直接拉动防静电洁净手套刚性需求。全球多地新建晶圆厂、芯片封装测试产线陆续投产,电子元器件不断向微型化方向演进,芯片、晶圆、PCB 电路板对静电放电、微颗粒污染敏感度大幅提升,一旦出现静电击穿或者粉尘污染,会直接造成大批量产品报废。防静电洁净手套能够实现静电缓释,同时控制发尘量、离子析出,成为百级、千级洁净车间的基础消耗品。亚太地区半导体制造产能快速扩张,北美、欧洲也加大本土芯片产业建设,下游工厂持续提升高等级防静电洁净手套采购规模,有力推动全球市场规模向上增长。
2. 新能源锂电池行业高速发展,开辟防静电洁净手套全新应用场景。全球动力电池、储能电池产能快速释放,锂电池电芯组装、极片处理、BMS 电路板装配环节,既要规避静电造成电池短路、电芯损伤风险,又要严格控制手套硫、氯等元素析出,避免引发电池元器件腐蚀失效。传统普通防护手套无法同时满足防静电、低析出物、高洁净度多重标准,适配锂电场景的专用防静电洁净丁腈手套需求快速攀升,全球头部电池厂商大规模导入该类耗材,成为该阶段市场重要增长来源。
3. 全球生物医药、医疗器械行业洁净生产标准不断收紧,带动无菌级防静电洁净手套需求上涨。欧美、亚太各国更新制药、医疗器械生产规范,对无菌制剂、生物试剂、精密医用器件生产车间的人员防护耗材出台严格要求,生产操作手套不仅需要具备洁净无颗粒特性,部分电子医疗器件组装场景还增加防静电性能指标。ISO、欧盟 Annex1 等相关规范落地执行,倒逼制药企业、医疗器械工厂淘汰普通防护手套,切换至符合多重认证的防静电洁净手套,欧美市场率先完成标准升级,亚太生物医药产业跟进,进一步扩大全球市场的需求底盘。
4. 全球防静电相关行业标准普及落地,推动下游制造业防护耗材升级迭代。ANSI/ESD S20.20、IEC 61340‑5‑1、ISO14644 等防静电与洁净室标准在全球制造业加速推广,电子、光电显示、精密光学、航空电子零部件企业逐步建立静电防护管理体系,将防静电洁净手套纳入车间强制使用耗材。过去大量中小工厂使用普通乳胶、PVC 手套的情况逐步改善,企业为保障产品良率,主动更换合规的防静电洁净手套,标准合规要求驱动市场从低价普通手套向高性能洁净防静电产品完成替代。
5. 丁腈材质产品逐步替代传统乳胶手套,释放防静电洁净手套市场增量空间。传统乳胶手套存在蛋白过敏、防静电性能不稳定、析出杂质较多等短板,在高端洁净车间逐步被丁腈材质防静电洁净手套替代。丁腈材料抗穿刺性能强,可通过导电改性实现稳定防静电效果,经过多级纯水漂洗后可以实现低颗粒、低离子残留,适配半导体、锂电、医药多类洁净场景。全球下游客户采购偏好发生转变,丁腈类防静电洁净手套消费量持续走高,带动整体市场的产品结构优化与市场规模提升。
防静电洁净手套未来五年发展机遇
1. 全球半导体产业持续扩产,先进制程产线带动高等级防静电洁净手套增量需求。全球多国持续推进本土芯片产能建设,先进制程晶圆制造、第三代半导体、存储芯片产线持续落地,先进制程对于洁净等级、离子析出、静电控制的要求会进一步提高,普通千级洁净手套将无法满足十级、百级超高洁净车间的生产条件,低金属离子、超低析出的高端防静电洁净手套市场空间将持续打开。随着全球封测产能向亚太转移,亚太地区会成为核心消费市场,头部手套厂商可以通过研发适配先进工艺的专用产品,获取高附加值订单,挖掘新的营收增长点。
2. 新能源产业持续扩容,锂电、光伏赛道拓展防静电洁净手套垂直细分市场。全球动力电池、储能、光伏硅片、电池片产能保持扩张,锂电制造对低硫低氯手套、光伏行业对无析出污染手套的需求持续提升,不同细分工艺对手套的防静电、耐化学品、洁净指标存在差异化要求。厂商可以针对锂电、光伏不同工序开发定制化防静电洁净手套产品,解决极片氧化、元器件腐蚀等行业痛点,深挖垂直行业客户需求,提升单客户采购金额,打开细分赛道的增量市场。
3. 生物医药、精密医疗器械行业发展,无菌防静电一体化手套迎来发展窗口期。全球生物制药、基因医疗、植入式精密电子医疗器械行业持续发展,无菌生产车间同时需要兼顾无菌、防静电、低污染多重指标,传统产品大多将无菌性能与防静电性能分开实现,一体化无菌防静电洁净手套缺口较大。伴随全球各国医药监管持续趋严,下游企业对于兼具灭菌处理、稳定防静电、极低析出的手套产品需求会持续释放,具备灭菌工艺、完整资质认证的厂商,能够抢占医药医疗领域的高端市场份额。
4. 新兴市场制造业崛起,为防静电洁净手套带来广阔下沉市场机遇。东南亚、拉美、印度等地区电子组装、锂电配套、医药制造产业快速发展,大量新建洁净工厂投产,当地本土高性能防静电洁净手套供给能力不足,高度依赖外部采购。随着当地企业逐步对接国际生产标准,对于符合 ESD、洁净室认证的防护耗材需求持续增长。具备跨境供应能力、完成多地区合规认证的供应商,可以布局新兴市场,扩大全球客户覆盖范围,进一步提升整体市场规模。
5. 新材料技术迭代以及可持续发展趋势,催生环保型、智能化防静电洁净手套新赛道。全球制造业对绿色低碳耗材的关注度持续提升,无 PFAS、可生物降解、低环境负荷的防静电洁净手套会成为重要研发方向;同时智能制造工厂兴起,带静电状态监测的智能防静电手套开始出现,能够实时反馈手套防静电性能,适配智慧工厂 ESD 数字化管理。传统一次性耗材市场竞争激烈,企业通过布局环保新材料、智能传感类手套产品,跳出同质化价格竞争,开拓高毛利的创新产品市场。
防静电洁净手套市场发展阻碍因素
1. 上游关键原材料价格波动,抬高全球防静电洁净手套生产企业成本压力。丁腈橡胶、导电碳材料、特殊改性助剂等核心原料受石油化工周期、全球供应链扰动影响,价格出现阶段性大幅波动,高性能防静电洁净手套需要添加特种导电材料、执行多道纯水漂洗净化工序,原材料成本占生产成本比重较高。原料涨价直接压缩制造企业利润,部分中小厂商难以消化成本上涨,要么降低产品品质,要么提高终端售价,进而削弱产品市场竞争力,制约行业整体扩张速度。
2. 行业认证体系复杂,多重合规门槛抬高企业进入全球市场的壁垒。全球不同区域对于防静电洁净手套存在差异化标准,出口企业需要同时取得 ESD 防静电认证、洁净室等级认证、医药级 ISO13485、REACH、RoHS 等多项资质,认证周期长、测试与审核投入成本高。不同国家海关、进口监管要求各不相同,跨国贸易还面临关税、进口审核等壁垒。中小生产企业资金实力有限,难以完成全套资质布局,很难进入海外高端客户供应链,限制行业内中小企业的全球化业务拓展。
3. 市场同质化竞争加剧,中低端产品价格战挤压行业盈利水平。全球防静电洁净手套市场参与者数量不断增加,大量厂商集中布局技术门槛相对较低的中低端千级洁净防静电手套赛道,产品基础防静电、洁净指标趋同,差异化不足。大量厂商依靠低价抢占市场订单,中低端品类持续发生价格竞争,使得行业整体毛利率被不断压缩。部分下游采购方过度看重采购单价,忽视手套实际洁净度、防静电稳定性,劣币驱逐良币现象偶有发生,不利于行业技术迭代升级。
4. 高端配方与工艺存在技术壁垒,部分核心材料对外依存度较高。面向半导体先进制程、高端生物医药场景的防静电洁净手套,对离子析出、颗粒数、导电均匀性控制要求严苛,导电改性配方、多级超净漂洗工艺、无菌辐照灭菌工艺存在较高技术门槛,部分高性能导电助剂、特种丁腈原料主要由海外化工企业供应。国内及部分新兴地区厂商在高端产品研发上存在短板,高端市场长期被国际头部企业占据,本土企业实现产品突破需要长期研发投入,技术短板制约全球市场供给结构改善。
5. 下游客户认知差异,部分传统制造企业对防静电洁净手套价值认知不足,延缓市场渗透。在部分传统电子组装、中小型零部件制造企业,企业管理层对静电损伤、微颗粒污染带来的隐性产品损失认知不足,更加倾向采购价格低廉的普通防护手套,不愿意为高性能防静电洁净手套支付更高采购成本。这类企业没有建立完整静电防护管理体系,即便采购防静电手套,也存在混用、超期使用等问题,难以充分发挥产品防护效果,一定程度上限制防静电洁净手套在传统制造业市场的进一步渗透。





 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏