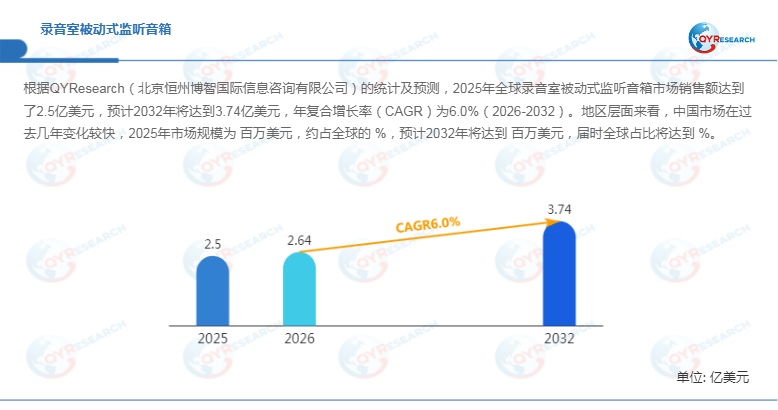
根据QYResearch的统计及预测,2025年全球录音室被动式监听音箱市场销售额达到2.5亿美元,预计2032年将达到3.74亿美元,2026—2032年复合增长率(CAGR)为6.0%。在音乐制作、影视后期、广播、游戏音频及独立创作持续发展的背景下,专业用户对高保真监听、精准频率响应和系统搭配灵活性的需求不断提升,被动式监听音箱市场由传统专业录音棚向家庭工作室、内容创作及细分专业音频场景延伸。中国市场近年来变化较快,但2025年市场规模及全球占比数据暂无公开可比数值,预计2032年市场规模及占比仍需进一步核实。

专业音频需求扩张,被动式监听价值重新凸显
录音室被动式监听音箱是面向录音、混音和母带处理等专业音频制作环节的核心监听设备。与内置功放的有源监听音箱不同,被动式监听音箱不集成功率放大器,需要外接独立功放驱动,其核心优势在于用户能够根据音箱灵敏度、阻抗、功率需求及声音取向选择匹配的功放系统,从而获得更具针对性的监听表现。
从产业需求端看,全球音乐内容产业仍处于增长阶段。数据显示,2025年全球录制音乐收入达到317亿美元,同比增长6.4%,连续第11年保持增长;付费订阅用户达到8.37亿,订阅流媒体收入同比增长8.8%。与此同时,2026年NAMM展会调查显示,专业音频是参会者关注度最高的
产品类别之一,超过40%的参会者对此表现出兴趣。
这意味着录音室监听设备的需求基础并未削弱,但需求结构正在发生变化:传统大型录音棚仍强调声音准确性和系统稳定性,而独立音乐人、播客、游戏音频及视频创作者更加关注设备的空间适应性、性价比和升级灵活性。被动式监听音箱通过“音箱+功放”分体式架构,可以满足部分专业用户对系统定制化的要求。
产品分层明显,近场监听仍是重要应用基础
首先,从价格结构来看,市场产品覆盖0—100美元、100—199美元、200—299美元以及300美元及以上多个区间。入门级产品主要面向小型录音室、家庭工作室和个人创作者,核心诉求是基础频响准确度、可靠性和成本控制;300美元及以上的中高端产品则更加关注箱体声学设计、驱动单元材料、分频网络、瞬态响应和低频控制能力。
其次,从监听距离来看,市场主要分为近场监听、中场监听和远场监听。其中,近场监听由于适用于桌面工作室、中小型控制室及个人制作空间,具有较广泛的应用基础;中场及远场监听则更加依赖房间声学条件和功放系统,通常服务于规模较大的专业录音棚、影视后期及母带制作环境。
此外,被动式监听音箱的技术难点并不局限于单一扬声器单元。实际监听效果取决于驱动单元、箱体结构、分频器、倒相系统、功放阻尼系数以及房间声学环境的综合匹配。尤其是在高端产品中,如何降低箱体共振、改善分频衔接并保持宽频段内的相位和频率响应一致性,是厂商形成产品差异化的重要技术环节。
头部品牌集中,市场竞争由价格转向系统能力
从竞争格局看,Yamaha、JBL和Focal等品牌具有较强的市场影响力,并凭借长期技术积累、专业用户口碑和渠道体系占据重要位置。与此同时,Avantone Pro、Amphion、Auratone、ATC、Ex Machina Soundworks、Danley Sound Labs、PMC、Reftone、Ocean Way Audio、Kali Audio以及百灵达Behringer等企业共同构成市场竞争主体;Vintage King、Andertons Music等渠道型企业也参与专业音频产品销售体系。
随着新兴内容生产方式快速发展,厂商竞争正在从单纯的“声音风格”向声学设计、系统匹配、产品可靠性和应用场景延伸。特别是在游戏、播客和视频制作等新兴领域,用户对监听设备的需求更加分散,推动产品向小型化、易部署及不同空间适配方向发展。
供应链重构与技术升级,打开中长期增长空间
2025年以来,美国关税政策及全球贸易环境变化增加了专业音频产品跨区域采购的不确定性。对于录音室被动式监听音箱而言,扬声器单元、磁路材料、木质或复合材料箱体、分频器件以及功放等环节具有不同的供应链属性,关税调整可能通过零部件成本、跨境物流和渠道库存进一步影响终端价格。因此,区域化生产、供应商多元化及库存管理能力将成为企业降低供应链风险的重要手段。
从长期趋势看,全球音乐内容产业增长仍是被动式监听音箱的重要需求支撑。与此同时,AI辅助音乐制作、沉浸式音频、游戏音频和个人内容创作的发展,将进一步扩大专业监听设备的使用边界。需要注意的是,被动式产品面临有源监听音箱在集成功放、部署便利性和系统调校方面的竞争,因此未来市场增长并非简单的产品数量扩张,而更多来自高端专业应用、系统升级以及细分创作场景的结构性需求。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏