一、刚需支撑稳健扩容,长期增长确定性强
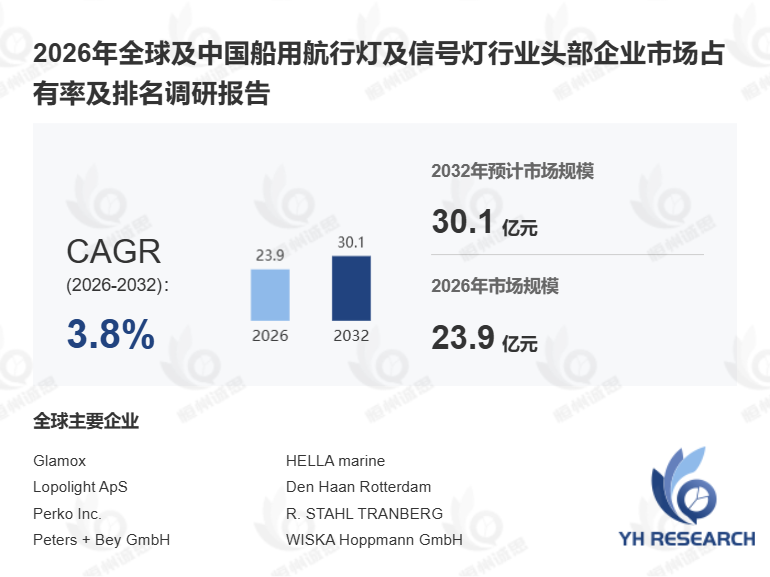
据恒州诚思权威调研统计,2025 年全球船用航行灯及信号灯市场规模约22.99 亿元。作为船舶航行安全的核心合规装备,在全球航运复苏、老旧船舶改造及 LED 化升级的多重驱动下,市场将保持平稳增长态势,预计到2032 年市场规模将接近30.04 亿元,2025-2032 年六年复合年增长率(CAGR)达3.8%,增长韧性凸显,成为船舶配套领域稳定增长的优质赛道。

船用航行灯及信号灯价格梯度清晰,适配不同场景需求:小型船艇便携 / 固定 LED 航行灯单价20-150 美元;品牌化 2NM-3NM LED 航行灯价格100-300 美元;大型商船冗余灯具、EX 防爆灯具及控制监测系统,单船配套价值可达数千至数万美元。随着全球商船船队维护需求释放、休闲游艇市场扩容及法规合规要求升级,中高端
产品占比持续提升,推动市场规模稳步增长,行业长期发展底气充足。
二、合规为基,筑牢船舶航行安全防线
船用航行灯及信号灯是安装于船舶本体,在夜间、黄昏、能见度受限条件下,用于显示船舶方位、尺度、航行状态及操作意图的专用海事安全照明设备,是保障船舶避碰与航行安全的核心装备,合规属性贯穿产品全生命周期。
(一)主流产品形态
基础航行灯:桅灯、左舷灯、右舷灯、艉灯、拖带灯、环照灯、三色灯、锚灯;
功能信号灯:操纵灯、闪光信号灯、双层冗余航行灯;
光源类型:LED 航行灯、白炽航行灯(逐步淘汰);
系统配套:大型船舶专用航行灯控制 / 报警系统。
(二)核心标准与行业本质
产品严格遵循COLREGs、IMO MSC.253(83)、IEC/EN 60945及船级社认证标准,核心指标涵盖可视距离、水平光弧、颜色色度、抗腐蚀、防水防盐雾、EMC 电磁兼容、失效报警等,直接决定船舶航行安全。从行业本质来看,船用航行灯及信号灯并非普通船用照明的边缘品类,而是国际规则强约束下的低单价、高必要性安全装备,属于船舶识别与防碰撞系统核心组成。其价值不止于发光功能,更体现在合规性、可靠性与安全性,IMO MSC.253 (83) 将航行灯与控制器纳入统一性能标准,标志行业合规重心从灯泡更换转向光学性能、电气安全、全生命周期管理,行业专业化程度持续提升。
三、供需格局分层竞争,多场景需求共振释放
(一)需求端:三大核心场景驱动,刚需属性稳固
行业增长不依赖单一新造船周期,而是由商船维护、休闲游艇、法规升级三大场景共同驱动,需求结构均衡且稳定:
商船市场(核心基本盘):UNCTAD 数据显示,2025 年初全球 100GT 及以上商船约112,500 艘,日常维护、定期检验、LED 替换及冗余系统升级需求稳定,贡献持续的项目型订单;
休闲游艇市场(增量主力):欧洲、北美休闲船产业成熟,船艇保有量庞大,后装替换、个性化改装需求分散但规模大,推动中小型 LED 航行灯销量增长;
法规合规驱动(长期支撑):全球海事安全法规持续升级,LED 化改造、防爆要求、失效报警强制标准落地,倒逼老旧船舶加速替换,形成刚性替换需求。
此外,内河航运高质量发展、智能船舶试点推广,进一步拓展内河船、特种船配套空间,需求边界持续拓宽。
(二)供给端:全球多层竞争,中外企业差异化布局
全球供给格局呈现欧洲高端主导、北美渠道领先、亚洲配套崛起、中国台湾 / 大陆制造发力的分层竞争态势:
欧洲企业(高端垄断):Glamox/Aqua Signal、Lopolight、DHR、WISKA 等掌控商船高端灯具、控制监测系统、防爆产品核心技术,认证齐全、品牌壁垒高,主导全球高端市场;
北美企业(渠道优势):HELLA marine、Perko、Attwood 等深耕休闲船、工作船后装市场,渠道网络完善,产品适配性强;
日韩企业(本土配套):日本 KOITO、韩国 Daeyang 贴合本国船舶工业体系,聚焦本土及周边市场配套;
中国台湾 / 大陆企业(制造补位):厂商数量众多,大陆企业集中于中低端 LED 灯具、OEM 代工,性价比优势显著;台湾企业侧重模组化产品、出口配套,逐步向中高端突破。
行业竞争焦点正从价格战转向认证资质、系统集成能力、抗海洋环境可靠性,具备全链条服务能力的企业将抢占更多份额。
四、LED 化深化,智能合规双轮驱动升级
当前行业正处于技术迭代、合规升级、智能转型的关键期,发展趋势围绕光源升级、性能强化、智能集成、合规深化四大核心,推动行业向高质量发展转型。
(一)LED 化全面普及,替代空间持续释放
LED 已成为行业主流光源,相比白炽灯具备低功耗、长寿命、高亮度、抗振动等优势,契合船舶节能与可靠性需求。目前 LED 航行灯渗透率持续提升,中小型船舶基本完成替换,大型商船逐步推进全船 LED 化改造,未来白炽航行灯将逐步退出市场,LED 产品主导地位进一步巩固。
(二)性能标准升级,可靠性与安全性强化
头部企业聚焦极端环境适配、电磁兼容、冗余设计、防爆性能升级:强化防水防盐雾、抗冲击能力,适配海洋恶劣环境;优化 EMC 设计,避免干扰船舶无线电信号;推广双层冗余设计,降低单点故障风险;针对 LNG、甲醇等新能源船舶,研发高端防爆灯具,适配新场景需求。
(三)智能集成转型,从单一灯具到系统解决方案
行业竞争从单一产品向系统集成升级,头部企业推动航行灯与控制监测系统、报警系统、船舶管理平台深度融合:实现灯光状态集中监控、故障自动报警、远程运维,适配智能船舶发展需求;Lopolight、Glamox 等企业已推出一体化解决方案,提升产品附加值与客户粘性。
(四)合规体系完善,认证壁垒持续提高
IMO、船级社不断收紧认证标准,对LED 光衰、颜色一致性、寿命衰减、失效报警提出更严苛要求,倒逼企业加大研发投入,提升产品合规性。未来,CCS、DNV、LR等权威认证将成为市场准入核心门槛,中小企业生存压力加大,行业集中度逐步提升。
五、机遇大于挑战,长期稳健发展可期
(一)核心发展机遇
航运复苏带动需求,全球经济回暖推动国际贸易复苏,商船运营率提升,维护与替换需求同步增长;法规升级倒逼替换,海事安全法规趋严,LED 化、智能化、防爆化改造成为刚需,释放持续替换空间;下游场景扩容,休闲游艇市场繁荣、内河航运升级、智能船舶试点,拓展细分市场需求;国产化替代加速,中国企业依托制造优势、成本优势,逐步突破中高端市场,替代空间广阔。
(二)现存核心挑战
高端技术壁垒,高端光学设计、防爆技术、智能控制系统仍被欧洲企业垄断,国产化突破难度大;认证周期长成本高,权威认证流程复杂、周期长、费用高,制约中小企业发展;中低端竞争激烈,大陆、台湾厂商扎堆中低端市场,产品同质化严重,价格战压缩利润空间;海洋环境适配难,高盐雾、强腐蚀、极端温度环境对产品可靠性要求极高,技术门槛高。
(三)前景展望
整体来看,船用航行灯及信号灯行业作为航运安全刚需赛道,增长稳健、确定性强,机遇远大于挑战。预计 2025-2032 年,市场将保持 3.8% 的平稳增速,2032 年规模突破 30 亿元。未来,具备高端认证、核心技术、系统集成能力、可靠产品质量的企业,将在行业竞争中占据主导地位,引领行业向LED 化、智能化、合规化、高端化方向持续升级,为全球航运安全保驾护航。
六、总结
综上,2025 年全球船用航行灯及信号灯市场规模达 22.99 亿元,2032 年将增至 30.04 亿元,六年 CAGR 为 3.8%,稳健增长态势明确。从市场分析来看,需求端多场景刚需共振,供给端全球分层竞争格局清晰;从发展趋势来看,LED 化普及、智能集成、合规升级成为核心方向;从行业前景来看,机遇与挑战并存,长期稳健发展可期。
作为船舶航行安全的第一道防线,船用航行灯及信号灯行业将在技术创新、法规升级、需求扩容的驱动下,持续高质量发展,为全球航运业安全、高效运营提供坚实支撑。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏